이때 이평가란 = 이동평균가의 준말
1. 가격차이 분개
GR/IR 의 의미
- GR = 입고 (Goods Receipt)
- IR = 송장 (Invoice Receipt)
- 입고와 송장의 중간계정 → GR/IR
왜 가격차이가 생기지?
- 입고는 “기준가격(PO단가)” 기준이고,
- 송장은 “실제 청구금액” 기준이라,
입고 가격과 송장 금액이 다르면, 차이가 발생함 !!
분개
입고 단가 = 1,000원
송장 단가 = 800원
수량 = 10개

-> 송장이 더 싸게 들어온 상황
-> 차이 : 10개 * 200 = 2,000원
입고는 PO 단가 기준으로 재고와 GR/IR 게정이 발생하고,
송장 금액이 다를 경우, 차액은 가격차이 계정으로 처리된다
- 입고 분개
(입고는 PO 기준 단가로 처리됨)

10개 * 1,000원 ⇒ 10,000

차) 재고 10,000 대) GR/IR 10,000- 송장 분개 (단가 800원) (송장은 실제 청구금액 기준) 10개 * 800원 = 8,000원 차) GR/IR 10,000 대) 외상매입금(부채) 8,000원
대) 가격차이 2,000원 - **가격차이 계정?
- 자재의 기준 가격(원가)과 실제 구매금액의 차이로 인해 발생하는 금액
- 재무상 PL에 반영되서 BS에는 영향을 주지 않고, 손익계산서에 수익 또는 비용처리
2. 표준원가, 이동평균가, 가격차이 관계
표준원가
- 재고가격은 ‘기준가격(PO)’으로 고정해서 관리하고,
- 기준가격과 송장_실제구매가격이 다르면, 그 차이를 가격차이 계정으로 보내 → 손익계산서의 수익/비용으로 처리
이동평균가
- 재고금액이 바뀌는 모든 순간마다, 재고의 평균단가를 매번 계산
- 이동평균은 (표준원가처럼) 가격차이를 손익으로 안 보내고, 재고 단가를 다시 계산해서 + 재고자산 금액에 반영
- 가격차이를 당장 손익으로 보내지 않고 재고에 쌓아두었다가, 출고될 때 손익에 반영된다

- 표준원가
-
기초 재고 ⇒ 100개 * 1,000원
Stock(EA) : 현재 재고수량 ⇒ 100
Value(KRW) : 현재 재고총금액 ⇒ 10,000
S.Price : 표준원가 ⇒ 100 (고정) ⇒ 이후에도 계속 고정
-
구매입고 ⇒ 100개 * 1,000원
차) 원재료 10,000 대) GR/IR 10,000
-
매입확정(송장확정) ⇒ 100개 * 2,000원
차)GR/IR 10,000 대) 외상매입금(부채) 20,000
차)가격차이 10,00
-
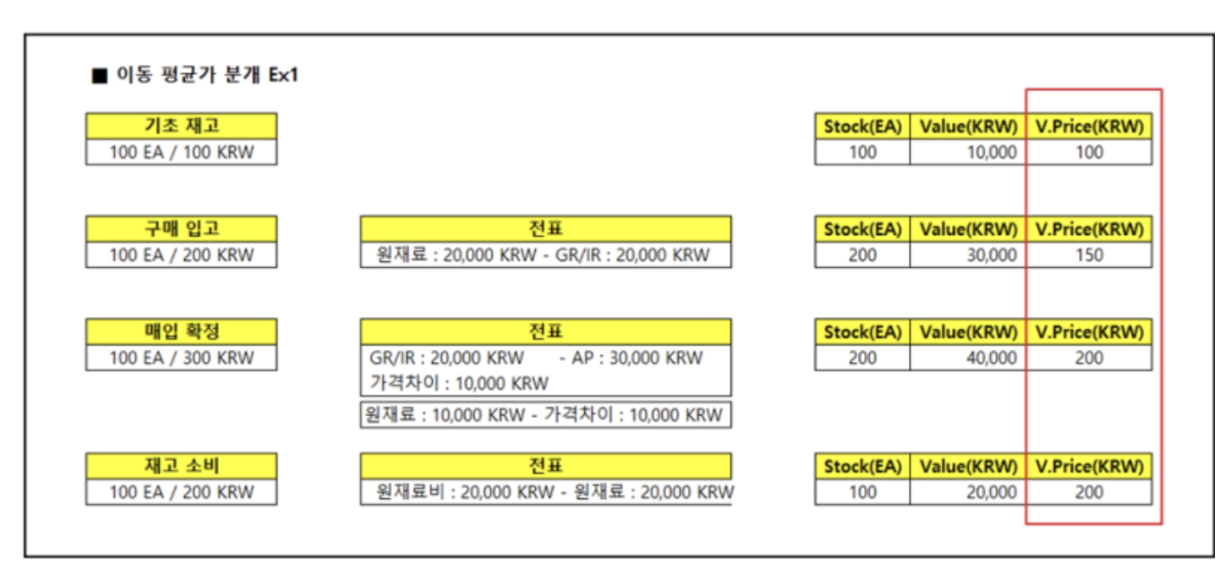
- 이동평균가
이동평균가의 철학
”실제 매입원가가 바뀌웠으면, 재고의 진짜 가치도 바뀌어야 되는거 아닌가?”-
기초재고
- 100개
- 총금액 : 10,000원
- 단가 100
-
구매입고 (100개 * 2,000원)
입고시점 전표
차) 원재료 20,000 대) GR/IR 20,000
이때
- 수량 : 200개
- 총금액 : 10,000 + 20,000 = 30,000
- 평균단가 : 150
-
매입확정 (실제 송장청구서가 300으로 옴)
처음엔 200으로 들어왔는데 실제 송장은 300
가격차이는 1,000원 * 100개 → 10,000 차이 발생표준원가라면?
→ 이 10,000원을 바로 비용(가격차이 손익)으로 보냄
근데 이동평균가는..
차) 원재료 10,000 대) 가격차이 10,000
- 송장 시, 차변의 가격차이를 상계시키고 + 차이금액을 재고자산에 더해버림
- 다시 말해, 가격차이 계정에 있던 금액을 재고(원재료)로 넘겨서, 재고가 실제 매입가 기준이 되도록 만든 것!
- 그래서 결과는
- 재고 : 200개
- 총 재고금액 : 30,000 + 10,000 ⇒ 40,000
- 평균단가 : 40,000 / 200 ⇒ 200
- 즉, 손익계산서에는 아무런 비용도 안 가고, 재고자산이 증가함
- 송장 시, 차변의 가격차이를 상계시키고 + 차이금액을 재고자산에 더해버림
-
재고 소비 (100개 출고)
출고 시점 평균단가 = 200
전표
차) 원재료비 20,000 대) 원재료 20,000
송장에서 발생한 10,000 가격차이도 출고될 때, 비용처리되면서 나간다
-
3. 입고 / 송장 가격차이 분개 케이스
아래 케이스는 전부 표준원가가 아닌 이동평균가가 기준임!!!!
알겠어.
내용은 그대로 두고, Velog용 마크다운 형식만 정리해서 다시 써줄게.
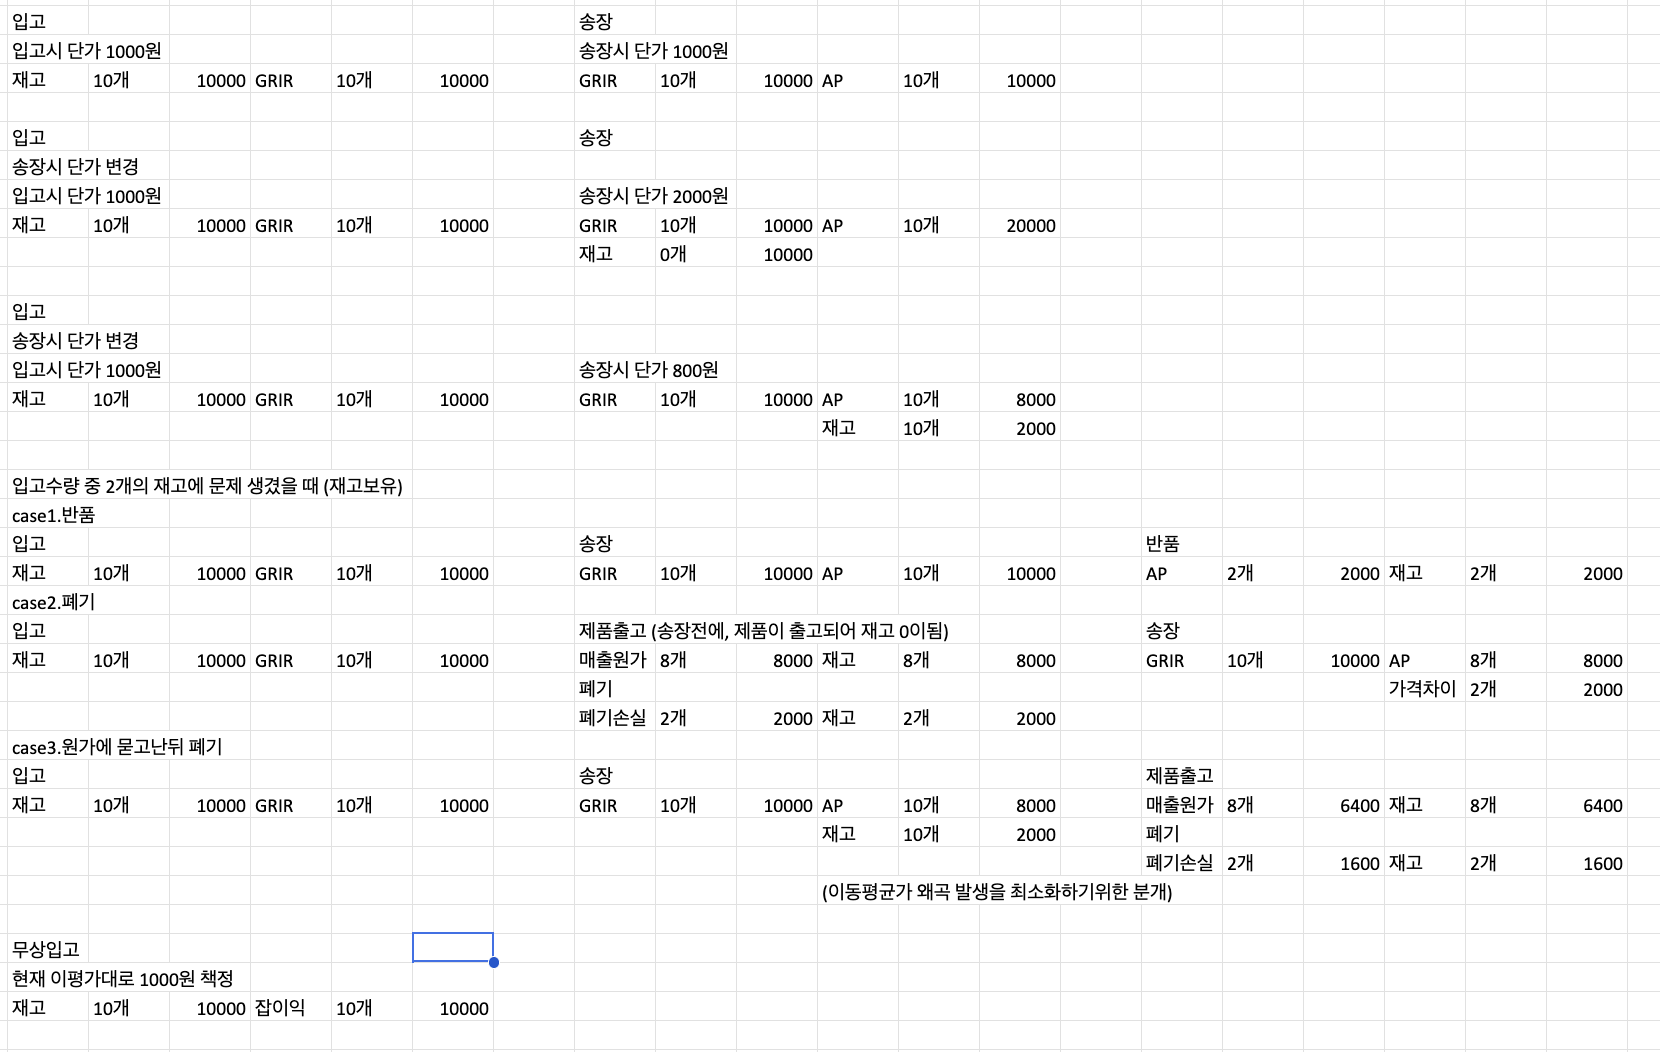
[1] 기본 케이스
입고 ⇒ 10개, 단가 1,000원
송장 ⇒ 10개, 단가 1,000원
분개
▸ 입고
차) 재고자산 10,000 대) GR/IR 10,000▸ 송장
차) GR/IR 10,000 대) AP(부채) 10,000[2] 송장 시, 단가 변경 (1,000원 → 2,000원)
입고 → 10개, 단가 1,000원
송장 → 10개, 단가 2,000원
분개
▸ 입고
차) 재고자산 10,000 대) GR/IR 10,000▸ 송장
차) GR/IR 10,000 (상계)   대) AP(부채) 20,000
차) 가격차이 10,000
[3] 송장 시, 단가 변경 (1,000원 → 800원)
입고 → 10개, 단가 1,000원
송장 → 10개, 단가 800원
분개
▸ 입고
차) 재고자산 10,000 대) GR/IR 10,000▸ 송장
차) GR/IR 10,000         대) AP(부채) 8,000
                         대) 가격차이 2,000
[4] 입고 수량 중 문제발생_반품
CASE 반품. 2개 불량, 공급업체로 돌려보냄
▸ 입고
차) 재고자산 10,000 대) GR/IR 10,000▸ 송장
차) GR/IR 10,000 대) AP 10,000▸ 반품 ⇒ 2개, 각 1,000원
차) AP 2,000 대) 재고자산 2,000반품한 재고 감소 + 지급할 부채도 감소
[5] 입고 수량 중 문제발생_폐기
(송장 전에 일부 소비 후 → 폐기)
CASE 폐기. 송장 전에 일부 소비 or 폐기
▸ 입고
차) 재고자산 10,000 대) GR/IR 10,000▸ 입고 10개 되었는데
8개는 이미 출고 + 2개는 폐기
차) 매출원가 8,000       대) 재고자산 8,000
차) 폐기손실 2,000       대) 재고자산 2,000
⇒ 이후 재고자산은 0이 됨
▸ 송장 (송장금액 8,000원 가정)
차) GR/IR 10,000         대) AP 8,000
                         대) 가격차이 2,000
[6] 입고 수량 중 문제발생_폐기
(송장 이후 → 단가 변경 후 → 폐기)
위 case[5]번과의 차이
case5 → 송장 전에 출고 발생 → 단가 1,000원 고정
이번 case → 송장이 먼저 들어옴 → 단가 재계산 후 출고/폐기 발생
▸ 입고
차) 재고자산 10,000 대) GR/IR 10,000▸ 송장
(송장 시 8,000원 부채 확정, 가격차이 10,000 → 8,000으로 -2,000 발생)
차) GR/IR 10,000         대) AP 8,000
                         대) 재고자산 2,000
⇒ 이동평균가는 가격차이를 손익으로 안 보내고, 재고에 반영함
⇒ 재고가 10,000 → 8,000으로 줄어듦
⇒ 재계산 단가 = 8,000 / 10개 = 800원
▸ 제품 출고 (8개 정상출고, 2개 폐기)
차) 매출원가 6,400       대) 재고자산 6,400
차) 폐기손실 1,600       대) 재고자산 1,600
[7] 무상입고
무상입고 = 공급업체가 샘플용/보너스 수량/보상수량으로
돈을 받지 않고 재고를 증정
즉, 재고는 증가하지만 AP는 없음
무상입고 분개
차) 재고자산 10,000 대) 잡이익 10,000