1. 개요
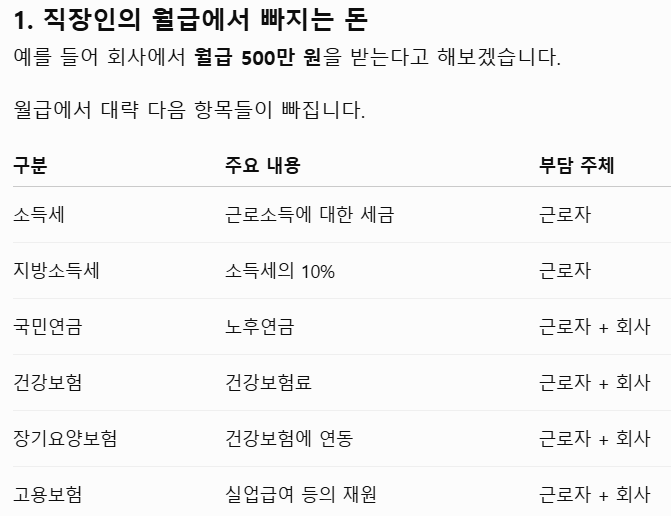
월급 → 4대보험 및 소득세 등을 원천징수 → 실제 통장 입금액
2. 연말정산
직장인이 1년 동안 받은
근로소득에 대해 최종 세금을 정산하는 절차
- 정부에서 개인별로 매달 정확한 최종 세금을 계산하기는 어렵기 때문에 일단 매달 예상세액을 원천징수하고, 다음 해에 1~2월 연말정산을 통해 실제 상황을 반영해서
1년 동안 미리 낸 세금 < 실제 세금이면 추가 납부하고,1년 동안 미리 낸 세금 > 실제 세금이면 환급받음.
3. 연말정산(=근로소득세 정산) 구조
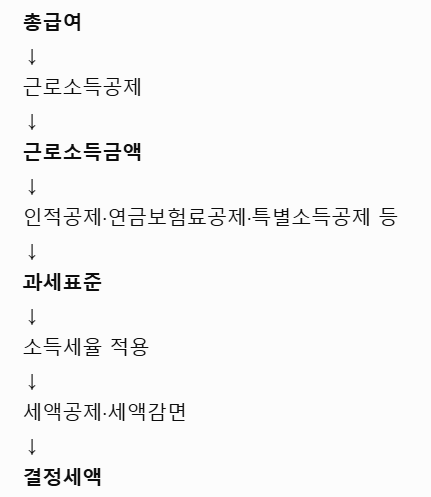
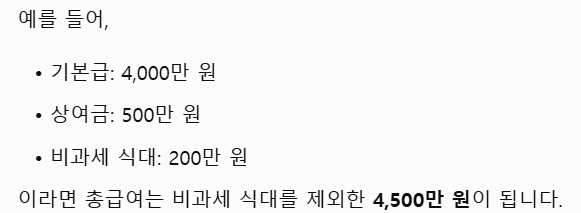
(1) 총급여
1년 동안 받은 근로소득 중 비과세소득을 제외한 금액
(2) 근로소득공제
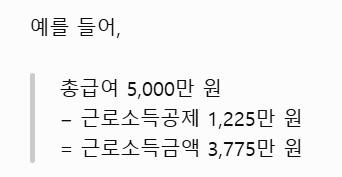
근로소득자는 급여를 얻기 위해 일정한 비용이 든다고 보고, 총급여에서 일정 금액을 자동으로 공제해준다 (과세표준을 줄이는 효과)
- 근로소득금액 = 근로소득공제를 뺀 뒤 남는 금액 = 총급여 - 근로소득공제
- 총급여가 많아질수록 근로소득공제액도 증가한다
(3) 인적공제·연금보험료공제·특별소득공제
근로소득금액에서 각종 소득공제를 차감하는 단계
- 인적공제: 본인, 배우자, 부양가족 등에 대한 공제
- 부양 가족 1명당 연 150만원이 공제됨
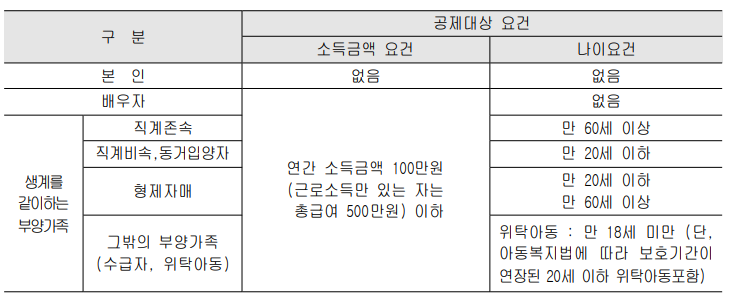
- 직장인이 임의로 컨트롤할 수 있음
- 연금보험료공제
국민연금 등을 납부하면 발생하는 공제
- EX) 1년 동안 본인이 부담한 국민연금이 300만 원이라면->연금보험료공제 = 300만 원
- 나라에서 정해주는 거라서 직장인이 임의로 컨트롤할 수 있는 항목이 아님.
- 특별소득공제
- EX) 1년 동안 본인이 부담한 건강보험, 고용보험료등이 300만 원이라면 이미 월급에서 원천징수 되었으므로 연말정산에서 공제
- 나라에서 정해주는 거라서 직장인이 임의로 컨트롤할 수 있는 항목이 아님.
- 기타 소득공제
- 주택 관련 공제
- 신용카드 등 사용금액에 대한 소득공제 : 카드 사용 금액이 크면 공제액이 높아짐
- 직장인이 임의로 컨트롤할 수 있음
(4) 과세표준
각종 소득공제를 모두 적용하고 남은 금액
- 이 과세표준을 작게 만드는 것이 유리함
(5) 소득세율(누진세율) 적용
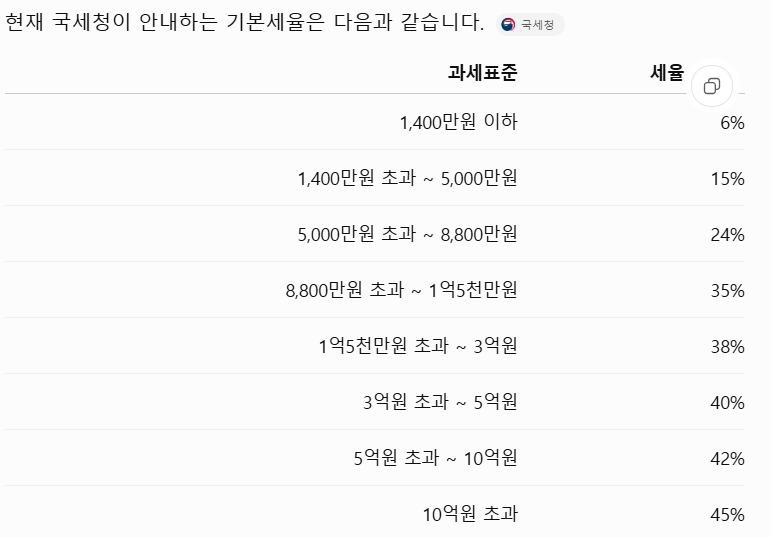
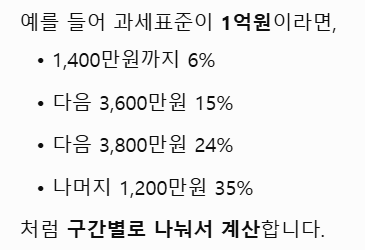
(6) 산출세액
과세표준에 소득세율을 적용한 금액
(7) 세액공제(세액감면)
산출세액에 각종 세액공재, 세액감면을 빼준다
- 세액공제: 계산된 세금에서 세액공제 만큼의 액수를 차감하는 것
(8) 결정세액
세액공제까지 적용하고 남은 세금
- 연말정산시 최종 납부 또는 환급받을 금액과는 다르다
(9) 연말정산시 최종 납부 또는 환급받을 금액
추가납부세액 또는 환급세액 = 결정세액 - 기납부세액
- 환급을 받을 수도 있는 이유
- 1년 동안 월급을 받을 때 회사가 미리 세금을 원천징수했기 때문
4. 종합소득세
여러 종류의 소득을 종합해서 계산하는 세금
- 종합소득 = 근로소득 + 사업소득 + 이자소득 + 배당소득 + 연금소득 + 기타소득
- 종합소득을 소득공제해서 산출된 과세표준에 6~45% 누진세율을 적용하는 구조
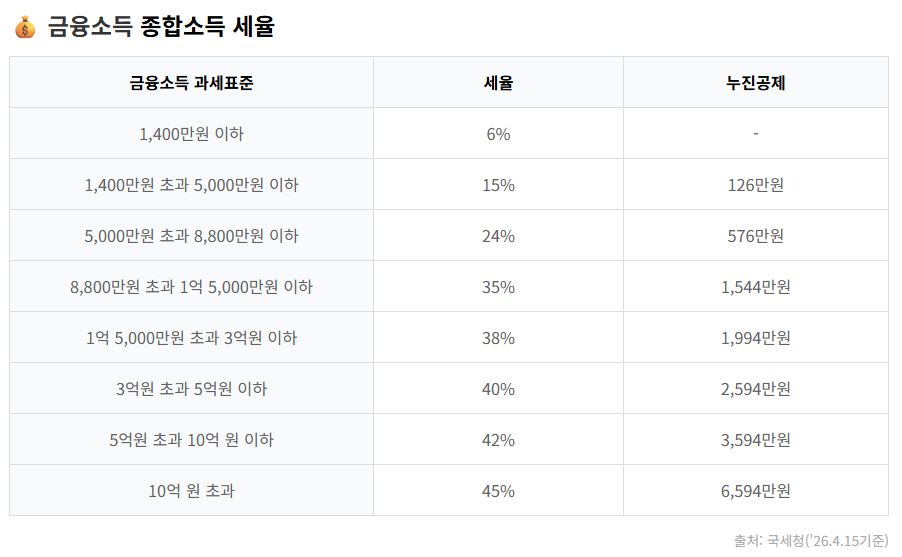
- 산출세액 → 세액공제 → 기납부세액(연말정산에서 확정한 근로소득세 등) 차감 → 최종 납부/환급 구조
- 원천징수, 연말정산 등으로 이미 낸 세금을 전부 고려해서 → 최종적으로 내야 할 세금을 다시 확정
- 다음 해 5월에
종합소득세 신고를 한다. - 주식·예금 등에서 발생한 이자소득과 배당소득의 합계액이 연간 2,000만 원을 초과하면 금융소득 종합과세 대상이 되어, 원칙적으로 다음 해 5월 종합소득세 신고 대상이 된다
- 회사에서 진행하는 연말정산은
근로소득만 다루기 때문에 종합소득세 신고는 개인이 별도로 진행해줘야한다.
- 회사에서 진행하는 연말정산은
안녕하세요. 전자공학부 학부생의 공부 기록입니다.