Recap
포트폴리오 선택은 투자 가능한 조합 중 효율적인 조합을 찾고, 그 중 자신의 위험선호에 맞는 조합을 고르는 과정. 수익은 기대수익률, 위험은 수익률의 표준편차로 나타냄
포트폴리오 선택은 투자 가능한 조합 중 효율적인 조합을 찾고, 그 중 자신의 위험선호에 맞는 조합을 고르는 과정. 수익은 기대수익률, 위험은 수익률의 표준편차로 나타냄
1. 위험자산만으로 투자하는 경우
1-1. 지배원리와 효율적 투자선
여러 위험자산을 서로 다른 비중으로 결합하면 다양한 포트폴리오가 만들어짐. 이때 다음 지배원리로 열등한 조합을 제외함.
- 위험이 같다면 기대수익률이 높은 포트폴리오를 선택
- 기대수익률이 같다면 위험이 낮은 포트폴리오를 선택
이렇게 남은 포트폴리오들이 Markowitz 효율적 투자선(Efficient Frontier)을 이룸. 투자자는 자신의 무차별곡선이 이 투자선에 접하는 지점에서 최적 포트폴리오를 고름.
1-2. 효용함수 최대화 (MVO)
CAPM의 기반인 Markowitz 평균-분산 최적화는 다음 효용함수를 최대화하는 비중을 구함.
- : 기대수익률 벡터
- : 공분산 행렬
- : 위험회피계수 (가 크면 안전 지향, 작으면 공격 지향)
1차 조건(FOC)을 풀면 최적 비중:
직관적 해석
기대수익률이 높고( 큼) 다른 자산과 상관이 낮은(에서 해당 성분이 큰) 자산에 더 많은 비중을 배분한다는 뜻임.
MVO의 한계
- 기대수익률 추정치를 조금만 바꿔도 최적 비중이 극단적으로 변하는 불안정성 존재
- 공매도()를 빈번하게 추천 — 현실 제약과 충돌
2. 무위험자산을 포함하는 경우
별개의 과정이라기보다, 위험자산만 투자하는 경우에 추가적인 과정이 포함된다고 이해하면 쉬움
2-1. 무위험자산의 특성
무위험자산은 분석 기간의 수익률 가 확정되어 있다고 가정. 이에 따라 수익률의 표준편차는 임. (수익-위험 사분면의 y축에 표시 가능)
2-2. 자본배분선 (CAL, Capital Allocation Line)
무위험자산과 어떤 위험자산 포트폴리오 P를 결합하면, 위험·수익 그래프에서 두 점을 잇는 직선 위에 투자 조합이 만들어짐.
무위험자산에 , 위험 포트폴리오 P에 를 배분하면:
두 번째 식에서 를 첫 번째 식에 대입하면:
이것이 CAL의 직선 방정식이며, 기울기는:
2-3. 접점포트폴리오 (Tangency Portfolio)
무위험자산에서 출발하여 효율적 프론티어에 접하는 직선이 기울기(샤프비율)가 가장 큰 직선 — 이를 Best Possible CAL이라 하고, 접점이 접점포트폴리오(Tangency Portfolio)임.
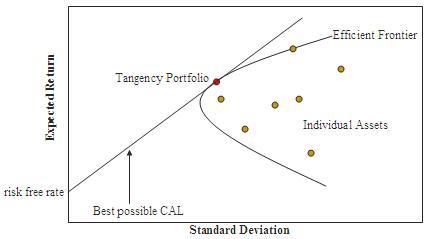
무위험수익률이 달라지면 접점도 달라질까?
위험자산의 투자 가능 집합이 같아도 가 달라지면 자본배분선의 출발점이 바뀜. 따라서 샤프비율을 최대화하는 접점포트폴리오도 달라질 수 있음. CAPM의 기본 모형은 모든 투자자가 동일한 무위험수익률을 이용한다고 가정하기 때문에, 서로 다른 기간이나 통화의 상품을 무위험자산으로 정해 비교할 때는 먼저 그 조건을 맞춰야 함.
3. Tobin의 분리정리
무위험자산을 이용할 수 있고 앞선 가정이 성립하면 투자 결정을 두 단계로 나눌 수 있음.
- 1단계 — 위험자산 조합 선택: 효율적 투자선을 찾고, 샤프비율이 최대인 접점포트폴리오를 정함
- 2단계 — 최종 투자비중 선택: 자신의 위험선호에 따라 접점포트폴리오와 무위험자산의 비중을 정함
CAPM의 시장균형 가정까지 더하면 이 공통 위험자산 포트폴리오가 시장포트폴리오(M)가 됨.
공격적인 투자자든, 위험 회피형 투자자든 누구나 동일한 시장포트폴리오를 선택하고, 안전자산의 배분에서만 차이를 가진다.
4. CAPM (Capital Asset Pricing Model)
4-1. 기본 가정
- 투자자는 같은 기간의 기대수익률·분산·공분산을 기준으로 포트폴리오를 선택하고, 동일한 정보로 같은 기대를 형성함
- 무위험이자율로 빌리거나 빌려줄 수 있고, 거래비용·세금 등의 시장 마찰이 없으며, 투자자는 가격을 주어진 것으로 받아들임
- 위험자산은 나누어 거래할 수 있고, 투자 가능한 위험자산의 공급량은 주어져 있음
이 조건에서 투자자 모두가 같은 접점포트폴리오를 선택 → 시장 전체에서 발행된 위험자산을 누군가 모두 보유해야 하므로 접점포트폴리오 = 시장포트폴리오 M
왜 CML은 직선인가?
무위험자산과 시장포트폴리오를 비율만 바꾸어 결합하면 기대수익률과 표준편차가 그 비율에 따라 함께 움직임 → 효율적 조합을 그리면 직선인 CML이 나타남. SML도 CAPM 균형식 때문에 직선.
따라서 시장의 변동성에 따른 자신의 기대 수익률이라고 정리할 수 있다.
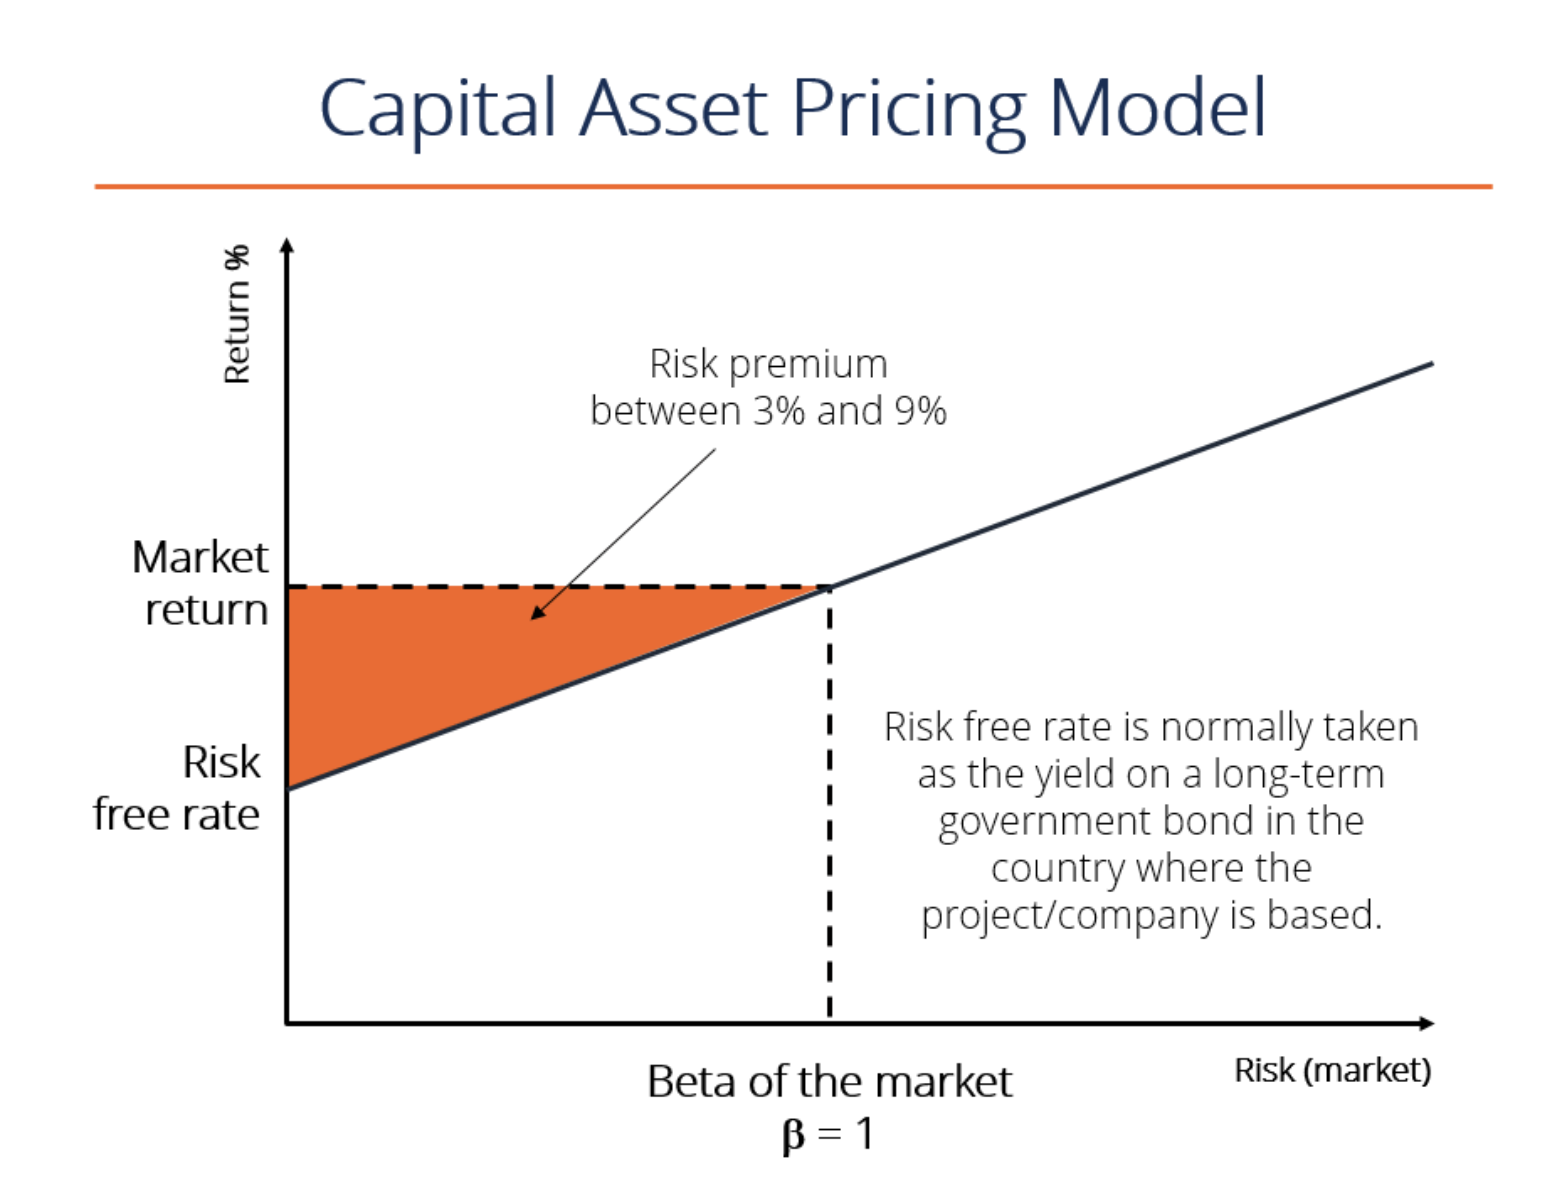
4-2 CAPM 의 의미
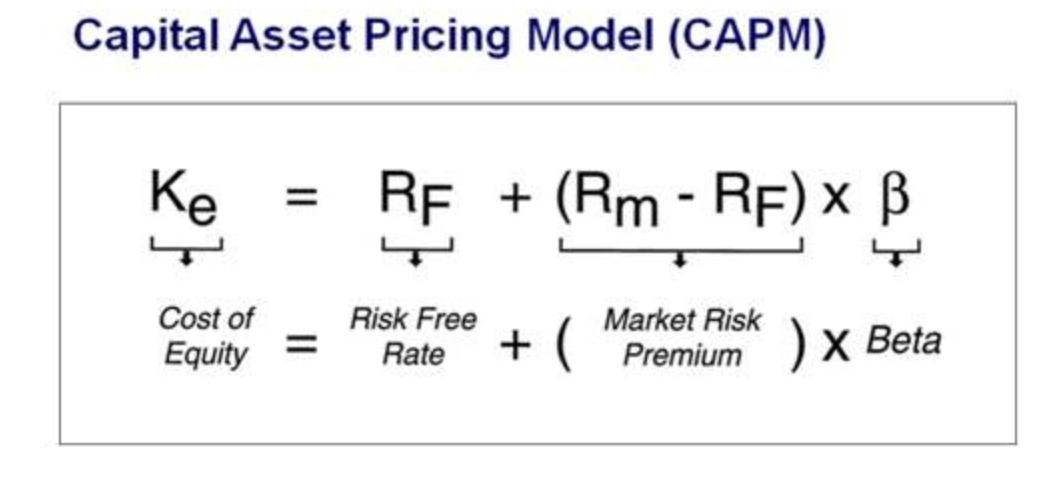
이 식은 "내가 이 자산에 투자할 때 요구하는 최소 수익률은 얼마인가?" 를 계산하는 공식임.
1) 각 항의 의미
— Risk Free Rate (무위험수익률)
- 아무 위험도 감수하지 않을 때 받을 수 있는 기본 수익률
- 예: 국채 금리 3%
- "가만히 있어도 받을 수 있는 최소한의 보상"
— Market Risk Premium (시장위험프리미엄)
- 시장 전체에 투자했을 때 무위험자산 대비 얼마나 더 버는지
- 예: 시장수익률 8% − 무위험수익률 3% = 5%p
- "위험을 감수한 대가로 시장이 주는 추가 보상"
— Beta (베타)
- 내 자산이 시장 변화에 얼마나 민감하게 반응하는지
- 이면 시장과 똑같이 움직임
- 이면 시장이 10% 오를 때 나는 20% 오름 (위험도 2배)
- "내 자산의 시장 민감도"
— Cost of Equity (자기자본비용)
- 투자자가 이 자산에 요구하는 최소 기대수익률
- "이 정도는 벌어야 투자할 의미가 있다"는 기준선
2) 직관적으로 읽으면
"내가 요구하는 수익률 = 무위험 기본값 + (시장 위험 보상 × 내 위험 크기)"
베타가 클수록 시장 위험을 더 많이 짊어지는 것이므로, 그만큼 더 높은 수익률을 요구하게
3) SML과의 연결
이 식이 바로 SML(증권시장선)의 식과 동일함.
- SML 위에 있는 자산: 실제 수익률 > → 저평가 → 매수
- SML 아래에 있는 자산: 실제 수익률 < → 고평가 → 매도
즉 CAPM은 단순히 수익률 계산 공식이 아니라, 자산이 적정 가격인지 판단하는 기준이 됨.
4-3. 시장포트폴리오의 구성
이론상 시장포트폴리오는 시장에서 거래되는 모든 위험자산을 시장가치 비중대로 담은 포트폴리오임.
주식만 예로 들면 로 계산. 실무에서는 시가총액 가중 주가지수를 대용치로 사용함.
5. 위험의 분류
5-1. 총위험
수익률을 로 나타낼 때, 잔차와 시장수익률이 무상관이면:
5-2. 체계적 위험 (Market Risk)
분산해도 남는 위험
- 경기, 금리, 경제성장률처럼 시장 전반에 영향을 주는 요인에서 발생
- 여러 종목을 담아도 시장이 함께 움직이는 영향은 사라지지 않음
- CAPM에서 시장으로부터 추가 수익률을 요구하는 대상은 바로 이 위험
5-3. 비체계적 위험 (Idiosyncratic Risk)
분산으로 줄일 수 있는 위험
- 신기술 개발 성패, 경영진의 결정, 개별 기업의 재무·영업 문제 등에서 발생
- 충분한 분산투자로 줄일 수 있으므로 CAPM 균형에서는 비체계적 위험에 대한 추가 위험프리미엄을 받지 않음
6. CML (Capital Market Line, 자본시장선)
위험과 기대수익률의 선형관계를 보자는 게 CAPM의 컨셉. 그 위험이 총위험(표준편차)일 경우의 선형식
"내 포트폴리오가 얼마나 출렁이는지()" 에 따라 기대수익률이 결정된다.
- 기울기 : 시장포트폴리오가 총위험 한 단위당 제공하는 초과기대수익률
- 무위험자산 비중 100% → 출발점
- 시장포트폴리오 비중 100% →
적용 범위 주의
CML은 효율적 포트폴리오에만 적용됨. 개별 주식이나 비효율적 포트폴리오에는 적용 불가 → 이때는 SML을 사용
7. SML (Security Market Line, 증권시장선)
CML의 가로축은 총위험(표준편차). 개별자산의 요구수익률을 설명할 때는 시장과 함께 움직이는 위험(베타)만 측정해야 함 → 가로축을 베타로 바꾼 것이 SML
| 그래프 | 가로축 | 세로축 | 적용 대상 |
|---|---|---|---|
| CML | 표준편차 | 기대수익률 | 무위험자산과 시장포트폴리오를 결합한 효율적 포트폴리오 |
| SML | 베타 | 기대수익률 | 개별자산과 포트폴리오 |
7-1. 베타 (β)
공분산에서 출발:
이를 시장수익률의 분산으로 나누어 시장 변화에 대한 민감도로 나타낸 것이 베타:
| 베타 | 해석 |
|---|---|
| 시장과 같은 방향으로 더 민감하게 반응 | |
| 시장포트폴리오와 민감도 동일 | |
| 시장보다 덜 민감하게 반응 | |
| 시장과 반대 방향으로 반응 |
7-2. SML의 식 (CAPM 균형 기대수익률)
- : 무위험수익률
- : 시장위험프리미엄 (SML의 기울기)
- : 자산 의 시장위험 민감도
같은 표준편차라도 베타가 다르면 요구수익률이 달라짐
예를 들어 표준편차가 동일한 A, B 두 자산이 있어도 베타가 다르면 CAPM이 제시하는 요구수익률은 달라짐. 분산 가능한 비체계적 위험은 보상받지 못하기 때문.
8. CML과 SML
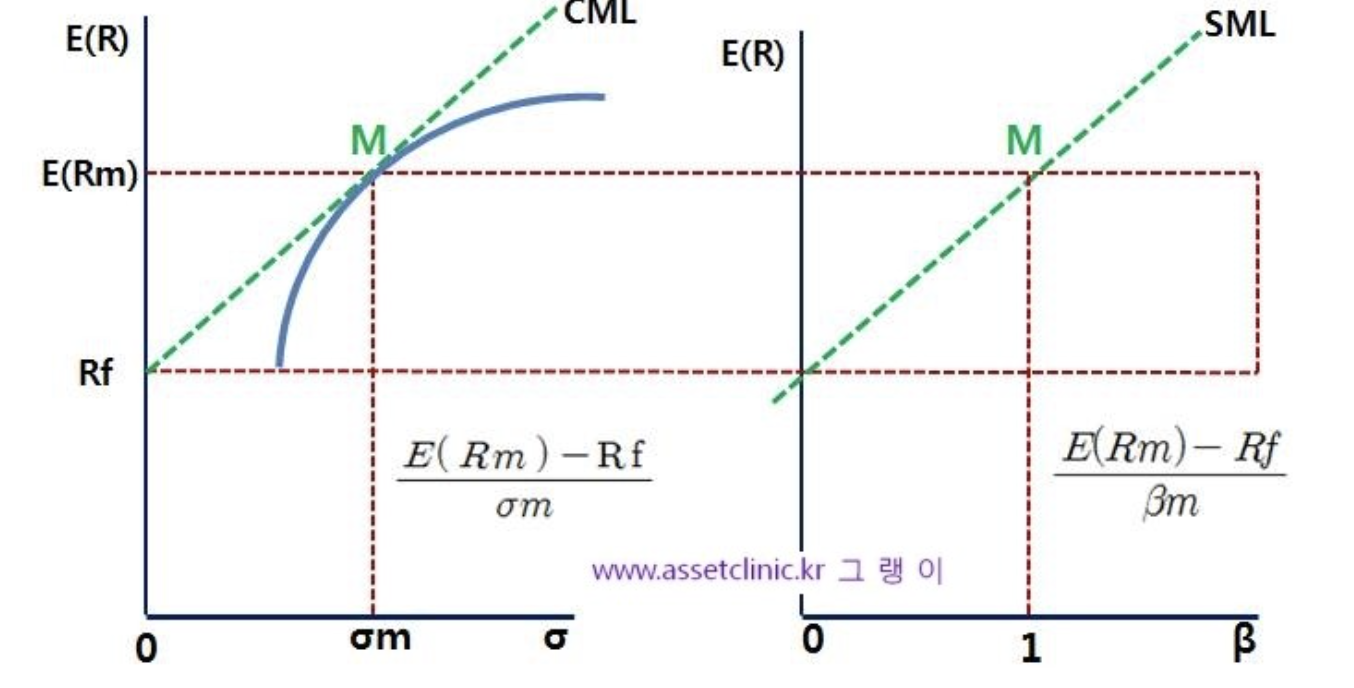
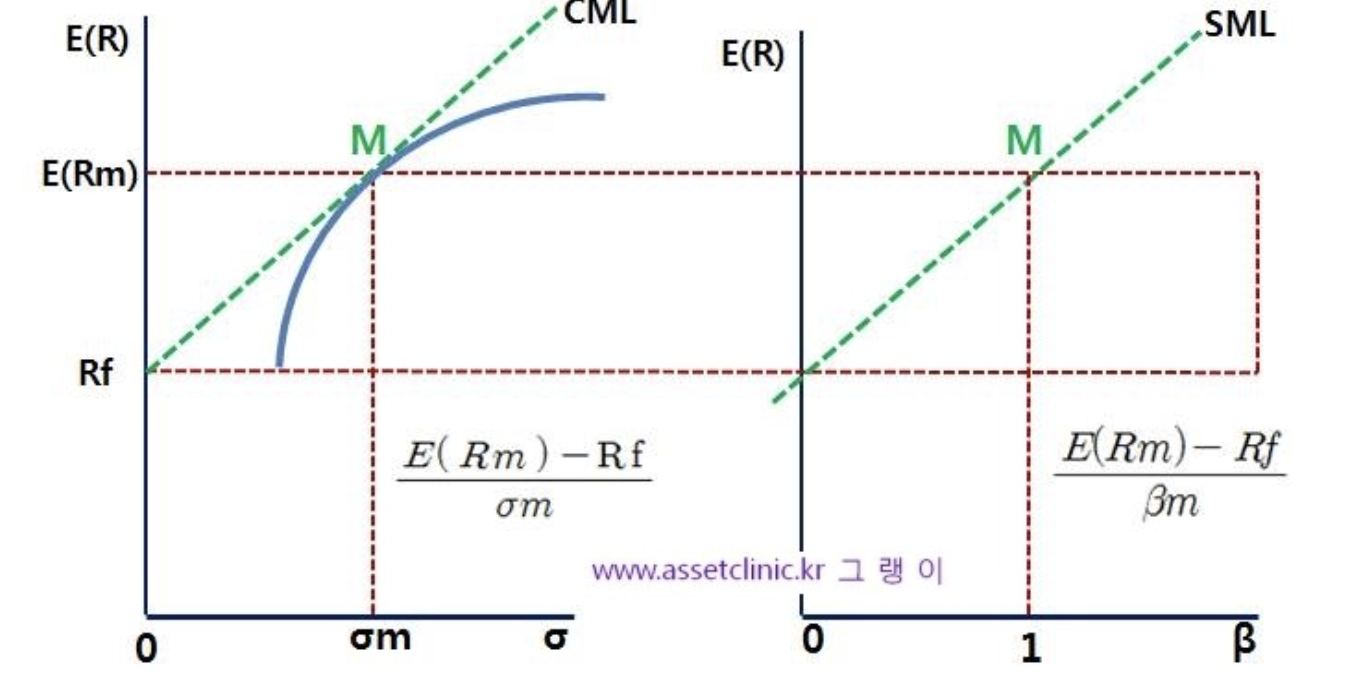
CML은 총위험()을 기준으로 하기 때문에, 개별 주식처럼 비체계적 위험(고유위험)이 남아 있는 자산에는 적용할 수 없음.
CAPM의 핵심은 "분산투자로 없앨 수 있는 위험(비체계적 위험)은 보상받지 못한다"는 것. 따라서 개별 자산의 요구수익률을 구하려면 체계적 위험만 측정하는 베타()를 가로축으로 쓰는 SML이 필요함.
Q. 모든 투자자가 동일한 정보와 기대를 가진다는 CAPM 가정은 현실적인가?
Q. CAPM의 베타는 과거 데이터로 추정하는데, 미래 베타도 같다고 볼 수 있을까?
Q. 시장포트폴리오 M의 좌표가 CML에서는 이고 SML에서는 인데, 왜 x좌표가 다른가?
Q. 알파가 양수인 자산이 시장에 존재하면 모두가 그걸 사려 할 텐데, 그러면 결국 알파가 사라지는 것 아닌가?
참고 문헌
- Markowitz, H., 1952, Portfolio selection, Journal of Finance, 7(1), 77–91.
- Black, F. & Litterman, R., 1992, Global portfolio optimization, Financial Analysts Journal, 29–43.
- Cover, T. M., 1991, Universal portfolio, Mathematical Finance, 1(1), 1–29.
- KSIF 2017 Annual Report