[논문 리뷰] From the Linear Quadratic Regulator (LQR) to the (Deterministic) Kalman Filter in Two Easy Steps

이건희·2026년 8월 4일

논문 Review

목록 보기
6/19
post-thumbnail

Bassam Bamieh — Department of Mechanical Engineering, and Center for Control, Dynamical Systems, and Computation (CCDC), University of California at Santa Barbara

원문 정보: arXiv:2606.12327v2 [eess.SY], 2026년 6월 16일. DOI: https://doi.org/10.48550/arXiv.2606.12327

Abstract
이 노트는 (확정론적 버전의) 칼만 필터, 즉 상태 추정기(state estimator)를 다루는 튜토리얼이다. 이 문제는 "시스템 방정식을 만족하면서 프로세스·측정 불확실성의 L2L_2 크기가 최소인 상태 궤적을 찾는 문제"로 정식화된다. 이렇게 정식화하면 이는 선형 동역학을 가지면서 상태와 입력에 대해 아핀-이차형식(affine-quadratic) 인 목적함수를 갖는 입력신호 설계 문제가 된다. 첫 번째 단계는 "동차좌표(homogeneous coordinates)"를 이용해 더 큰 시스템에 임베딩함으로써, 이 문제를 순수한 이차형식(quadratic) 목적함수를 갖는 문제로 변환하는 것이다. 이를 통해 문제는 (비표준적인 초기/종단 상태 제약을 가진) 순수 이차형식 문제, 즉 LQR 문제로 바뀐다. 이 확장된 LQR 문제는 행렬 미분 리카티 방정식(DRE)의 변형된 버전으로 풀 수 있다. 두 번째 단계는 이 확장된 문제의 DRE를 분할(partitioning)하는 것으로, 이로부터 최적 동적 관측기(observer)와 전통적인 칼만 필터의 DRE가 도출된다. 비교를 위해, 전통적인 LQ-추종(서보메커니즘) 문제의 해도 유사한 구성을 이용해 함께 다룬다.

  • 이 논문의 참고문헌 [1]은 다름 아닌 R. E. Kalman의 1960년 논문 "A new approach to linear filtering and prediction problems"다. 흥미롭게도 저자가 서론에서 인용하는 Willems의 말에 따르면, 최소자승 추정(least-squares estimation)과 확률적 최소분산 추정 사이에 어느 쪽을 선호할지는 "논리적 필연이라기보다는 취향의 문제"이며, 이는 "가우스가 르장드르(Legendre)의 최소자승법을 최대우도(maximum likelihood) 관점에서 가장 그럴듯한 결과를 계산하는 방법으로 정당화한 이래 계속돼 온 논쟁"이라고 한다 — 200년 넘게 이어진 이 논쟁이 지금도 현역 논문 서두에 인용된다는 점이 흥미롭다.
  • 저자는 전통적으로 S=Σe−1S=\Sigma_e^{-1}을 "정보 행렬(information matrix)"이라 불러온 관행 대신, 이 논문에서 의도적으로 "확실성 행렬(certainty matrix)"이라는 이름을 새로 제안한다. 확률론적 해석 없이도 이 행렬이 "추정기가 각 방향으로 얼마나 확신하는가"를 순수하게 기하학적으로(이차형식의 곡률로) 설명할 수 있다는 것이 그 근거다.
  • 이 리뷰 시리즈에서 이전에 다룬 R. E. Kalman의 1960년 논문 "Contributions to the Theory of Optimal Control"(레귤레이터·리카티 방정식·가제어성/가관측성을 도입한 바로 그 논문)과 이 논문은 정확히 동전의 양면 관계에 있다 — 이 논문은 그 짝인 칼만 필터를 "제어 문제로 재해석"해서 유도해내는 2026년의 최신 튜토리얼이다.

Introduction

  • 동기 — "불확실성 최소화 원리": 잡음이 섞인 시스템
x˙(t)=Ax(t)+w(t),y(t)=Cx(t)+v(t),x(0)=xi, t∈[0,T](1)\dot x(t) = Ax(t) + w(t), \qquad y(t) = Cx(t) + v(t), \quad x(0)=x_i, \ t\in[0,T]\tag{1}

를 생각하자. 여기서 xx는 상태, yy는 관측 가능한 출력, ww는 알 수 없는 프로세스 잡음(process noise, 동역학 모델 자체의 불확실성), vv는 알 수 없는 측정 잡음(measurement noise), xix_i는 알 수 없는 초기상태다. 우리가 실제로 아는 것은 오직 출력 신호 y[0,T]y_{[0,T]}뿐이고, 이를 만족시키는 (w,v,xi)(w,v,x_i)의 조합은 무수히 많다. 그중 "가장 그럴듯한" 것을 어떻게 골라야 할까?

  • 저자는 이를 "최소 불확실성 원리(Minimal Uncertainty Principle)" 로 답한다: 관측값 y[0,T]y_{[0,T]}가 주어졌을 때, 최적의 상태 궤적 추정 x^[0,T]\hat x_{[0,T]}는 시스템 방정식 (1)과 일관되면서, 불확실성 삼중항(triple) (w[0,T],v[0,T],xi)(w_{[0,T]}, v_{[0,T]}, x_i)의 "크기"가 최소인 것이다. 이는 일종의 오컴의 면도날(가장 적은 가정을 하는 설명을 택하라)로 볼 수 있는데, 여기서 "가정"이 바로 알 수 없는 (w,v,xi)(w,v,x_i) 삼중항이다.
  • 이 "크기"를 수학적으로 가장 다루기 쉬운 형태는 가중 이차형식(quadratic) 범함수다:
J(v,w,xi):=∫0T(v∗Vv+w∗Ww)dt+xi∗Xxi=∥v[0,T]∥V2+∥w[0,T]∥W2+∥xi∥X2(2)J(v,w,x_i) := \int_0^T \left(v^*Vv + w^*Ww\right)dt + x_i^*Xx_i = \|v_{[0,T]}\|^2_V + \|w_{[0,T]}\|^2_W + \|x_i\|^2_X\tag{2}

여기서 V,WV,W는 신호 v,wv,w에 대한 가중 L2L_2 노름의 가중치 행렬, XX는 초기상태에 대한 가중 유클리드 노름의 가중치 행렬이다 — 즉 설계자가 "어떤 종류의 불확실성을 더 못 믿는지"에 대한 사전 판단을 반영하는 튜닝 파라미터다.

  • 출력식 y=Cx+vy=Cx+v를 이용하면 v=y−Cxv=y-Cx이므로, vv에 대한 비용항을 x,yx,y만으로 다시 쓸 수 있다. 이를 이용해 문제를 정식화하면:

x^˙(t)=Ax^(t)+w^(t),x^(0)=x^i,\dot{\hat x}(t) = A\hat x(t) + \hat w(t), \quad \hat x(0)=\hat x_i,

J(x^,w^,x^i)=∫0T((y−Cx^)∗V(y−Cx^)+w^∗Ww^)dt+x^i∗Xx^i(3)J(\hat x,\hat w,\hat x_i) = \int_0^T \left((y-C\hat x)^*V(y-C\hat x) + \hat w^*W\hat w\right)dt + \hat x_i^*X\hat x_i\tag{3}

를 최소화하는 x^[0,T],w^[0,T],x^i\hat x_{[0,T]}, \hat w_{[0,T]}, \hat x_i를 찾는 것이 확정론적(L2L_2) 최소자승 상태 추정 문제다. 이 정식화는 사실상 "입력 설계(input design)" 문제이며, 최적해는 상태 추정치 x^\hat x뿐 아니라 최적의 잡음 추정치 w^,v^\hat w, \hat v까지도 함께 내놓는다.

  • 그런데 이 비용함수는 표준 LQR처럼 상태·입력에 대해 순수하게 이차형식(quadratic)이 아니다. (y−Cx^)∗V(y−Cx^)(y-C\hat x)^*V(y-C\hat x)를 전개하면 x^∗C∗VCx^\hat x^*C^*VC\hat x(이차항) −y∗VCx^−x^∗C∗Vy- y^*VC\hat x - \hat x^*C^*Vy(선형항) +y∗Vy+ y^*Vy(상수항)로, x^\hat x에 대해 이차+선형+상수가 섞인 아핀-이차형식(affine-quadratic) 함수가 된다. 이것이 표준 LQR 이론을 곧바로 적용할 수 없는 이유이며, 저자가 제목에서 말하는 "두 단계(Two Easy Steps)" 중 첫 번째 단계 — 아핀-이차형식 문제를 순수 이차형식 문제로 바꾸는 것 — 가 필요해지는 지점이다.
  • 참고로 저자는 이 튜토리얼의 전개가 Sontag의 방식(LQ-추종 문제와의 동치성 + 시간반전 + 종단상태에 대한 추가 최적화를 결합)을 따르되, 시간반전·동차좌표 도입·가치함수의 추가 최적화라는 세 단계를 명확히 분리해 훨씬 정돈된 형태로 제시한다고 밝힌다.

1. The LQR Problem with Initial or Final Conditions

  • 유한 구간 [0,T][0,T]에서의 표준 LQR 문제를 검토하되, 두 가지 버전을 병렬로 다룬다. 하나는 흔히 쓰이는 "초기조건이 주어진" 버전이고, 다른 하나는 그 대칭짝인 "종단조건이 주어진" 버전이다. 이 병렬 구조가 이후 4절에서 상태 추정 문제를 푸는 핵심 도구가 된다.
  • 1) 초기조건이 주어진 LQR (LQRi\mathrm{LQR}_i): 가장 표준적인 형태로, 초기상태 x(0)=xix(0)=x_i가 주어지고 종단상태에 대한 페널티가 있다:
x˙=Ax+Bu,x(0)=xi,J(u,xi)=∫0T(x∗Qx+u∗Ru) dt+∥x(T)∥X2(4)\dot x = Ax+Bu, \quad x(0)=x_i, \qquad J(u,x_i) = \int_0^T (x^*Qx+u^*Ru)\,dt + \|x(T)\|_X^2\tag{4}

여기서 ∥x(T)∥X2:=x∗(T)Xx(T)\|x(T)\|_X^2 := x^*(T)Xx(T)는 종단상태 페널티다. 잘 알려진 대로, 최적 입력은 종단 경계조건을 갖는 행렬 미분 리카티 방정식(DRE)의 해로부터 얻어진다:

u=−R−1B∗Px,−P˙=A∗P+PA−PBR−1B∗P+Q,P(T)=X(5)u=-R^{-1}B^*Px, \qquad -\dot P = A^*P+PA-PBR^{-1}B^*P+Q, \quad P(T)=X\tag{5}

이때 이차형식 가치함수는 inf⁡uJ(u,xi)=xi∗P(0)xi\inf_u J(u,x_i) = x_i^*P(0)x_i이며, 이를 t=0t=0에서 평가한 "cost-to-go" 라 부른다.

  • 2) 종단조건이 주어진 LQR (LQRf\mathrm{LQR}_f): 반대로, 종단상태 목표 xfx_f가 주어지고 초기상태에 페널티가 붙는 문제도 정식화할 수 있다:
x˙=Ax+Bu,x(T)=xf,J(u,xf)=∫0T(x∗Qx+u∗Ru) dt+∥x(0)∥X2(6)\dot x = Ax+Bu, \quad x(T)=x_f, \qquad J(u,x_f) = \int_0^T (x^*Qx+u^*Ru)\,dt + \|x(0)\|_X^2\tag{6}

이때 최적해는 이번엔 초기 경계조건을 갖는 DRE로부터 얻어진다:

u=R−1B∗Sx,S˙=−A∗S−SA−SBR−1B∗S+Q,S(0)=X(7)u=R^{-1}B^*Sx, \qquad \dot S = -A^*S-SA-SBR^{-1}B^*S+Q, \quad S(0)=X\tag{7}

최적값은 inf⁡uJ(u,xf)=xf∗S(T)xf\inf_u J(u,x_f) = x_f^*S(T)x_f이며, 이는 이동구간 추정(Moving Horizon Estimation) 문헌에서 종종 "cost-to-arrive" 라 불린다.

  • 두 문제의 해에서 핵심적인 차이는 DRE의 경계조건이 종단(P(T)=XP(T)=X)이냐 초기(S(0)=XS(0)=X)냐 하는 점이다. (7)은 표준적인 극소원리(minimum principle) 논증 — 상태와 코스테이트 사이의 선형 관계가 초기시각에서 성립하는 이점 경계값 문제(TPBVP)를 얻고, 이 관계를 시간에 따라 앞으로 전개하면 DRE가 나오는 방식 — 으로 직접 유도할 수도 있지만, 저자는 훨씬 간단한 방법을 택한다: LQRi\mathrm{LQR}_i의 해로부터 시간반전(time reversal) 을 통해 유도하는 것이다. 시간반전된 신호 x~(t):=x(T−t)\tilde x(t):=x(T-t), u~(t):=u(T−t)\tilde u(t):=u(T-t)를 정의하면 문제 (6)은
x~˙=−Ax~−Bu~,x~(0)=xf,J(u~,xf)=∫0T(x~∗Qx~+u~∗Ru~) dt+∥x~(T)∥X2(8)\dot{\tilde x}=-A\tilde x-B\tilde u, \quad \tilde x(0)=x_f, \qquad J(\tilde u,x_f)=\int_0^T(\tilde x^*Q\tilde x+\tilde u^*R\tilde u)\,dt+\|\tilde x(T)\|_X^2\tag{8}

으로 바뀐다(적분 비용 부분은 형태가 그대로 유지됨에 주목). 이제 여기에 LQRi\mathrm{LQR}_i의 해 (5)를 그대로 적용하고, S(t):=P(T−t)S(t):=P(T-t)(시간반전된 DRE 해)로 정의한 뒤 다시 한번 시간을 반전시켜 원래의 x,ux,u 신호로 되돌리면 정확히 (7)이 얻어진다. 즉 LQRf\mathrm{LQR}_f는 LQRi\mathrm{LQR}_i를 "시간의 화살을 뒤집어" 재활용한 것에 불과하다.

  • Remark 1: 유한 구간 문제이므로 DRE (5), (7)의 해가 존재하기 위한 조건은 단순히 Q,X≥0Q,X\ge0, R>0R>0뿐이다. 이 조건들은 P(t)≥0P(t)\ge0이며 (5)의 경우 시간을 거꾸로 갈수록, (7)의 경우 시간이 흐를수록 단조 비감소함도 보장한다. 만약 P(t)>0P(t)>0(strict)까지 필요하다면, (Q,A)(Q,A)가 가관측(observable)이라는 조건이 경계 조건을 제외한 모든 t∈[0,T]t\in[0,T]에서 이를 보장한다. (참고로 무한 구간 문제에서 필요한 (A,B)(A,B)의 안정화가능성(stabilizability), (Q,A)(Q,A)의 가검출성(detectability) 같은 조건은 여기서는 등장하지 않는다 — 안정성은 점근적 개념이라 유한 구간에서는 애초에 의미가 없기 때문이다.)

2. Homogeneous Coordinates in Optimal Control

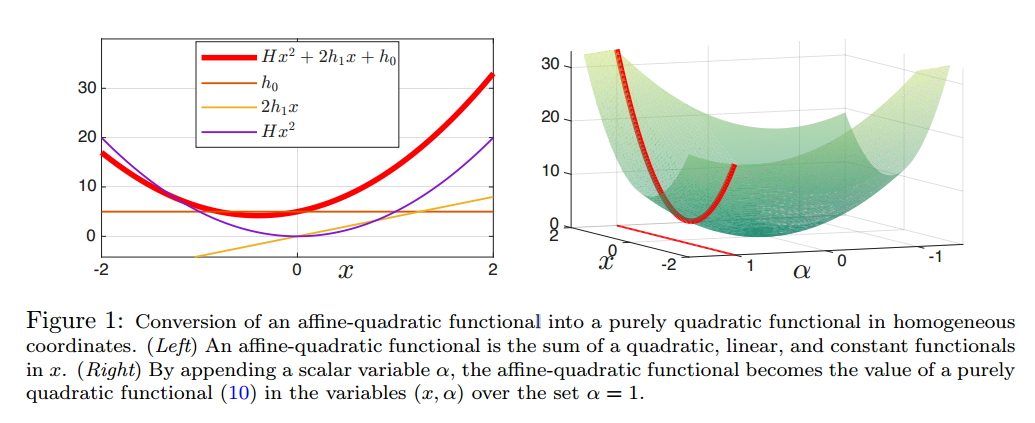
  • 정의 1: 이차·선형·상수항의 합으로 이루어진 함수
f(x)=x∗Hx+h1∗x+x∗h1+h0,H=H∗, h1∈Rn, h0∈R(9)f(x) = x^*Hx + h_1^*x + x^*h_1 + h_0, \qquad H=H^*,\ h_1\in\mathbb{R}^n,\ h_0\in\mathbb{R}\tag{9}

를 아핀-이차형식(affine-quadratic) 함수라 부른다 (두 선형항 h1∗x=x∗h1h_1^*x=x^*h_1은 사실 같은 값이지만 대칭적인 형태를 위해 이렇게 나눠 쓴다).

  • 여기서 이 논문의 첫 번째 핵심 트릭이 등장한다. 값이 항상 1인 보조변수를 하나 추가하면, 아핀-이차형식 함수를 순수한 이차형식 함수로 바꿀 수 있다: n+1n+1차원 벡터 ξ:=(x1)\xi:=\begin{pmatrix}x\\1\end{pmatrix}와 (n+1)×(n+1)(n+1)\times(n+1) 행렬 H^:=(Hh1h1∗h0)\hat H:=\begin{pmatrix}H & h_1\\h_1^* & h_0\end{pmatrix}를 정의하면
f(x)=(x∗1)(Hh1h1∗h0)(x1)=ξ∗H^ξ(10)f(x) = \begin{pmatrix}x^* & 1\end{pmatrix}\begin{pmatrix}H & h_1\\h_1^* & h_0\end{pmatrix}\begin{pmatrix}x\\1\end{pmatrix} = \xi^*\hat H\xi\tag{10}

가 성립한다. 이는 최적화·컴퓨터 그래픽스·사영기하학(projective geometry)에서 흔히 쓰이는 구성법으로, "동차좌표(homogeneous coordinates)"라는 이름도 여기서 왔다.

  • 이 구성은 목적함수가 아핀-이차형식인 최적제어 문제에도 그대로 적용할 수 있다. 아이디어는 상태공간을 한 차원 늘려서, 항상 1의 값을 갖는 스칼라 상태를 추가하는 것이다. 원래 선형 동역학과 아핀-이차형식 목적함수(잠시 초기/종단 조건은 생략)
x˙=Ax+Bu,J=∫0T(x∗Hx+h1∗x+x∗h1+h0+u∗Ru)dt(11)\dot x=Ax+Bu, \qquad J=\int_0^T\left(x^*Hx+h_1^*x+x^*h_1+h_0+u^*Ru\right)dt\tag{11}

는, 아래처럼 상태공간을 확장한 문제와 동치가 된다:

(x˙α˙)=(A000)(xα)+(B0)u,α(0)=1 (또는 α(T)=1)⇔ξ˙=A^ξ+B^u, ξ:=(xα)(12)\begin{pmatrix}\dot x\\ \dot\alpha\end{pmatrix} = \begin{pmatrix}A&0\\0&0\end{pmatrix}\begin{pmatrix}x\\\alpha\end{pmatrix}+\begin{pmatrix}B\\0\end{pmatrix}u, \quad \alpha(0)=1 \ (\text{또는}\ \alpha(T)=1) \quad \Leftrightarrow \quad \dot\xi=\hat A\xi+\hat Bu,\ \xi:=\begin{pmatrix}x\\\alpha\end{pmatrix}\tag{12}

α\alpha의 동역학이 α˙=0\dot\alpha=0이므로 α(t)\alpha(t)는 모든 tt에서 항상 1로 고정되고, 그 결과 ξ=(x,α)\xi=(x,\alpha)는 정확히 동차좌표 역할을 하게 된다. 이렇게 얻어지는 동치 명제를 정리하면 다음과 같다: 초기/종단조건이 있는 아핀-이차형식 문제 (13)은

x˙=Ax+Bu,J=∫0T((x1)∗(Hh1h1∗h0)(x1)+u∗Ru)dt+∥x(tˉ)∥X2,(x(0)=xi,tˉ=T, 또는 x(T)=xf,tˉ=0)(13)\dot x=Ax+Bu,\quad J=\int_0^T\left(\begin{pmatrix}x\\1\end{pmatrix}^*\begin{pmatrix}H&h_1\\h_1^*&h_0\end{pmatrix}\begin{pmatrix}x\\1\end{pmatrix}+u^*Ru\right)dt+\|x(\bar t)\|_X^2, \quad \big(x(0)=x_i,\bar t=T,\ \text{또는}\ x(T)=x_f,\bar t=0\big)\tag{13}

동차좌표에서의 순수 이차형식 LQR 문제 (14)와 정확히 동치다:

ξ˙=A^ξ+B^u,A^:=(A000), B^:=(B0),J=∫0T(ξ∗H^ξ+u∗Ru)dt+∥ξ(tˉ)∥X^2, H^:=(Hh1h1∗h0), X^:=(X000)(14)\dot\xi=\hat A\xi+\hat Bu,\quad \hat A:=\begin{pmatrix}A&0\\0&0\end{pmatrix},\ \hat B:=\begin{pmatrix}B\\0\end{pmatrix}, \qquad J=\int_0^T\left(\xi^*\hat H\xi+u^*Ru\right)dt+\|\xi(\bar t)\|_{\hat X}^2,\ \hat H:=\begin{pmatrix}H&h_1\\h_1^*&h_0\end{pmatrix},\ \hat X:=\begin{pmatrix}X&0\\0&0\end{pmatrix}\tag{14}

(초기상태 x(0)=xix(0)=x_i가 주어지면 종단페널티가, 종단상태 x(T)=xfx(T)=x_f가 주어지면 초기페널티가 붙는 두 버전이 각각 가능함에 유의.) 존재조건만 만족되면, (14)는 1절에서 다룬 표준 LQR 문제로 그대로 풀 수 있다. 그리고 A^,B^,H^\hat A,\hat B,\hat H의 블록 구조를 그대로 DRE의 해에도 적용해 블록 분할(partitioning) 하면, 최적 입력의 구조까지 자연스럽게 드러난다 — 이것이 바로 다음 소절들의 내용이다.

2.1 Affine-Quadratic Problems with Initial Conditions

  • 초기조건이 주어진 경우, 동차화된 문제 (14)의 DRE는 (5)와 같은 형태이며, 그 해를 P^\hat P라 하고 (12)의 블록 구조에 맞춰 분할하면:
−P^˙=A^∗P^+P^A^−P^B^R−1B^∗P^+H^,P^=(Pp1p1∗p0),P^(T)=(X000)(15)-\dot{\hat P} = \hat A^*\hat P+\hat P\hat A-\hat P\hat BR^{-1}\hat B^*\hat P+\hat H, \qquad \hat P=\begin{pmatrix}P&p_1\\p_1^*&p_0\end{pmatrix}, \quad \hat P(T)=\begin{pmatrix}X&0\\0&0\end{pmatrix}\tag{15}

여기서 PP는 원래 문제의 상태 차원과 같은 n×nn\times n 행렬, p1p_1은 nn차원 벡터(비대각 블록), p0p_0는 스칼라다. A^,B^,H^\hat A,\hat B,\hat H의 블록 구조를 그대로 대입해 전개하면, (1,1), (1,2), (2,2) 블록에 대해 각각 다음 세 개의 결합된 방정식이 얻어진다:

−P˙=A∗P+PA−PBR−1B∗P+H,P(T)=X(16)-\dot P = A^*P+PA-PBR^{-1}B^*P+H, \quad P(T)=X\tag{16}
−p˙1=A∗p1−PBR−1B∗p1+h1=(A+BK)∗p1+h1,K:=−R−1B∗P, p1(T)=0(17)-\dot p_1 = A^*p_1-PBR^{-1}B^*p_1+h_1 = (A+BK)^*p_1+h_1,\quad K:=-R^{-1}B^*P,\ p_1(T)=0\tag{17}
−p˙0=−p1∗BR−1B∗p1+h0,p0(T)=0(18)-\dot p_0 = -p_1^*BR^{-1}B^*p_1+h_0,\quad p_0(T)=0\tag{18}

이 세 식은 정확히 (15)와 동치다. 여기서 (16)은 행렬 (A,B,H,R)(A,B,H,R)에 대한 표준 LQR의 DRE 그 자체이며, H,PH,P에는 원래 문제의 아핀항 h1,h0h_1,h_0이 전혀 개입하지 않는다는 점이 중요하다. 반면 (17)은 벡터 신호 p1p_1에 대한 선형 시스템으로, H^\hat H의 비대각 블록인 (상수 혹은 시변) nn-벡터 h1h_1에 의해 구동(driven)된다. 이 선형계의 "AA-행렬"이 DRE (16)의 해 PP에 의존한다는 점도 눈여겨볼 만하다. 이후 3절의 LQ-추종 문제에서, 바로 이 선형계 (17)이 제어의 (비인과적, anti-causal) 피드포워드 부분을 만들어낸다는 것을 보게 된다.

  • 최적 입력은 (5)의 표준 공식을 (14)에 적용해서 얻는다:
u=−R−1B^∗P^x^=−R−1(B∗0)(Pp1p1∗p0)(x1)=−R−1B∗Px−R−1B∗p1(19)u=-R^{-1}\hat B^*\hat P\hat x = -R^{-1}\begin{pmatrix}B^*&0\end{pmatrix}\begin{pmatrix}P&p_1\\p_1^*&p_0\end{pmatrix}\begin{pmatrix}x\\1\end{pmatrix} = -R^{-1}B^*Px-R^{-1}B^*p_1\tag{19}

즉 최적 입력은 상태 피드백 항에 (17)에서 온 추가 보정항이 더해진 형태를 가진다.

  • 마지막으로 (18)의 p0p_0는 p1p_1(그리고 간접적으로 PP)에 의존하는 우변의 단순 적분일 뿐이며, 최적 입력 자체에는 아무런 역할을 하지 않지만 가치함수에는 등장한다:
(xi∗1)(P(0)p1(0)p1∗(0)p0(0))(xi1)=xi∗P(0)xi+2p1∗(0)xi+p0(0),xi=x(0)(20)\begin{pmatrix}x_i^*&1\end{pmatrix}\begin{pmatrix}P(0)&p_1(0)\\p_1^*(0)&p_0(0)\end{pmatrix}\begin{pmatrix}x_i\\1\end{pmatrix} = x_i^*P(0)x_i+2p_1^*(0)x_i+p_0(0), \qquad x_i=x(0)\tag{20}

이는 초기상태 xix_i에 대한 아핀-이차형식 함수다 — 원래 문제가 아핀-이차형식이었으니 가치함수도 그 성질을 물려받는 것이 자연스럽다.

  • Remark 2: (16)의 존재조건은 H≥0H\ge0, R>0R>0이며, 이것만 만족되면 (17)은 p1p_1에 대한 선형계이고 (18)은 단순 적분이므로 (15)의 해도 [0,T][0,T] 전 구간에서 자동으로 존재한다.

2.2 Affine-Quadratic Problems with Final Conditions

  • 종단조건이 주어진 경우도 완전히 대칭적으로 전개된다. 동차화된 문제 (14)의 DRE는 (7)과 같은 형태이며, 해를 S^\hat S라 하고 마찬가지로 블록 분할하면

S^˙=−A^∗S^−S^A^−S^B^R−1B∗S^+H^,S^=(Ss1s1∗s0),S^(0)=(X000)\dot{\hat S} = -\hat A^*\hat S-\hat S\hat A-\hat S\hat BR^{-1}B^*\hat S+\hat H, \qquad \hat S=\begin{pmatrix}S&s_1\\s_1^*&s_0\end{pmatrix}, \quad \hat S(0)=\begin{pmatrix}X&0\\0&0\end{pmatrix}

이를 분할하면 (1,1), (1,2), (2,2) 블록에 대해:

S˙=−A∗S−SA−SBR−1B∗S+H,S(0)=X(21)\dot S = -A^*S-SA-SBR^{-1}B^*S+H, \quad S(0)=X\tag{21}
s˙1=−A∗s1−SBR−1B∗s1+h1=−(A+BF)∗s1+h1,F:=R−1B∗S, s1(0)=0(22)\dot s_1 = -A^*s_1-SBR^{-1}B^*s_1+h_1 = -(A+BF)^*s_1+h_1,\quad F:=R^{-1}B^*S,\ s_1(0)=0\tag{22}
s˙0=−s1∗BR−1B∗s1+h0,s0(0)=0(23)\dot s_0 = -s_1^*BR^{-1}B^*s_1+h_0,\quad s_0(0)=0\tag{23}

이번엔 (16)–(18)과 대조적으로, 초기조건이 주어졌으므로 이 방정식들을 시간이 흐르는 방향(forward) 으로 곧바로 풀 수 있다는 점이 중요하다. 뒤에서 보게 되겠지만, 상태 추정 문제에서는 바로 이 선형계 (22)가 (변수를 한 번 바꾸면) 칼만 필터의 (인과적, causal) 관측기(observer) 구조를 만들어낸다 — 3절의 피드포워드가 "미래 정보를 아는" 비인과적 계산이었던 것과 대비된다.

  • 이 문제의 최적 입력은 (7)로부터
u=R−1B^∗S^x^=R−1(B∗0)(Ss1s1∗s0)(x1)=R−1B∗Sx+R−1B∗s1(24)u = R^{-1}\hat B^*\hat S\hat x = R^{-1}\begin{pmatrix}B^*&0\end{pmatrix}\begin{pmatrix}S&s_1\\s_1^*&s_0\end{pmatrix}\begin{pmatrix}x\\1\end{pmatrix} = R^{-1}B^*Sx+R^{-1}B^*s_1\tag{24}

이며, 최적 성능은 (종단) 동차좌표에 대한 이차형식으로

(xf∗1)(S(T)s1(T)s1∗(T)s0(T))(xf1)=xf∗S(T)xf+2s1∗(T)xf+s0(T),xf=x(T)(25)\begin{pmatrix}x_f^*&1\end{pmatrix}\begin{pmatrix}S(T)&s_1(T)\\s_1^*(T)&s_0(T)\end{pmatrix}\begin{pmatrix}x_f\\1\end{pmatrix} = x_f^*S(T)x_f+2s_1^*(T)x_f+s_0(T), \qquad x_f=x(T)\tag{25}

로 주어진다 — 이 역시 종단상태 xfx_f에 대한 아핀-이차형식 함수다.

  • 다음 절에서는 초기값 버전(2.1절)의 결과를 잘 알려진 LQ-추종 문제에 적용하고, 그다음 4절에서는 종단값 버전(2.2절)의 결과를 상태 추정 문제에 적용한다.
  • Remark 3: Remark 2와 마찬가지로, (21)의 존재조건은 H≥0H\ge0, R>0R>0이다. 다만 4절에서 이를 상태 추정 문제에 적용할 때는 t∈(0,T]t\in(0,T]에서 S(t)>0S(t)>0이 추가로 필요한데, (H,A)(H,A)가 가관측이라는 조건이 이를 보장한다.

3. Linear-Quadratic Tracking

  • 표준적인 LQ-추종(LQ-tracking, 일명 서보메커니즘, servomechanism) 문제는 다음과 같이 정식화된다: CxCx가 주어진 기준신호(reference) rr을 "추종"하도록 만드는 선형 동역학 + 이차형식 추종 목적함수 문제다.
x˙=Ax+Bu, x(0)=xi,J:=∫0T((r−Cx)∗M(r−Cx)+u∗Ru)dt,M≥0, R>0(26)\dot x=Ax+Bu,\ x(0)=x_i, \qquad J:=\int_0^T\left((r-Cx)^*M(r-Cx)+u^*Ru\right)dt, \quad M\ge0,\ R>0\tag{26}

이 비용함수를 전개하면 xx에 대해 이차항 x∗C∗MCxx^*C^*MCx, 선형항 −r∗MCx−x∗C∗Mr-r^*MCx-x^*C^*Mr, 상수항 r∗Mrr^*Mr이 나오므로, 이는 정확히 (11) 형태의 아핀-이차형식 문제다. 즉 H=C∗MCH=C^*MC, h1=−C∗Mrh_1=-C^*Mr, h0=r∗Mrh_0=r^*Mr로 놓으면 2.1절의 결과를 곧바로 적용할 수 있다(여기서는 초기상태 xix_i가 주어졌으므로 2.1절, 즉 (16)–(18)에 대응한다).

  • 동차좌표에서는 이것이 다음과 같은 초기값 LQR 문제가 된다:
(x˙α˙)=(A000)(xα)+(B0)u, (x(0)α(0))=(xi1),J=∫0T((xα)∗(C∗MC−C∗Mr−r∗MCr∗Mr)(xα)+u∗Ru)dt(27)\begin{pmatrix}\dot x\\\dot\alpha\end{pmatrix}=\begin{pmatrix}A&0\\0&0\end{pmatrix}\begin{pmatrix}x\\\alpha\end{pmatrix}+\begin{pmatrix}B\\0\end{pmatrix}u,\ \begin{pmatrix}x(0)\\\alpha(0)\end{pmatrix}=\begin{pmatrix}x_i\\1\end{pmatrix}, \qquad J=\int_0^T\left(\begin{pmatrix}x\\\alpha\end{pmatrix}^*\begin{pmatrix}C^*MC&-C^*Mr\\-r^*MC&r^*Mr\end{pmatrix}\begin{pmatrix}x\\\alpha\end{pmatrix}+u^*Ru\right)dt\tag{27}

주목할 점은, 원래 LQ-추종 문제가 시간에 무관(time invariant)하더라도 기준신호 r(t)r(t)가 시간에 따라 변하면 이 재정식화된 상태비용 행렬(사실상의 QQ-행렬)은 시변(time-varying) 이 된다는 것이다.

  • 이 경우 (16)–(18)은 다음처럼 구체화된다:
−P˙=A∗P+PA−PBR−1B∗P+C∗MC,P(T)=0(28)-\dot P=A^*P+PA-PBR^{-1}B^*P+C^*MC,\quad P(T)=0\tag{28}
−p˙1=(A+BK)∗p1−C∗Mr,K:=−R−1B∗P, p1(T)=0(29)-\dot p_1=(A+BK)^*p_1-C^*Mr,\quad K:=-R^{-1}B^*P,\ p_1(T)=0\tag{29}
−p˙0=−p1∗BR−1B∗p1+r∗Mr,p0(T)=0(30)-\dot p_0=-p_1^*BR^{-1}B^*p_1+r^*Mr,\quad p_0(T)=0\tag{30}

(28)은 행렬 (A,B,C∗MC,R)(A,B,C^*MC,R)에 대한 표준 LQR의 DRE로, 원래 문제가 시불변이면 그 자체로 시불변이다 — 즉 추종해야 할 기준신호와 무관하게 오직 시스템 자체의 특성으로만 정해지는, 순수한 "피드백 게인용" DRE다. 반면 (29)는 벡터 신호 p1p_1에 대한 선형계로, 기준신호 rr에 의해 구동되며 종단조건에서부터 거꾸로(anti-causally) 시간을 거슬러 전개된다:

p˙1(t)=−(A+BK)∗p1(t)+C∗Mr(t),p1(T)=0, K:=−R−1B∗P\dot p_1(t)=-(A+BK)^*p_1(t)+C^*Mr(t),\quad p_1(T)=0,\ K:=-R^{-1}B^*P

즉 이 피드포워드 항을 계산하려면 (원리적으로는) 미래의 기준신호까지 알아야 한다 — "비인과적"이라 부르는 이유다.

  • 최적 제어는 공식 (19)로부터
u=−R−1B∗Px⏟피드백−R−1B∗p1⏟피드포워드(31)u=\underbrace{-R^{-1}B^*Px}_{\text{피드백}}\underbrace{-R^{-1}B^*p_1}_{\text{피드포워드}}\tag{31}

로, LQ-추종 문제의 잘 알려진 해답과 정확히 일치한다.

  • Remark 4: (26)의 M≥0M\ge0, R>0R>0 조건이 (28)에서 C∗MC≥0C^*MC\ge0을 보장하고, 이로부터 [0,T][0,T] 전 구간에서 P(t)≥0P(t)\ge0인 해의 존재가 보장된다.
  • Remark 5: p1p_1 대신 그 부호를 뒤집은 f(t):=−p1(t)f(t):=-p_1(t)로 쓰는 등가적인 표현도 흔히 쓰인다. 이 경우 f˙=−(A+BK)∗f−C∗Mr, f(T)=0\dot f=-(A+BK)^*f-C^*Mr,\ f(T)=0이 되고, 제어 입력은 u=−R−1B∗(Px−f)u=-R^{-1}B^*(Px-f)처럼 차이(difference) 형태로 쓸 수 있다.
  • Remark 6: (28)의 존재조건은 C∗MC≥0C^*MC\ge0과 R>0R>0인데, 이는 (26)의 M≥0M\ge0로부터 자동으로 보장된다(M≥0⇒C∗MC≥0M\ge0 \Rightarrow C^*MC\ge0).

4. State Estimation

  • 서론에서 서술한 상태 추정 문제를 다시 정리하면: 다음 동역학 제약 하에서 목적함수 JJ를 최소화하는 삼중항 (x^,w^,x^i)(\hat x,\hat w,\hat x_i)를 찾는 것이다.

x^˙=Ax^+w^,x^(0)=x^i,V>0, W>0, (C,A) 가관측\dot{\hat x}=A\hat x+\hat w,\quad \hat x(0)=\hat x_i,\quad V>0,\ W>0,\ (C,A)\ \text{가관측}

J(x^,w^,x^i)=∫0t((y−Cx^)∗V(y−Cx^)+w^∗Ww^)dτ+∥x^i∥X2(32)J(\hat x,\hat w,\hat x_i)=\int_0^t\left((y-C\hat x)^*V(y-C\hat x)+\hat w^*W\hat w\right)d\tau+\|\hat x_i\|_X^2\tag{32}

여기서는 시간 구간을 [0,t][0,t]로, 적분 변수는 τ\tau로 표기한다(추정치를 계속 갱신해가는 문제이므로 종료시각 자체를 tt라는 변수로 열어둔 것). 동차좌표로 바꾸면:

(x^˙α˙)=(A000)(x^α)+(I0)w^, x^(0)=x^i, α(t)=1,\begin{pmatrix}\dot{\hat x}\\\dot\alpha\end{pmatrix}=\begin{pmatrix}A&0\\0&0\end{pmatrix}\begin{pmatrix}\hat x\\\alpha\end{pmatrix}+\begin{pmatrix}I\\0\end{pmatrix}\hat w,\ \hat x(0)=\hat x_i,\ \alpha(t)=1,

J=∫0t((x^1)∗(C∗VC−C∗Vy−y∗VCy∗Vy)(x^1)+w^∗Ww^)dτ+∥(x^i1)∥X^2(33)J=\int_0^t\left(\begin{pmatrix}\hat x\\1\end{pmatrix}^*\begin{pmatrix}C^*VC&-C^*Vy\\-y^*VC&y^*Vy\end{pmatrix}\begin{pmatrix}\hat x\\1\end{pmatrix}+\hat w^*W\hat w\right)d\tau+\left\|\begin{pmatrix}\hat x_i\\1\end{pmatrix}\right\|_{\hat X}^2\tag{33}
  • 이 문제는 언뜻 2.2절의 아핀-이차형식 문제(제어 입력 uu 대신 잡음 w^\hat w가 그 역할)와 비슷해 보인다. 그런데 결정적인 차이가 있다: 3절의 추종 문제에서는 초기상태 xix_i가 주어졌고 제어입력 uu만 모르는 값이었던 반면, 여기서는 초기상태 x^i\hat x_i도, 그리고 종단상태 x^(t)\hat x(t)도 둘 다 모른다 — 사실상 구간 [0,t][0,t]에서의 상태 궤적 전체(그리고 프로세스 잡음의 "최적" 추정치 w^\hat w)를 통째로 찾아내는 것이 과제다.
  • 저자는 이 난점을 다음과 같이 우회한다: 일단 종단상태가 알려져 있다고 가정하고 2.2절의 종단조건 LQR 형식을 적용해, 우리가 이미 (25)로 알고 있는 최적 비용(cost-to-arrive)을 구한다. 그다음 그 결과를 종단상태의 알려지지 않은 부분 x^(t)=xf\hat x(t)=x_f에 대해 한 번 더 최적화하면, 이것이 바로 (33)의 답이 될 것이다 — 알려지지 않은 종단조건에 대해 가능한 모든 일관된 상태 궤적을 놓고 최적화하는 것과 결국 같은 셈이기 때문이다. 구체적으로 다음 문제를 생각한다:
(x^˙α˙)=(A000)(x^α)+(I0)w^, x^(0)=x^i, (x^(t)α(t))=(xf1),J=∫0t((x^1)∗(C∗VC−C∗Vy−y∗VCy∗Vy)(x^1)+w^∗Ww^)dτ+∥(x^i1)∥X^2(34)\begin{pmatrix}\dot{\hat x}\\\dot\alpha\end{pmatrix}=\begin{pmatrix}A&0\\0&0\end{pmatrix}\begin{pmatrix}\hat x\\\alpha\end{pmatrix}+\begin{pmatrix}I\\0\end{pmatrix}\hat w,\ \hat x(0)=\hat x_i,\ \begin{pmatrix}\hat x(t)\\\alpha(t)\end{pmatrix}=\begin{pmatrix}x_f\\1\end{pmatrix}, \qquad J=\int_0^t\left(\begin{pmatrix}\hat x\\1\end{pmatrix}^*\begin{pmatrix}C^*VC&-C^*Vy\\-y^*VC&y^*Vy\end{pmatrix}\begin{pmatrix}\hat x\\1\end{pmatrix}+\hat w^*W\hat w\right)d\tau+\left\|\begin{pmatrix}\hat x_i\\1\end{pmatrix}\right\|_{\hat X}^2\tag{34}

이는 종단상태가 알려진, (14) 형태의 문제이므로, (21)–(23)의 결과를 그대로 (이번엔 B→IB\to I로 놓고) 적용할 수 있다:

S˙=−A∗S−SA−SW−1S+C∗VC,S(0)=X(35)\dot S=-A^*S-SA-SW^{-1}S+C^*VC,\quad S(0)=X\tag{35}
s˙1=−(A+W−1S)∗s1−C∗Vy,s1(0)=0(36)\dot s_1=-(A+W^{-1}S)^*s_1-C^*Vy,\quad s_1(0)=0\tag{36}
s˙0=−s1∗W−1s1+y∗Vy,s0(0)=0(37)\dot s_0=-s_1^*W^{-1}s_1+y^*Vy,\quad s_0(0)=0\tag{37}

x^(t)=xf\hat x(t)=x_f로 제약된 문제 (34)의 최적값은 (25)에 의해

inf⁡x^,w^, x^(t)=xfJ(x^,w^)=xf∗S(t)xf+2s1∗(t)xf+s0(t)(38)\inf_{\hat x,\hat w,\ \hat x(t)=x_f} J(\hat x,\hat w) = x_f^*S(t)x_f+2s_1^*(t)x_f+s_0(t)\tag{38}

로 주어진다. 이제 이 값을 (여전히 모르는) xfx_f에 대해 한 번 더 최소화하면, 사실상 시각 tt에서의 최적 추정치 x^(t)\hat x(t) 자체를 얻게 된다. (38)은 xfx_f에 대한 아핀-이차형식이므로, 이를 최소화하는 xfx_f는

xf=−S−1(t)s1(t)=x^(t)(39)x_f = -S^{-1}(t)s_1(t) = \hat x(t)\tag{39}

로 명시적으로 구해진다. 즉 최적 추정치 x^(t)\hat x(t)는 S(t)S(t)와 s1(t)s_1(t)로부터 곧바로 얻어진다.

  • (39)를 얻는 한 가지 방법은 (35)–(36)을 함께 앞으로 적분해 S(t),s1(t)S(t),s_1(t)를 구한 뒤 (39)를 적용하는 것이다. 하지만 저자는 s1s_1에 대한 식 대신, x^\hat x 자신이 직접 만족하는 미분방정식을 유도해 그것을 대신 사용하고 싶어 한다. (39)를 tt에 대해 미분하고 곱미분 법칙 및 (35)–(36)을 대입하는 다소 긴 대수적 정리 과정을 거치면(원문 (40) 위의 유도 과정), 결국
x^˙=(A−LC)x^+Ly=Ax^+L(y−Cx^),L:=S−1C∗V(40)\dot{\hat x} = (A-LC)\hat x+Ly = A\hat x+L(y-C\hat x), \qquad L:=S^{-1}C^*V\tag{40}

이라는 놀랍도록 익숙한 형태에 도달한다. 즉 x^\hat x의 동역학은 시스템 x˙=Ax, y=Cx\dot x=Ax,\ y=Cx에 대한 관측기(observer) 그 자체이며, 최적 관측기 게인 LL은 전진 방향(forward) DRE (35)의 해로부터 얻어진다. 식 (35)와 (40)이 바로 칼만 필터의 "정보 필터(information filter)" 형태다. 이 용어와, 공분산 행렬로 표현되는 확률적 칼만 필터와의 관계는 다음 소절에서 상세히 다룬다.

  • Remark 7: DRE (35)의 존재조건은 V≥0V\ge0, W>0W>0이다. 하지만 관측기 게인 공식 (40)이 성립하려면 SS가 가역이어야 하는데, (C∗VC,A)(C^*VC,A)가 가관측이라는 추가 조건이 S(t)>0S(t)>0을 보장한다. (32)의 가정 — V>0V>0이고 (C,A)(C,A)가 가관측 — 은 (V1/2C,A)(V^{1/2}C,A)가 가관측함을 함의하고, 이는 (C∗VC,A)(C^*VC,A)의 가관측성과 동치이므로 이 조건은 이미 충족돼 있다.

4.1 Relations to the Stochastic Kalman Filter

  • 전통적인 확률적 칼만 필터 문제는 w,vw,v가 평균 0, 서로 비상관인 백색잡음 프로세스이고 (각각의 순시 공분산이 Σw,Σv\Sigma_w,\Sigma_v, 초기상태의 공분산이 Σi\Sigma_i)라는 가정 하에, 추정오차 e:=x−x^e:=x-\hat x의 분산 12E[∥e(t)∥2]\tfrac12\mathbb{E}[\|e(t)\|^2]을 최소화하는 x^\hat x를 찾는 문제로 정식화된다. 이 문제의 해는 오차 공분산 행렬 Σe\Sigma_e에 대한 DRE와, x^\hat x에 대한 관측기로 주어진다:
Σ˙e=AΣe+ΣeA∗−ΣeC∗Σv−1CΣe+Σw,Σe(0)=Σi(41)\dot\Sigma_e = A\Sigma_e+\Sigma_eA^*-\Sigma_eC^*\Sigma_v^{-1}C\Sigma_e+\Sigma_w, \quad \Sigma_e(0)=\Sigma_i\tag{41}
x^˙=Ax^+L(y−Cx^),L:=ΣeC∗Σv−1(42)\dot{\hat x}=A\hat x+L(y-C\hat x), \qquad L:=\Sigma_eC^*\Sigma_v^{-1}\tag{42}

이를 앞서 유도한 확정론적 버전 (35), (40)과 나란히 놓고 비교해보면

S˙=−A∗S−SA−SW−1S+C∗VC,S(0)=X(43)\dot S = -A^*S-SA-SW^{-1}S+C^*VC, \quad S(0)=X\tag{43}
x^˙=Ax^+L(y−Cx^), L:=S−1C∗V(44)\dot{\hat x}=A\hat x+L(y-C\hat x),\ L:=S^{-1}C^*V\tag{44}

두 관계는 S(t)=Σe−1(t)S(t)=\Sigma_e^{-1}(t)로 정확히 대응된다. 실제로 (43)에서 곱미분 법칙으로 S−1S^{-1}에 대한 미분방정식을 유도하면

ddtS−1=−S−1S˙S−1=S−1A∗+AS−1+W−1−S−1C∗VCS−1\frac{d}{dt}S^{-1} = -S^{-1}\dot S S^{-1} = S^{-1}A^*+AS^{-1}+W^{-1}-S^{-1}C^*VCS^{-1}

가 되는데, 이는 정확히 Σe=S−1\Sigma_e=S^{-1}, Σi=X−1\Sigma_i=X^{-1}, Σv=V−1\Sigma_v=V^{-1}, Σw=W−1\Sigma_w=W^{-1}로 식별했을 때의 (41)과 일치한다. 두 관측기 게인 LL도 L=ΣeC∗Σv−1=S−1C∗VL=\Sigma_eC^*\Sigma_v^{-1}=S^{-1}C^*V로 동일함을 쉽게 확인할 수 있다.

  • 이 대응관계는 확정론적 문제의 가중치 행렬 V,W,XV,W,X가 확률적 버전의 (역)공분산과 정확히 일치한다는, 매우 깔끔한 해석을 제공한다: Σw\Sigma_w가 작다는 것(동역학 모델을 더 신뢰한다는 것)은 W=Σw−1W=\Sigma_w^{-1}가 크다는 것과 같고, 이는 비용함수에서 w^\hat w를 작게 만들도록 강하게 압박한다는 뜻이다. 마찬가지로 Σv\Sigma_v가 작다는 것(측정을 더 신뢰한다는 것)은 V=Σv−1V=\Sigma_v^{-1}가 크다는 뜻이고, Σi\Sigma_i가 작다는 것(초기상태를 더 확신한다는 것)은 X=Σi−1X=\Sigma_i^{-1}가 크다는 뜻이다 — 즉 확률론의 "공분산"과 결정론의 "비용 가중치"는 서로 역수 관계에 있다.
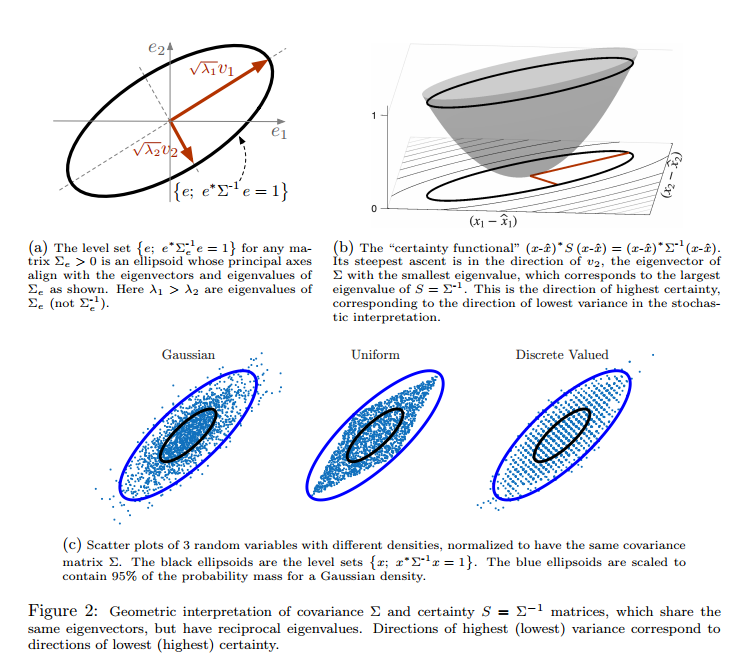
  • S(t)=Σe−1(t)S(t)=\Sigma_e^{-1}(t)는 흔히 "정보 행렬(information matrix)" 이라 불린다. 저자는 이를 확률론에 기대지 않고도 기하학적으로 설명한다: 공분산 행렬 Σe\Sigma_e의 준위집합(level set) {e;e∗Σe−1e=1}\{e; e^*\Sigma_e^{-1}e=1\}은 고유벡터 방향을 주축으로 갖는 타원체이며, 최대 고유값 λ1\lambda_1 방향(장축)이 분산이 가장 큰(=가장 불확실한) 방향이다.
{e∈Rn: e∗Σe−1e≤Fχn2−1(p)}(45)\left\{e\in\mathbb R^n:\ e^*\Sigma_e^{-1}e\le F_{\chi_n^2}^{-1}(p)\right\}\tag{45}
  • pp는 타원체 안에 포함되는 확률질량의 비율이고, Fχn2−1F_{\chi_n^2}^{-1}는 자유도 nn인 카이제곱 분포의 분위수 함수임. 이 확률질량 해석은 가우스 분포에서 정확하며, 단봉 분포에서는 근사 해석임.

  • 저자는 (39)로부터 유사한 논증을 확률 없이도 전개할 수 있음을 보인다. 임의의 "추정 후보" xx에서의 cost-to-arrive 값과, 실제 최적 추정치 x^\hat x에서의 값의 차이를 계산하면 ((39)의 s1=−Sx^s_1=-S\hat x 관계를 이용):
x^=arg⁡min⁡xf(xf∗Sxf+2s1∗xf+s0)=−S−1s1(46)\hat x=\arg\min_{x_f}\left(x_f^*Sx_f+2s_1^*x_f+s_0\right)=-S^{-1}s_1\tag{46}
  • xfx_f는 후보 상태이고, s1s_1은 cost-to-arrive 이차함수의 선형항 계수임. 미분해 0으로 두면 최적 추정치가 −S−1s1-S^{-1}s_1로 정해지는 구조임.
(x∗Sx+2s1∗x+s0)−(x^∗Sx^+2s1∗x^+s0)=(x−x^)∗S(x−x^)(47)(x^*Sx+2s_1^*x+s_0)-(\hat x^*S\hat x+2s_1^*\hat x+s_0) = (x-\hat x)^*S(x-\hat x)\tag{47}

S>0S>0이므로 이는 (x−x^)(x-\hat x)에 대한 "그릇 모양(bowl-shaped)"의 이차형식이다. 어떤 방향에서든 이 범함수가 더 가파를수록(=SS의 해당 방향 고유값이 클수록), 최적 필터가 그 방향의 추정치에 대해 더 "확신"한다고 해석할 수 있다 — SS의 최대 고유값 방향이 가장 확신하는 방향, 최소 고유값 방향이 가장 불확실한 방향이다(이는 Σe=S−1\Sigma_e=S^{-1} 관점에서 보면 정확히 반대로 뒤집힌다: Σe\Sigma_e의 최대 고유값 방향이 분산이 가장 큰, 즉 가장 불확실한 방향이다).

  • 이런 이유로 저자는 SS를 확률적 해석에 기대는 "정보 행렬"보다는, 이 기하학적(곡률) 해석에 기반한 "확실성 행렬(certainty matrix)" 로 부르는 것이 결정론적 정식화에서는 더 적절하다고 제안한다.

5. Discussion

  • 가제어성과 가관측성이 "쌍대(dual)" 개념이라거나, 상태 피드백과 추정이 어떤 쌍대성을 갖는다는 말은 오랫동안 문헌과 교과서에 등장해왔다. 그런데 저자는 LQR과 칼만 필터를 쌍대 문제로 보는 것이 그다지 설득력 있지 않다고 지적한다: LQR의 상태 피드백 제어기는 메모리가 없는(memoryless) 정적 사상인 반면, 칼만 필터는 관측기라는 동역학(dynamics) 을 갖기 때문에 두 구조가 근본적으로 다르다는 것이다.
  • 오히려 LQ-추종 문제와 칼만 필터가 서로 더 유사해 보이지만, 이마저도 완전한 쌍대는 아니다. LQ-추종 문제는 초기상태가 주어진 문제이므로, 시간반전을 통한 진짜 쌍대는 "종단상태를 아는" 추정 문제가 될 텐데, 이는 칼만 필터가 실제로 푸는 문제(초기상태도 종단상태도 모르는 문제)와 다르다. 칼만 필터의 진짜 시간반전 쌍대는 오히려 "초기상태를 모르는" LQ-추종 문제일 텐데, 이 문제는 (31)의 해가 애초에 상태 피드백을 전제로 하므로 다소 허구적(fictitious)인 문제가 되어버린다.
  • 그럼에도 LQ-추종 문제와 칼만 필터의 유사성(완전한 쌍대성은 아니지만)으로부터, 그리고 이 둘을 LQR과 대비시키는 데서 얻을 수 있는 통찰이 하나 있다: 추종과 추정 문제는 모두 동역학(메모리)을 갖는 반면, LQR 제어기는 메모리가 없다는 것이다. 동적 계획법의 잘 알려진 결과에 따르면, 다음 형태의 목적함수
J=∫0Tϕ(x(t),u(t),t) dt(48)J=\int_0^T \phi\big(x(t),u(t),t\big)\,dt\tag{48}

에 대한 최적 제어는 항상 상태공간에서 제어값 집합으로 가는 어떤 사상 K(⋅,t)K(\cdot,t)에 대해 u(t)=K(x(t),t)u(t)=K(x(t),t) 형태의 메모리 없는 상태 피드백이다. 그런데 추종·추정 문제의 목적함수는 실제로는

J=∫0Tϕ(x(t),u(t),z(t),t) dt(49)J=\int_0^T \phi\big(x(t),u(t),z(t),t\big)\,dt\tag{49}

형태다. 여기서 최소화 대상은 x,ux,u이지만, zz는 (추종의 경우 기준신호 rr, 추정의 경우 관측값 yy처럼) 고정된 기지(既知) 신호로 최적화 대상이 아니다. 이런 문제는 (48)의 형태가 아니므로 최적 입력이 메모리 없는 상태 피드백이 되지 않는다. 즉 목적함수 안에 (최적화 대상이 아닌) 고정된 외부 신호 zz가 존재한다는 것 자체가, 설령 상태 피드백이 (원리적으로) 가능하더라도 최적 제어기가 동역학(내부 메모리)을 가지게 만드는 근본 원인이라는 것이다 — 이는 이 논문 전체의 대수적 전개를 관통하는 개념적 결론이라 할 만하다.

  • 끝으로 저자는, 1절에서 LQRi\mathrm{LQR}_i와 LQRf\mathrm{LQR}_f 사이에 사용한 시간반전 논증이 선형·이차형식 문제에 국한되지 않고, 비선형 동역학과 비이차형식 목적함수에도 그대로 적용됨을 지적하며 논문을 맺는다:

x˙=f(x,u), x(T)=xf⇔−x~˙=f(x~,u~), x~(0)=xf,x~(t):=x(T−t), u~(t):=u(T−t)\dot x=f(x,u),\ x(T)=x_f \quad\Leftrightarrow\quad -\dot{\tilde x}=f(\tilde x,\tilde u),\ \tilde x(0)=x_f,\qquad \tilde x(t):=x(T-t),\ \tilde u(t):=u(T-t)

이때 대응하는 cost-to-go와 cost-to-arrive 가치함수는 단순히 서로의 시간반전일 뿐이다.


이 논문은 1960년 칼만의 두 논문(최적 제어, 최적 필터링)이 반세기 넘게 "서로 다른 두 이론"처럼 따로 가르쳐져 온 관행에, "동차좌표"라는 대수적 트릭 하나로 다리를 놓는다. LQR의 리카티 방정식을 한 번 더 확장하고 블록으로 쪼개는 것만으로 칼만 필터의 관측기 방정식이 저절로 튀어나온다는 사실은, 왜 두 이론이 그토록 닮아 있었는지를 "쌍대성"이라는 다소 신비로운 단어에 기대지 않고 순수하게 대수적으로 설명해낸다는 점에서 이 튜토리얼의 가장 큰 미덕이라 할 수 있다.
0개의 댓글