- PM: 프로덕트의 방향성, 전략을 수립하고 성공을 책임지는 역할
- 중점: 비즈니스와 사용성 가치를 고려한 제품, 방향성과 전략 설정
우리가 앞으로 PM으로어떤 문제를 해결하자고 할 때,
그냥 중요해서요. 제가 생각하기엔 이게 불편해서요 라고 하면 과연 설득이 될까?
노노 절대 안먹힌다.
그래서 시장 및 경쟁사 조사를 위한 데스크 리서치 방법을 분석하는 강의를 듣고, 나도 한번 쭉 따라해보는 시간을 갖으려고 한다.
데스크 리서치를 해야하는 이유
위에서 말했듯이 PM 역할로서 프로덕트 방향성, 문제를 해결하기 위함이다.
좀 더 설명하자면 사용자, 시장, 경쟁사, 회사의 방향성을 이해하고 인사이트를 얻고 기획을 위한 자료를 찾는 과정이라고 생각하면 된다.
이번에 내가 조사할 회사는 "토스뱅크"이다.
토스 뱅크의 회사 비전부터 알아보자
회사 비전
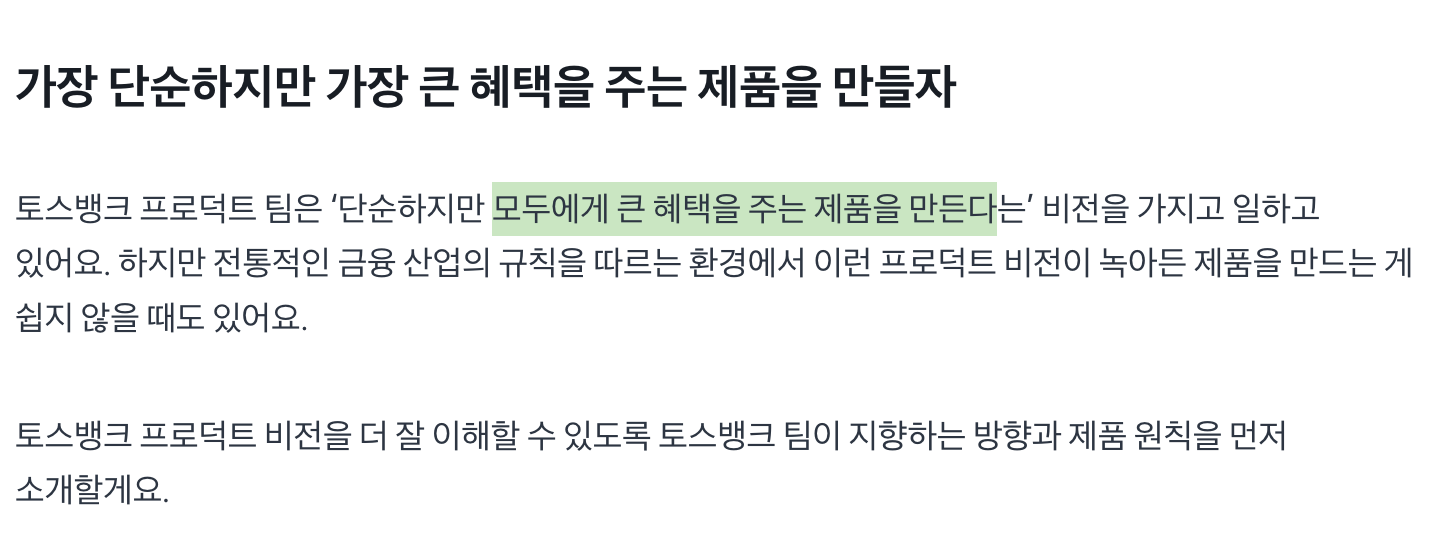
'단순하지만 모두에게 큰 혜택을 주는 제품을 만든다'
- 토스를 사용해본 이용자들은 이게 무슨말인지 알 것 같다. 토스를 사용하다보면 다른 앱과 다르게 간단하다. 사혼의 구슬처럼 흩어져있는 앱을 설치하지 않아도 되고, 안내해주는 문구, 안내해주는 가이드에 따라가다보면 손 쉽게 어떤 것을 할 수 있다.
바로 뒤에 내가 경험했던 것들이 나온다.
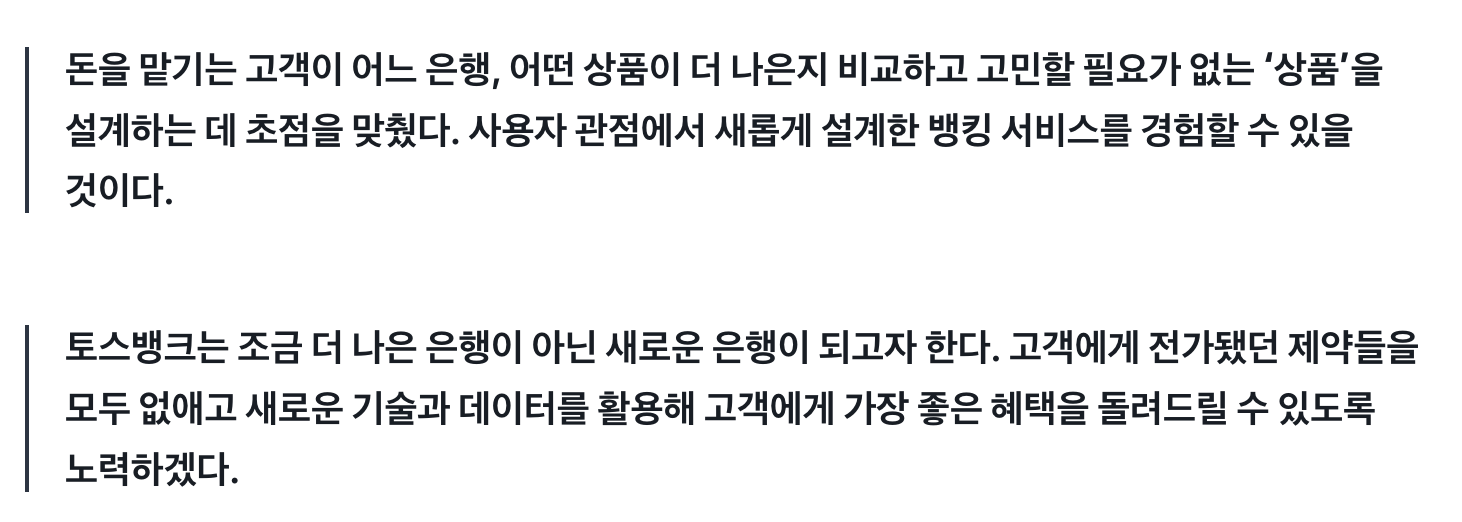
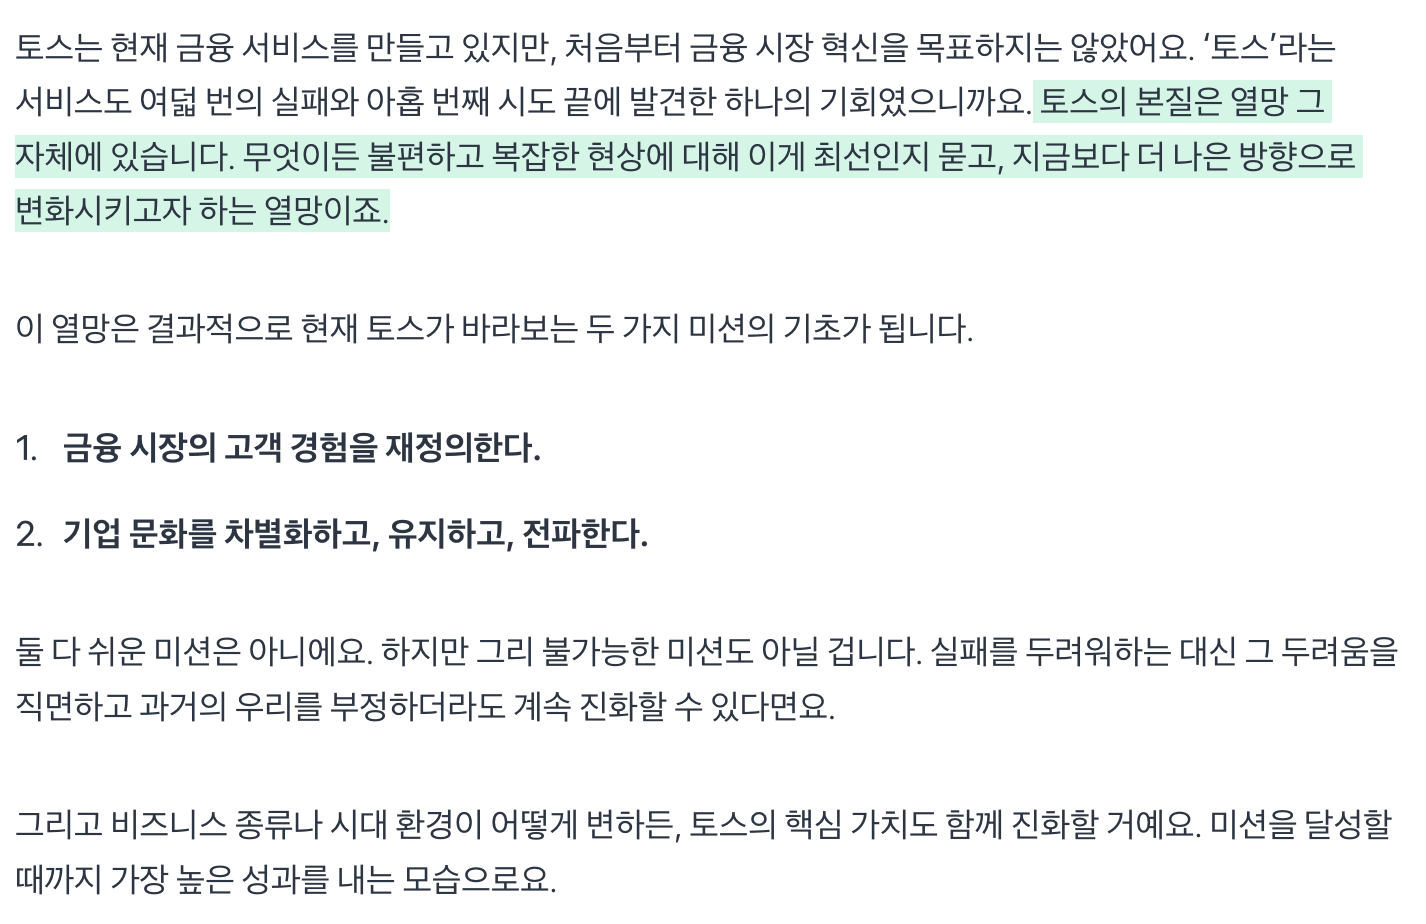
대표
- 초기 직무: 금융 컨설턴트
- 특징 : 감성, 사내 정치, 기존 관행을 철저히 배제하고 오직 데이터, 논리, 목표 달성에 집중
- '지금 이자 받기' 도입: 은행의 막대한 서버 비용을 감수하는 대신, 매일 고객을 앱에 접속하게 만드는 효과를 수치로 계산해 내어 시장 판도를 바꿈
- 대안 신용평가: 기존 금융권의 편견을 버리고 통신비 등 비금융 데이터를 긁어모아 새로운 우량 고객층을 발굴해 내며 단기간에 흑자 전환을 이끌었음
재무현황
2025년 자료를 보면 토스뱅크는 아래 처럼 운영되었다. (2025년 자료를 바탕으로 한, AI 분석)
-
압도적인 수익원: 이자 마진 (예대금리차)
토스뱅크의 가장 큰 수익은 고객에게 싼 이자로 돈을 받아(예금), 다른 고객에게 비싼 이자로 빌려주는(대출) 과정에서 발생하는 금리 차이에서 나옵니다.
순이자손익: 2025년 3분기 누적 순이자손익은 약 6,270억 원(627,011백만원)에 달합니다.
예대금리차: 원화대출채권 평균이자율은 5.50%인데 반해, 원화예수금(예금) 평균이자율은 1.93%에 불과합니다. 즉, 고객 돈을 굴려 평균 3.57%p의 마진을 남기고 있는 것입니다. -
주요 타겟: 기업이 아닌 '가계대출' 집중
이자를 벌어들이는 주요 대상은 일반 개인(가계)입니다.
전체 대출금(총여신) 약 15조 4,460억 원 중에서 가계대출이 약 14조 584억 원으로 전체의 약 91%라는 압도적인 비중을 차지하고 있습니다. 반면 기업 대출은 약 1조 3,876억 원에 불과합니다. -
미끼 상품의 대가: 수수료 부문은 적자
송금 수수료 무료 등 파격적인 혜택으로 고객을 끌어모으는 만큼, 수수료 부문에서는 돈을 벌기는커녕 오히려 까먹고 있습니다.
2025년 3분기 기준 수수료 수익은 약 1,204억 원(120,491백만원)이지만, 수수료 비용으로 약 1,599억 원(159,905백만원)을 지출했습니다.
결과적으로 순수수료손익은 약 394억 원(39,414백만원) 적자를 기록 중입니다
신사업 동향
- 아직 이거와 관련된 채용 공고는 찾을 수 없음.
파트너 사이트
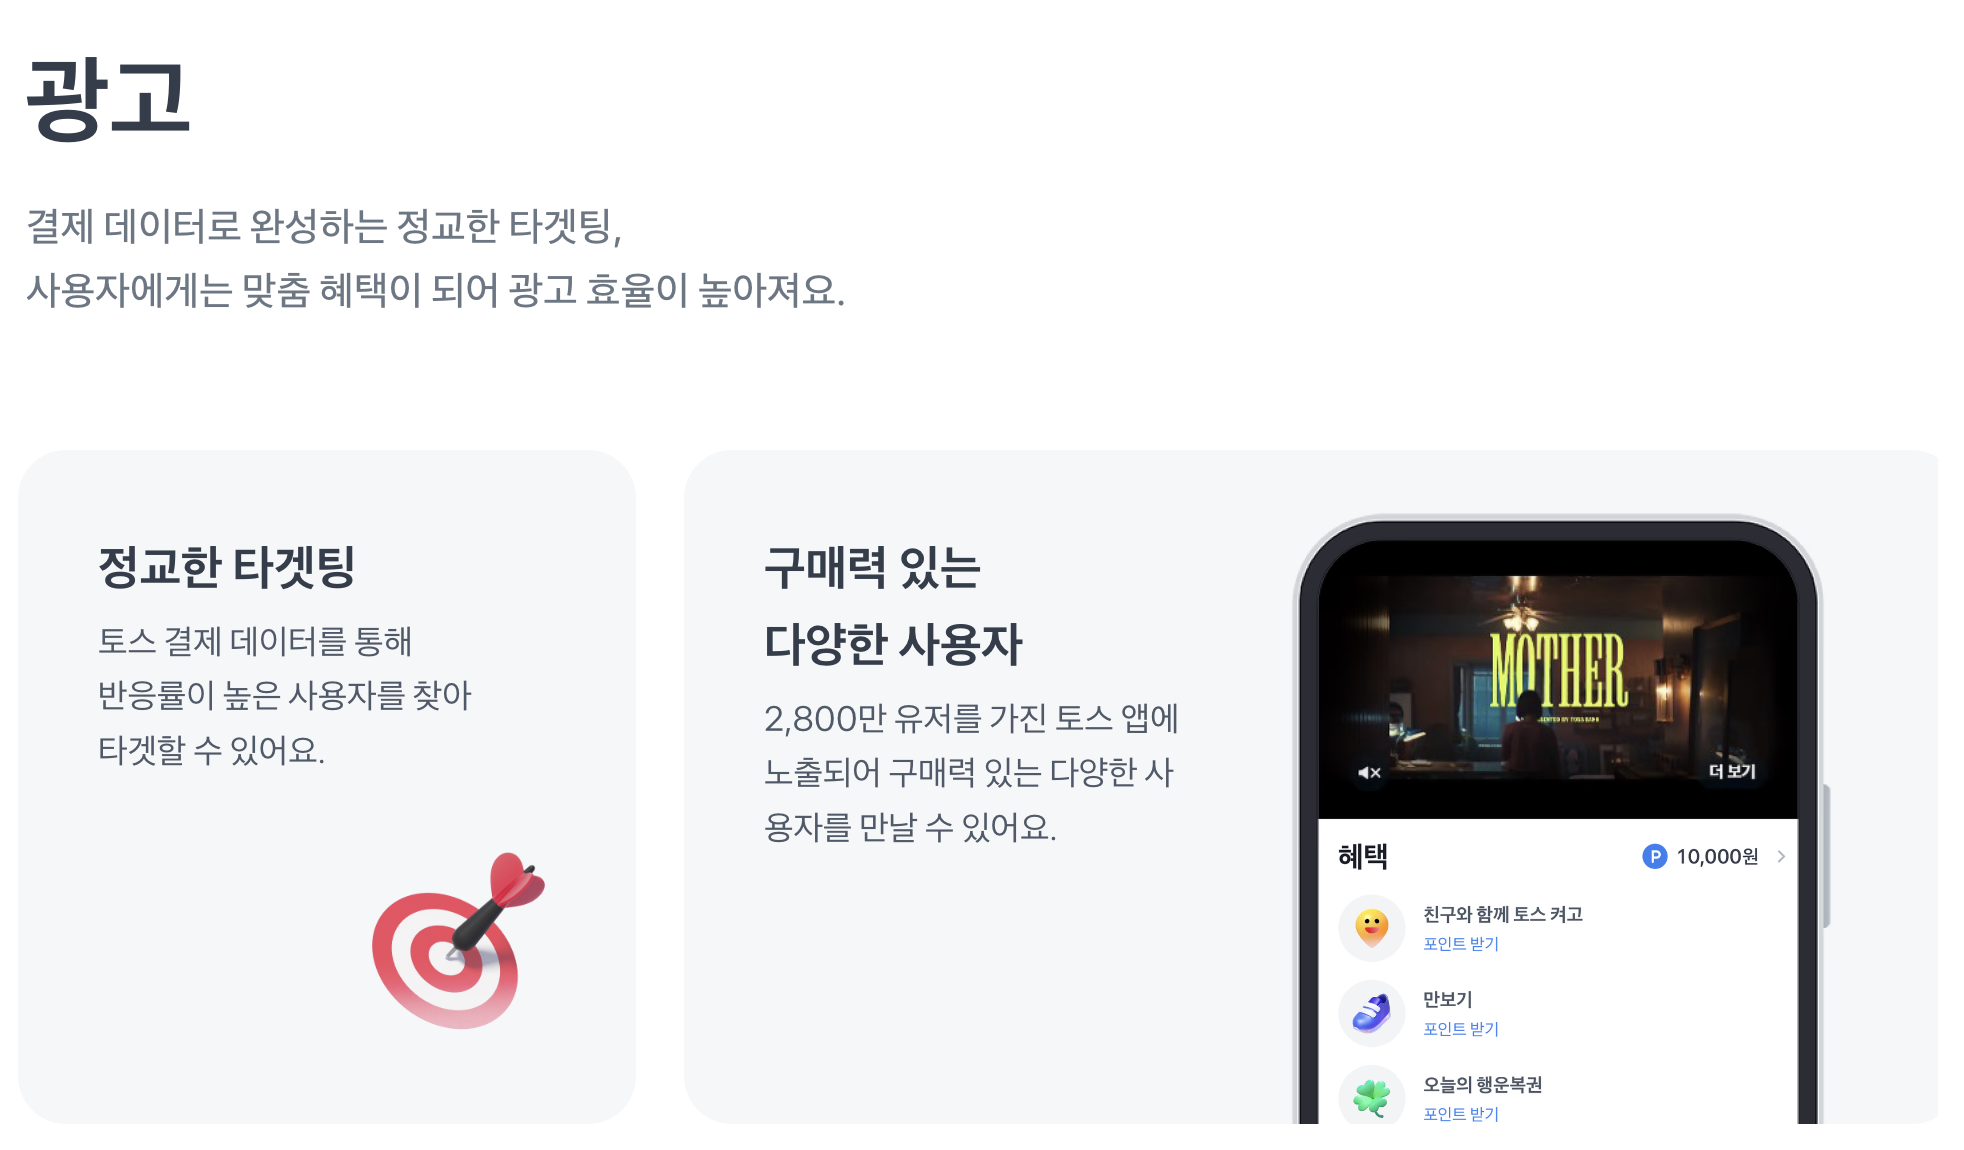
- 토스 비즈니스
역시 대부분의 BM은 광고!
사용자 VOC/커뮤니티 반응
- 안드로이드 앱스토어 (AI로 정리)
- 앱의 무거움과 복잡해진 UI (슈퍼앱의 딜레마)
- 기능 과잉: 간편 송금으로 시작했지만 현재는 은행, 증권, 보험, 쇼핑, 만보기, 미니게임(고양이 키우기 등) 등 너무 많은 기능이 하나로 통합되면서 앱 자체가 무거워지고 로딩 속도가 느려졌다는 불만이 가장 많습니다.
- 직관성 저하: 단순히 송금이나 잔액 확인 등 금융 업무만 빠르게 처리하고 싶은 사용자들에게는 불필요한 탭이 너무 많아져, 오히려 원하는 메뉴를 찾기 복잡해졌다는 의견이 흔히 보입니다.
- 잦은 업데이트와 홈 화면 변경
- 사용자 피로도 증가: 기능 고도화를 위한 업데이트가 매우 잦은 편인데, 이 과정에서 홈 화면 배치나 핵심 메뉴의 위치가 자주 바뀝니다. "기껏 적응해 놓으면 화면이 또 바뀌어서 헷갈린다"며 불편을 호소하는 리뷰가 꾸준히 제기됩니다.
- 과도한 광고 및 마케팅 알림
- 광고 피로도: 포인트 혜택을 받거나 미니 게임을 이용할 때 노출되는 광고와 유도 페이지가 너무 많아졌다는 평가가 있습니다.
- 마케팅 알림: 서비스 가입 과정에서 묶여 있는 '마케팅 정보 수신 동의'를 무심코 누르게 되는 경우가 많아, 원치 않는 대출, 보험, 카드 발급 권유 푸시 알림이나 전화가 잦아져 업무에 방해가 된다는 지적이 있습니다.
- 타 금융사 연동 지연 및 갱신 불편
- 동기화 지연: 오픈뱅킹을 통해 연결해 둔 다른 은행의 계좌 잔액이나 신용카드 결제 내역이 실시간으로 빠르게 연동되지 않고 업데이트가 지연될 때가 있다는 불만이 있습니다.
인증 번거로움: 다른 은행의 인증서를 갱신할 때마다 토스에 연결해 둔 여러 계좌를 다시 일일이 인증하고 갱신 절차를 거쳐야 하는 부분이 번거롭다는 의견도 존재합니다.
- 개인정보 제공에 대한 부담감
- 제3자 정보 제공 동의: 앱 내에서 제공하는 '내게 맞는 대출 찾기', '보험 분석' 등의 편의 서비스를 이용하려면 수많은 제휴사에 개인정보 제3자 제공 동의를 필수적으로 해야 하는 경우가 많습니다. 이 때문에 정보 유출에 대한 불안감이나 신용도에 영향을 줄까 우려하는 사용자들이 많습니다.
- 이용 한도 제한
- 보안 정책상 일반 회원의 경우 1회/1일 송금 및 결제 한도(예: 1회 200만 원, 1일 1,000만 원 등)가 지정되어 있어, 부동산 계약금 등 큰 금액을 급하게 이체해야 할 때 한도에 걸려 돈을 보내지 못해 불편을 겪었다는 실사용자들의 후기도 있습니다.
서비스 개편 내역
아쉽게도 토스의 최근 서비스 개편 내역은 전부 patch만 해서 major 버전에서 뭐가 바뀌었는지 확인은 못했다!