정의: 종속 변수 y와 한 개 이상의 독립 변수 x와의 선형 상관 관계를 모델링하는 분석 기법
회귀 문제 분류
- 종속변수와 독립변수 수에 따라 분류
- 독립변수, 종속변수 1개 >> 단변량 단순 회귀
- 독립변수 2개 이상 >> 다중 회귀
- 종속변수 2개 이상 >> 다변량
선형 회귀로 풀 수 있는 문제들
- 메신저에 등록된 친구의 수와 한 주 동안 주고받은 메세지의 수
- 마일리지에 따른 중고차 가격
- 학습시간과 시험점수
- 도심에서부터의 거리에 따른 토지 가격
- 마케팅 비용과 매출 사이의 관계
- 직선형이 아닌 경우
  >> 다항 회귀(Polynomial Regression): 지수(x^n) 적용 가능
>> 직선형으로 만들어보기: 데이터 변환(transformation)- 간단하게 표현한 회귀 모델:
- 좀 더 정확한 표현(단변량 단순 회귀): (오류항)
- 일반화(다중 회귀):
- 어떻게 최적의 를 찾을까?
- 최량적합선 찾기
- 각 데이터 포인트와의 거리(오류)가 가장 가까운 직선의 방정식
수학으로 찾기
- 오차 정의: SSE(Sum of Squared Errors) :
- : 적합선의 Y의 값
- 공식
- : X 평균
- : Y 평균
머신 러닝으로 선형 회귀(이론)
- 손실 함수 또는 비용 함수
- 예측값과 실제값의 오차
- 회귀 문제에서는 일반적으로 MSE(Mean Squared Error)를 사용
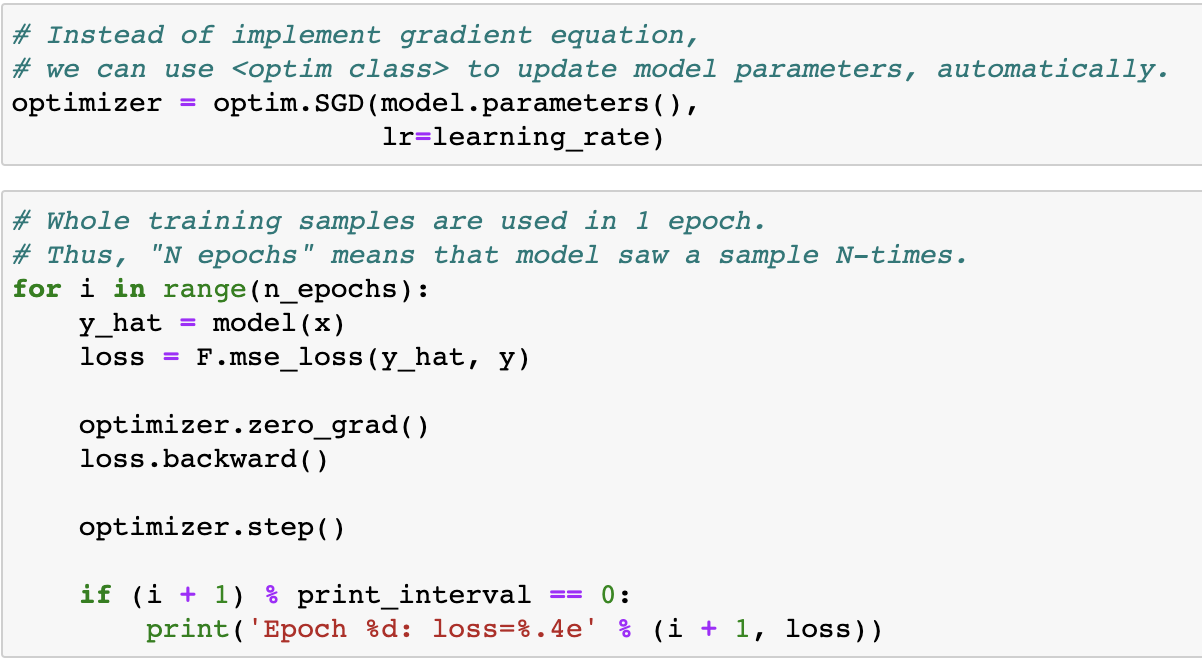
- 최적화
- 가장 작은 손실 함수 값을 출력하는 파라미터찾기
- 경사하강법 사용
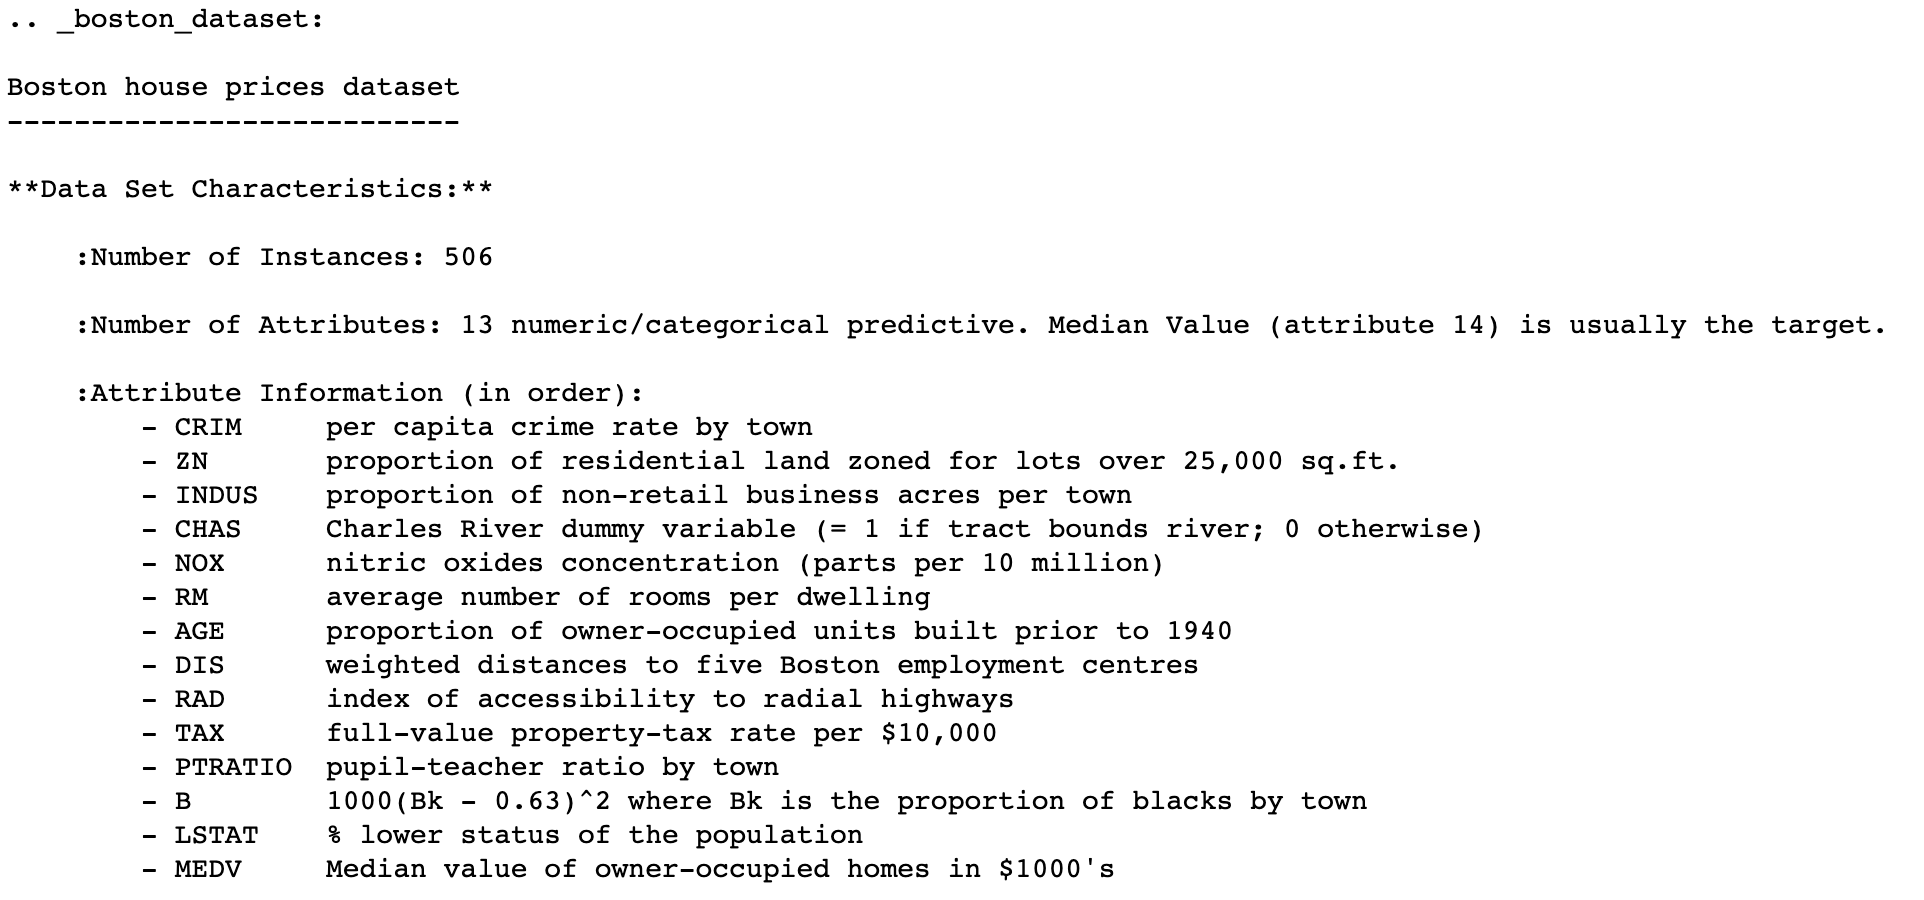
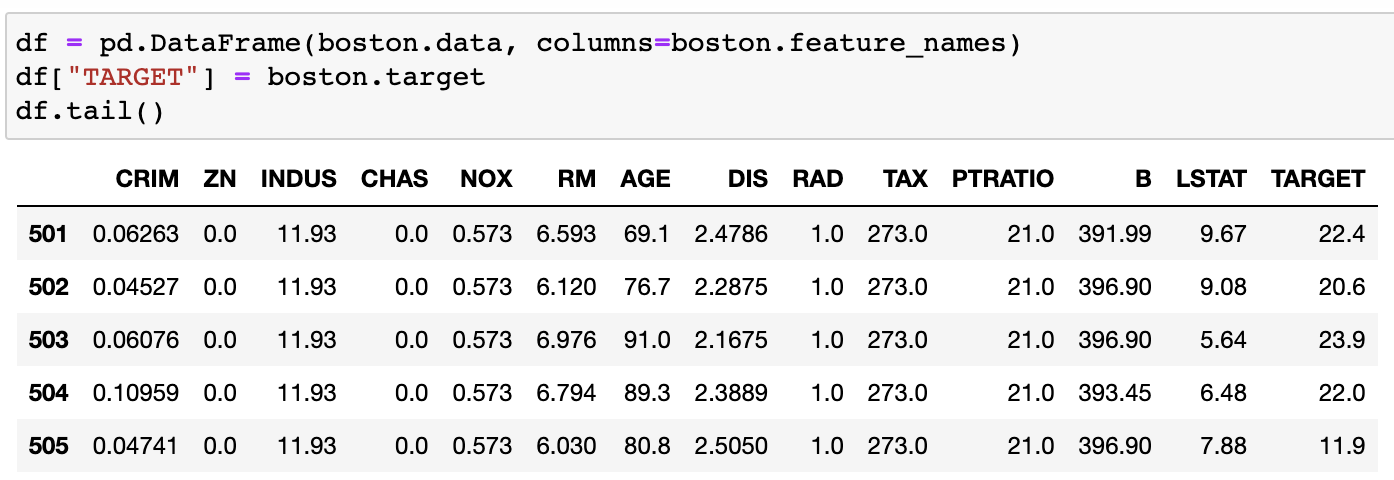
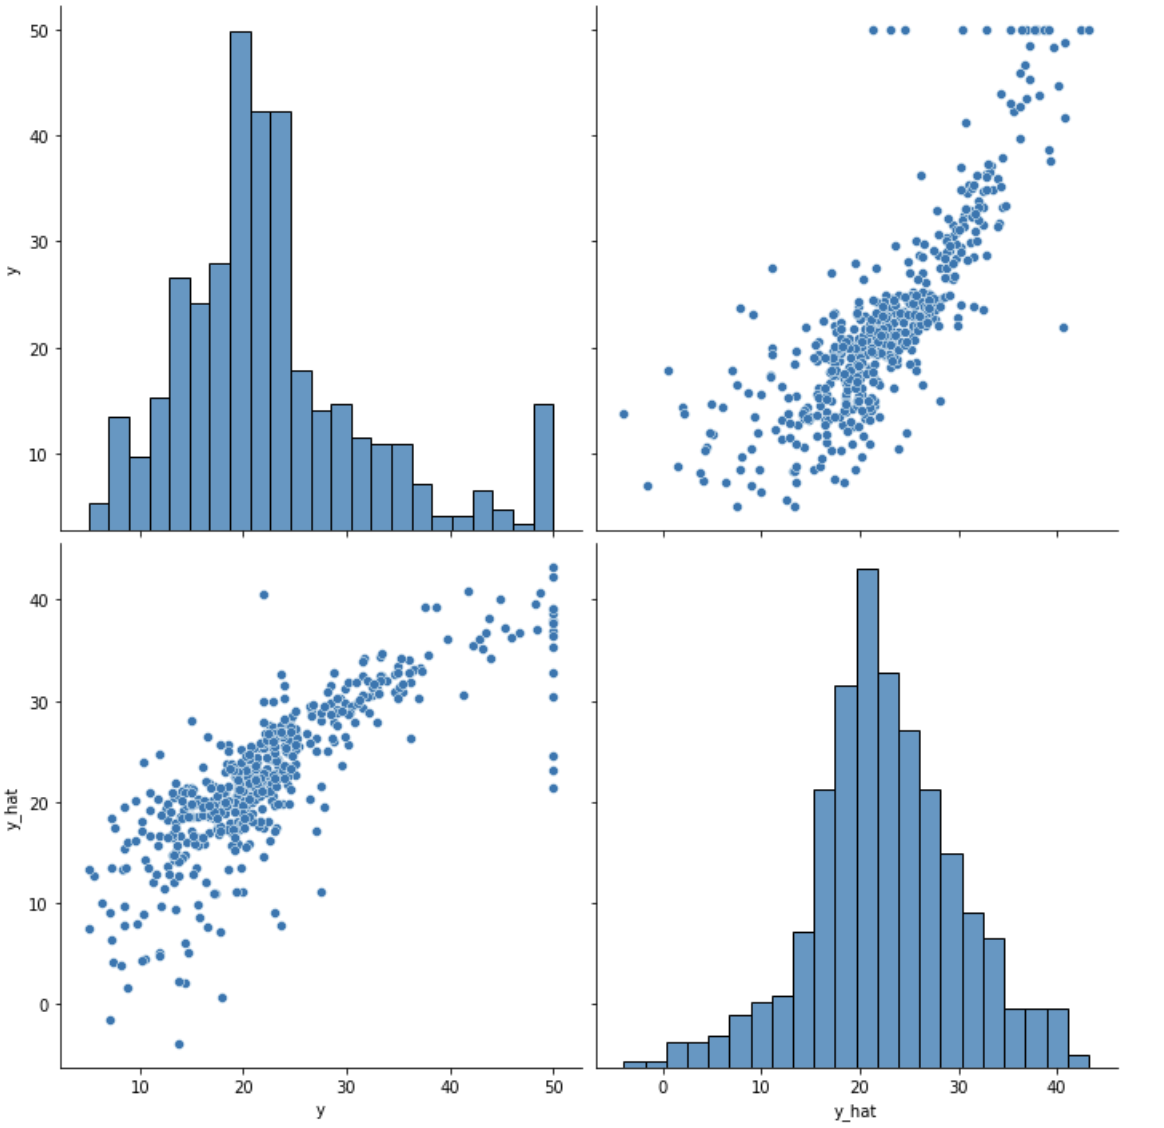
실습 (보스턴 집값 예측)
import pandas as pd
import seaborn as sns
import matplotlib.pyplot as plt

sns.pairplot(df)
plt.show
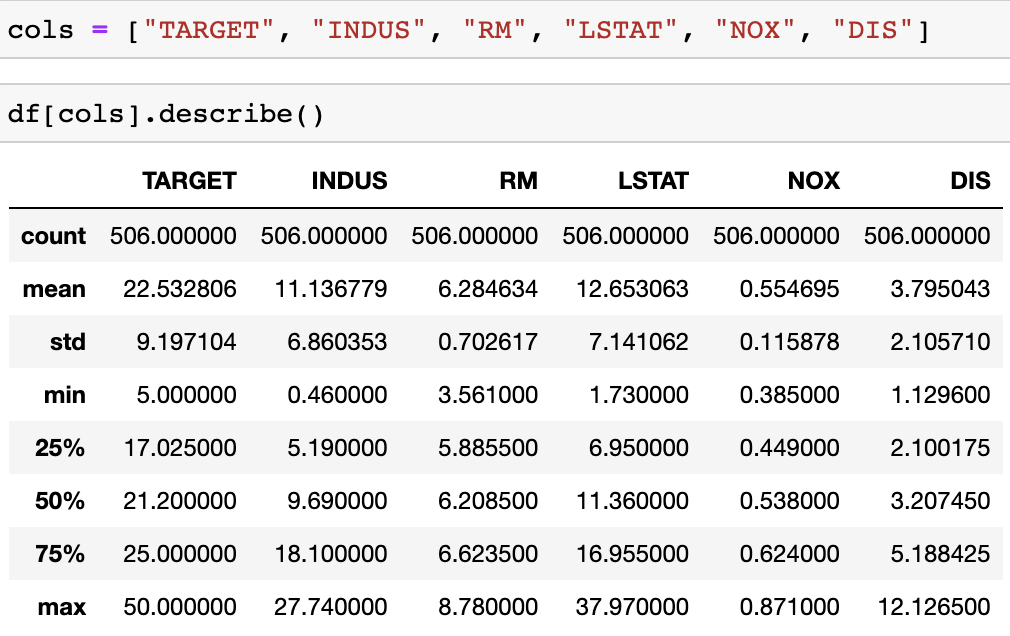
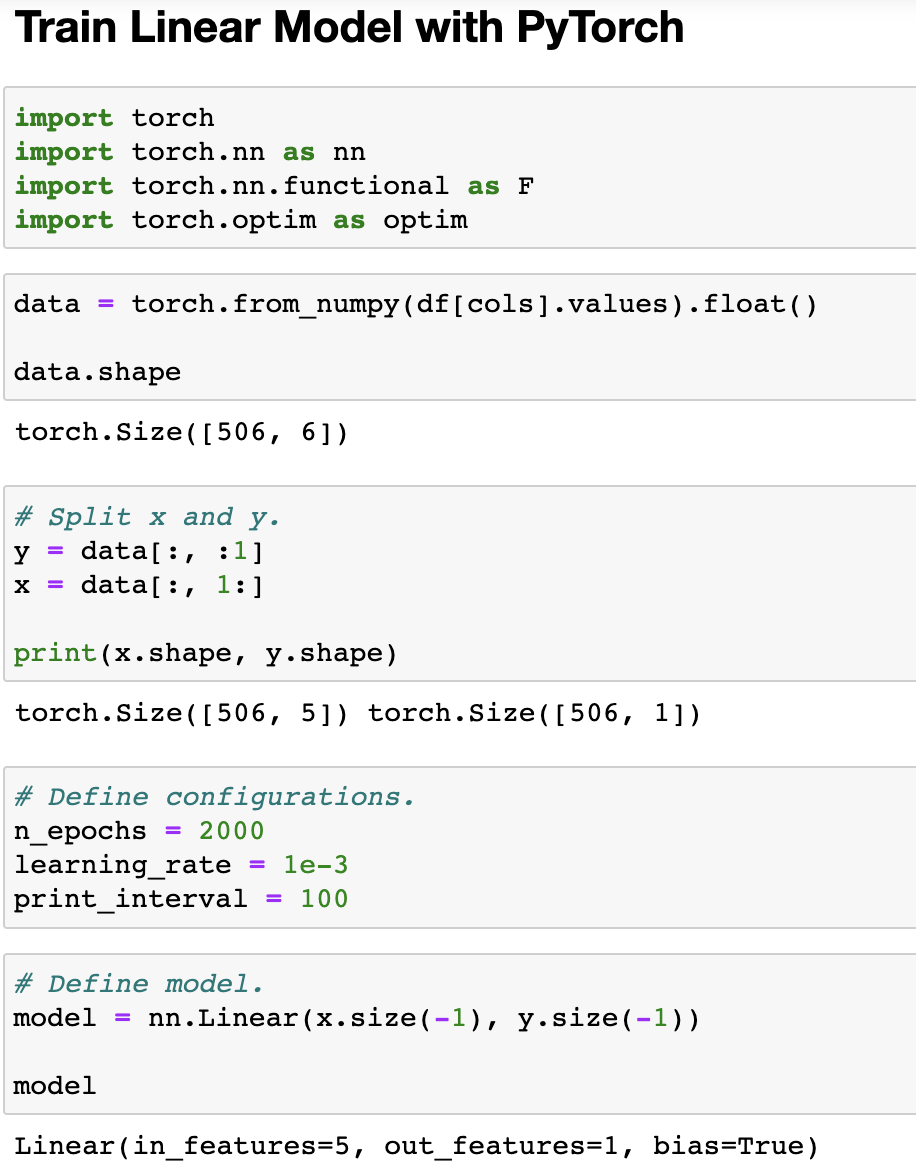
그래프를 통해 관계성이 있어보이는 변수들만 추출
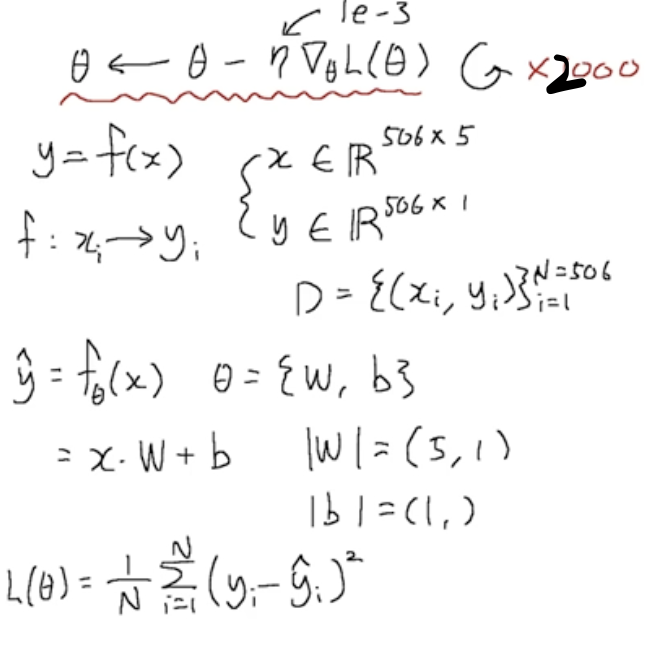
Frontend & Artificial Intelligence