1편 댓글에서 롱/숏 금액을 정확히 50 : 50으로 맞춘다고 가 0이 되는게 아니라, 어떤 상황일때 0이 되거나, 0이 가까워질지 궁금해져 이 주제에 대해 깊게 알아보고자 한다.
베타 중립화(Beta Neutral)
가 0이 되게 만들기 위해 롱숏 전략(포트폴리오 가정)에서 "매수 50 / 매도 50으로 금액만 맞추면 시장 중립"이라고 생각하기 쉬우나, 실제로는 종목별 베타가 다르기 때문에 금액 중립이 곧 리스크 중립을 의미하지 않음. 또한 전략의 위험을 Sharpe Ratio 하나로만 판단하면 꼬리 위험(tail risk)을 놓치는 경우가 많음.
- 샤프 지수(Sharpe Ratio)는 어떤 투자 전략이 감수한 위험(변동성) 대비 얼마나 초과 수익을 냈는지를 나타내는 지표임. 리스크 대비 수익 효율성을 측정한다고 보면 됨.
1) 베타 중립화의 수학적 방법론
- 왜 금액 50:50이 베타 중립이 아닌가?
롱 종목의 평균 베타가 1.3이고 숏 종목의 평균 베타가 0.7이라면, 금액을 똑같이 맞춰도 포트폴리오는 여전히 만큼 시장 방향성에 노출됨. 즉 시장이 오르면 롱이 숏보다 더 크게 오르고, 숏 포지션의 손실 방어력이 부족해짐.
1-1) 베타의 정의와 추정
베타는 CAPM 회귀식에서 개별 자산 수익률이 시장 수익률에 얼마나 민감하게 반응하는지를 나타내는 계수임.
- : 자산 i의 t시점 수익률
- : 시장(벤치마크) 수익률
- : OLS 회귀를 통해 추정한 자산 의 시장 민감도
- : 시장으로 설명되지 않는 잔차 (개별 종목 고유 리스크)
실무에서는 이 회귀를 롤링 윈도우(Rolling Window) 방식으로 추정함.
롤링 윈도우(Rolling Window)
전체 데이터 기간을 한 번에 고정해서 계산하는 대신, 최근 일정 기간(ex 60일,120일,250일)만 잘라서 계산하고, 시간이 지날 때마다 그 구간을 한 칸씩 밀어가면서 반복 계산하는 방법임.
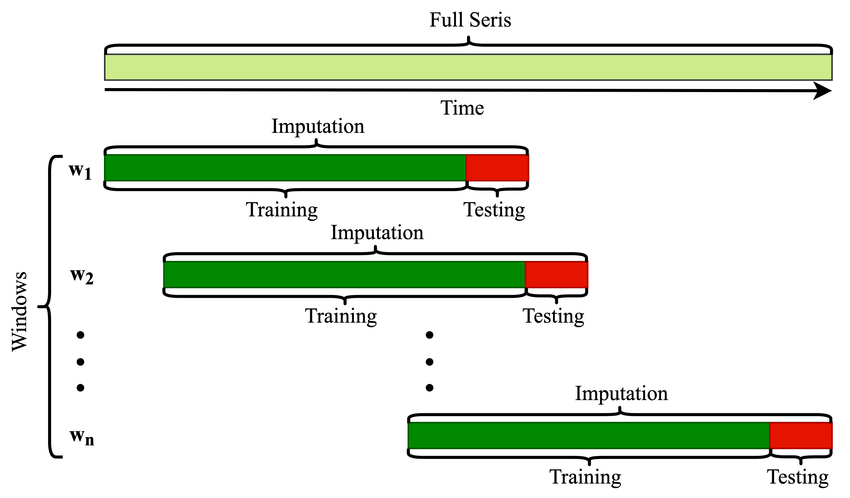
t 시점의 베타 = 최근 60일(t-59 ~ t)로 추정한 β
t+1 시점의 베타 = 최근 60일(t-58 ~ t+1)로 추정한 β
이렇게 하면 베타가 시간에 따라 변하는 값(시계열)으로 나오게 됨. 창문(window)이 데이터 위를 미끄러지듯 이동한다고 해서 "롤링"이라는 이름이 붙음.
- 시장 국면(금리 인상기 vs 완화기, 강세장 vs 약세장)에 따라 종목의 시장 민감도(베타)는 계속 바뀜
- 5년 전체 평균 베타 하나로는 "지금 이 시점"의 실제 리스크 노출을 제대로 반영 못함
- 롤링으로 구하면 최근 시장 환경을 더 잘 반영한 베타를 매 시점 얻을 수 있음
베타 추정 시 실무적 이슈
• 윈도우가 너무 짧으면 데이터가 적어서 추정치가 들쭉날쭉(노이즈에 민감)
• 윈도우가 너무 길면 추정치는 안정적이지만 오래된 정보까지 섞여서 최근 변화 반영이 느림
• 유동성이 낮은 종목은 베타가 과소추정되는 경향(Non-synchronous trading bias) → Dimson 조정 등의 보정 기법 존재
1-2) 포트폴리오 베타와 중립화 조건
포트폴리오 전체의 베타는 개별 종목 베타의 비중 가중 평균임.
롱숏 포트폴리오에서 시장 중립(베타 중립)을 달성하려면, 롱 사이드의 베타 익스포저와 숏 사이드의 베타 익스포저가 서로 상쇄되어야 함.
이를 만족시키기 위해 실무에서는 금액이 아니라 베타 가중 포지션 사이징을 사용함. 예를 들어 베타가 낮은 종목은 더 큰 금액을, 베타가 높은 종목은 더 작은 금액을 배정해 개별 포지션의 "베타 노출량(= 금액 × 베타)"을 맞추는 방식임.
| 구분 | 정의 | 상쇄 대상 |
|---|---|---|
| Dollar Neutral | 롱 금액 = 숏 금액 | 자금 규모 |
| Beta Neutral | Σ(w·β) 롱 = Σ(w·β) 숏 | 시장 방향성 리스크 |
핵심 구분
Dollar Neutral은 회계상 균형(자금이 얼마나 묶여 있는가)을 맞추는 개념이고, Beta Neutral은 실제 시장 리스크 노출을 0으로 만드는 개념임. 두 조건은 동시에 성립하지 않는 경우가 대부분이며, 실전에서는 Beta Neutral을 우선시함.
1-3) 다중 팩터로의 확장
시장 베타만 중립화해도 사이즈(Size)나 밸류(Value) 같은 다른 팩터에 의도치 않게 노출될 수 있음. 이 경우 다중 회귀로 여러 팩터에 대한 노출도를 동시에 추정하고, 각 팩터 노출을 목표 수준(대부분 0)으로 맞추는 최적화 문제로 확장함.
- = 시장 전체 변화 (그냥 코스피 같은 지수)
- = 작은 회사 vs 큰 회사의 수익률 차이 (Size 팩터)
- = 저평가 회사 vs 고평가 회사의 수익률 차이 (Value 팩터)
포트폴리오 구성 시 목표 팩터 노출을 제약조건으로 걸고, 종목별 비중을 결정하는 최적화(예: 이차계획법)를 수행하면 "시장 방향성뿐 아니라 특정 팩터 방향성"까지 통제한 순수 알파 포트폴리오에 가까워짐.
참고 문서
- Fama, E. F., & French, K. R., "Common risk factors in the returns on stocks and bonds", Journal of Financial Economics, 1993
- Rockafellar, R. T., & Uryasev, S., "Optimization of Conditional Value-at-Risk", Journal of Risk, 2000
- Sortino, F. A., & Price, L. N., "Performance Measurement in a Downside Risk Framework", Journal of Investing, 1994