리스크 지표
기출 문제(과거 백테스트)에서 Sharpe가 높다고 해서 실전에서 안전하다는 보장은 없음. Sharpe는 상승·하락 변동성을 구분하지 않고, 꼬리 위험을 반영하지 못하기 때문임.
2-1) Sharpe Ratio의 한계
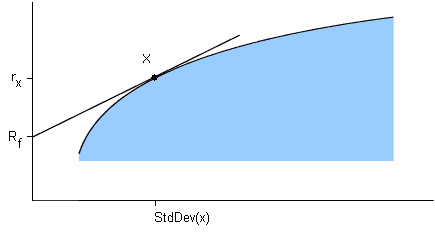
- : (수익률)
- : (표준편차, 변동성, )
- : 무위험수익률
- 직선의 기울기 = Sharpe Ratio
- 수익률이 정규분포를 따른다는 암묵적 가정 존재
- 상방 변동성(좋은 변동성)과 하방 변동성(나쁜 변동성)을 구분하지 않음 → 급등도 σ를 키워 Sharpe를 깎아먹음
- 극단적 손실(꼬리 위험)에 둔감함 — 왜도(skewness), 첨도(kurtosis)가 큰 전략(예: 옵션 매도 전략)의 위험을 과소평가
2-2) Sortino Ratio
하방 변동성(Downside Deviation)만 분모에 사용해, 상승 변동성이 지표를 깎아먹는 문제를 보완함.
- MAR (Minimum Acceptable Return): 최소 목표 수익률 (보통 0 또는 무위험수익률)
- 손실 방향의 변동성만 페널티로 반영하므로, 상승장에서 크게 오르는 전략을 과도하게 불리하게 평가하지 않음
2-3) Calmar Ratio
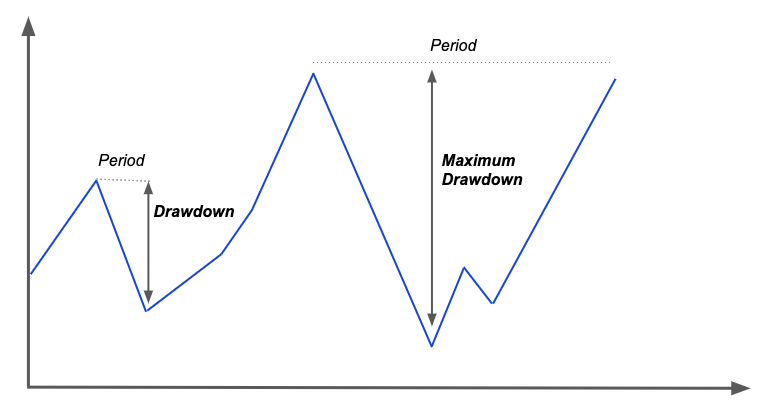
연환산 수익률을 최대낙폭(MDD)으로 나눈 지표로, "회복 가능한 손실 대비 수익"을 직관적으로 보여줌.
- 변동성이 아니라 실제로 경험한 최악의 손실 구간을 기준으로 삼기 때문에, 실전 투자자의 심리적 손실 허용 범위와 더 가깝게 맞닿아 있음
- 표본 기간이 짧으면 MDD 자체가 과소추정될 수 있어 장기 데이터에서 더 신뢰도가 높음
2-4) VaR (Value at Risk)
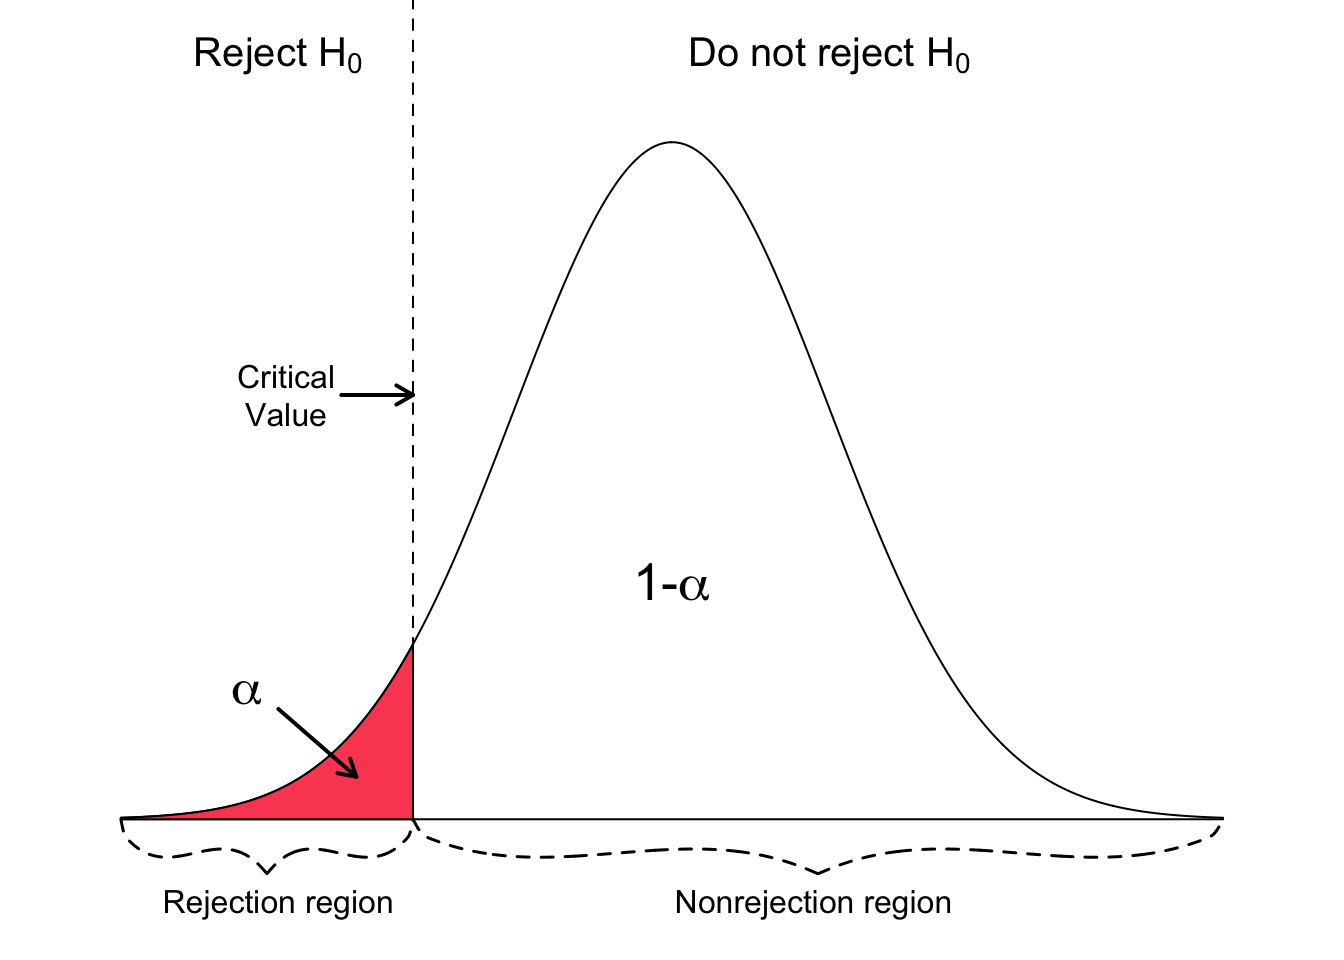
주어진 신뢰수준에서 일정 기간 동안 발생할 수 있는 최대 예상 손실을 나타냄.
VaR의 해석
"95% 신뢰수준에서 1일 VaR가 −2%"라는 말은, 하루 손실이 2%를 넘을 확률이 5%라는 의미임 (반대로 말하면 95%의 경우 손실이 2% 이내로 그친다는 뜻).
추정 방식은 크게 세 가지임.
| 방식 | 방법 | 특징 |
|---|---|---|
| Parametric (분산-공분산) | 수익률이 정규분포를 따른다고 가정, 평균·표준편차로 계산 | 계산이 간단하나 정규성 가정의 한계 존재 |
| Historical Simulation | 과거 실제 수익률 분포를 그대로 사용, 하위 분위수를 VaR로 사용 | 분포 가정이 없으나 과거에 없던 극단 상황 반영 못함 , |
| Monte Carlo | 가정한 확률과정으로 수익률을 대량 시뮬레이션 후 분위수 추출 | 유연하나 모델 리스크(가정한 확률과정의 적절성) 존재, 극단 시나리오 분석 |
2-5) CVaR (Conditional VaR, Expected Shortfall)
VaR는 "그 지점까지의 손실 한계"만 알려줄 뿐, VaR를 초과했을 때 평균적으로 얼마나 잃는지는 말해주지 않음. CVaR은 이 지점을 보완함.
즉 VaR을 넘어서는 최악의 시나리오들만 모아 그 평균 손실을 계산한 값으로, 꼬리가 두꺼운(fat-tail) 전략의 위험을 VaR보다 훨씬 잘 포착함.
- CVaR이 VaR보다 선호되는 이유 (Coherent Risk Measure)
VaR는 포트폴리오를 분산해도 리스크 지표상으로는 오히려 증가하는 것처럼 보이는 경우(Subadditivity 위반)가 존재할 수 있음. CVaR는 이 수학적 성질(Subadditivity)을 만족하는 일관적 위험측도(Coherent Risk Measure)로, 분산투자의 효과가 지표에도 항상 반영됨. 이 때문에 Basel III 이후 은행권 리스크 관리 기준도 VaR에서 CVaR(Expected Shortfall) 중심으로 이동함.
VaR의 Subadditivity(부가조건) 위반
분산투자의 기본 원칙은 "리스크(A) + 리스크(B) ≥ 리스크(A+B)"를 만족해야 한다는 것. 즉 두 자산을 합치면 리스크는 줄어들거나 같아야 함.
그런데 VaR은 이 원칙을 위반하는 경우가 존재함.
자산 A의 95% 지점 손실: −1%
자산 B의 95% 지점 손실: −1%
개별적으로 VaR을 더하면:
근데 포트폴리오 A+B의 95% 지점 손실을 계산하면:
비교:
오히려 더 큰 손실이 발생함
VaR의 한계
- VaR은 95% 지점이라는 특정 한 점에서의 손실값만 봄
- 95% 이상의 극단 손실 구간(5% 꼬리 부분)의 전체 분포는 고려하지 않음
- 개별 자산 A, B가 동시에 극단값에 빠질 가능성을 제대로 반영하지 못함
VaR은 다음을 가정함:
개별 VaR = (VaR_A의 95% 지점) + (VaR_B의 95% 지점)
        = −1% + (−1%)
        = −2%
근데 실제로는:
포트폴리오 VaR = 극단값 시나리오들의 95% 분위수
               = −21% (극단값 동시 발생 반영)
CVaR이 필요한 이유
CVaR은 극단값 구간의 모든 손실들의 평균을 취하기 때문에:
- 동시 극단값 발생을 반영함
- 항상 Subadditivity를 만족함
- 분산효과를 정확하게 평가함
결국 하나의 지표만으로 전략을 평가하기보다, Sharpe/Sortino로 위험 대비 효율성을, CVaR로 최악의 시나리오를 동시에 점검하는 것이 실전 리스크 관리에 가깝다고 볼 수 있음.