1. TVM(Time Value of Money)
같은 100만원이라도 "지금 받느냐 vs 나중에 받느냐"에 따라 가치가 다르다.
- 돈은 지금이 가장 가치 있음 → 적게 받더라도 지금 받는게 낫다(할인율 관점)(ex. 카드 즉시 할인 vs 캐시백)
- 돈은 갈수록 가치가 떨어짐 → 나중에 받을 거면 지금 더 많이 받아야 한다(이자율 관점)(ex. 인플레이션)
1-1. 이자율(Interest Rate)
이자율은 돈을 빌려주거나 투자했을 때, 원금 대비 얼마나 더 받을 수 있는지를 나타내는 비율
- 채권자(할인율) 관점: "100만 원을 빌려주면, 1년 후 이자율 5%만큼 얹어서 105만 원을 받겠다"
- 채무자(이자율) 관점: "100만 원을 빌리는 대가로, 1년 후 5만 원을 추가로 지불하겠다"
1. 이자율 구성 요소
실제 이자율은 여러 요소가 합쳐져 결정. 대표적인 분해 방식(피셔 방정식 등)은 다음과 같다.
명목이자율 ≈ 실질이자율 + 기대인플레이션율 + 위험프리미엄
| 구성 요소 | 설명 |
|---|---|
| 실질이자율 | 물가 변동을 제외한 순수한 자본의 시간가치 (돈을 못 쓰는 것에 대한 보상) |
| 기대인플레이션율 | 돈의 구매력이 떨어질 것을 보상해주는 부분 |
| 위험 프리미엄 | 돈을 못 돌려받을 위험(신용위험), 유동성 위험 등에 대한 추가 보상 |
예를 들어 국채 금리는 위험이 거의 없어 "실질이자율 + 인플레이션" 정도로 낮게 형성되지만, 신용등급이 낮은 회사채는 여기에 위험 프리미엄이 추가로 붙어 금리가 더 높다.
2. 명목이자율 vs 실효이자율
이자를 1년에 몇 번 복리로 계산하느냐에 따라서도 실제 받는 금액이 달라진다.
- 명목이자율(APR, Annual Percentage Rate): 연 단위로 표시된 이자율 (복리 계산 횟수는 반영 안 함)
- 실효이자율(EAR, Effective Annual Rate): 복리 계산 주기를 반영한 실제 연간 수익률
여기서 m은 연간 복리 계산 횟수(월복리면 12, 일복리면 365), 같은 명목이자율이어도 복리 주기가 짧을수록(월복리 > 연복리) 실효이자율은 더 높아진다.
3. 이자율의 종류
1. 무위험이자율 (Risk-free Rate)
부도(채무불이행) 위험이 전혀 없다고 가정하는 이론적인 이자율
- 현실에는 100% 무위험한 자산은 없지만, 국가가 망하지 않는 한 원리금을 반드시 갚는다고 가정하는 국채(특히 단기 국채) 금리를 대리 지표로 사용
- 모든 자산의 요구수익률은 "무위험이자율 + 위험프리미엄"으로 쪼개서 생각할 수 있기 때문에, 자산가격결정 모형(CAPM 등)의 출발점이 된다.
2. 할인율 (Discount Rate)
미래의 현금흐름을 현재가치(PV)로 환산할 때 적용하는 이자율입니다.
- 앞서 TVM에서 다룬 의 그 r이 바로 할인율입니다.
- 동시에 투자자가 요구하는 최소 수익률(요구수익률) 이라는 의미도 가집니다. 즉, "이 정도 수익률은 나와야 투자할 가치가 있다"는 기준선 역할
- 위험이 클수록 할인율이 높아지고, 할인율이 높을수록 같은 미래 현금흐름이라도 현재가치는 낮아진다.
- 주식 가치평가(DCF)에서 미래 배당이나 잉여현금흐름을 현재가치로 환산할 때, 부동산 임대수익을 현재가치로 평가할 때 등
3. 기준금리 (Base Rate / Policy Rate)
중앙은행(한국은행, 미국 연준 등)이 통화정책 목적으로 결정하는 정책금리
- 한국은행 금융통화위원회가 약 6주(1년에 8회)마다 결정합니다.
- 은행 간 초단기 자금거래(콜금리) 등의 기준이 되며, 이를 통해 예금·대출금리, 시장금리 전반에 파급 효과를 줍니다.
- 무위험이자율과는 다른 개념이다. 기준금리는 정책적으로 "결정"되는 값이고, 무위험이자율(국채금리)은 시장에서 "형성"되지만 기준금리의 영향을 크게 받는다.
4. 시장이자율 (Market Interest Rate)
채권시장 등에서 실제 수요와 공급에 의해 거래되며 형성되는 이자율
- 기준금리는 정책당국이 정하는 하나의 값이지만, 시장이자율은 만기·신용등급·수급 상황에 따라 매 순간 다르게 형성되는 실거래 금리
- 3년 만기 국고채 금리, 회사채 금리, 은행 예금·대출금리 등이 모두 시장이자율의 예시
- 기준금리가 변하면 시장 참여자들의 기대가 바뀌면서 시장이자율도 함께 움직이지만, 항상 정확히 같이 움직이는 것은 아니다.(예: 향후 금리 인하 기대가 선반영되면 시장금리가 먼저 하락하기도 함).
1-2. 현재가치와 미래가치
미래가치와 현재가치는 일반적으로 복리를 전제로 계산함
- 미래가치(FV, Future Value): 현재의 현금이 미래 특정 시점에 얼마가 되는지 나타낸 값
- 현재가치(PV, Present Value): 미래의 현금을 현재 시점의 가치로 환산한 값
미래가치와 현재가치는 일대일대응?
미래가치는 평가하는 미래 시점이 여러 개일 수 있기 때문에 처럼 여러 개 존재할 수 있지만, 현재가치는 기준시점을 현재()로 고정하므로 보통 하나의 로 표현됨.
- 관계 및 수식
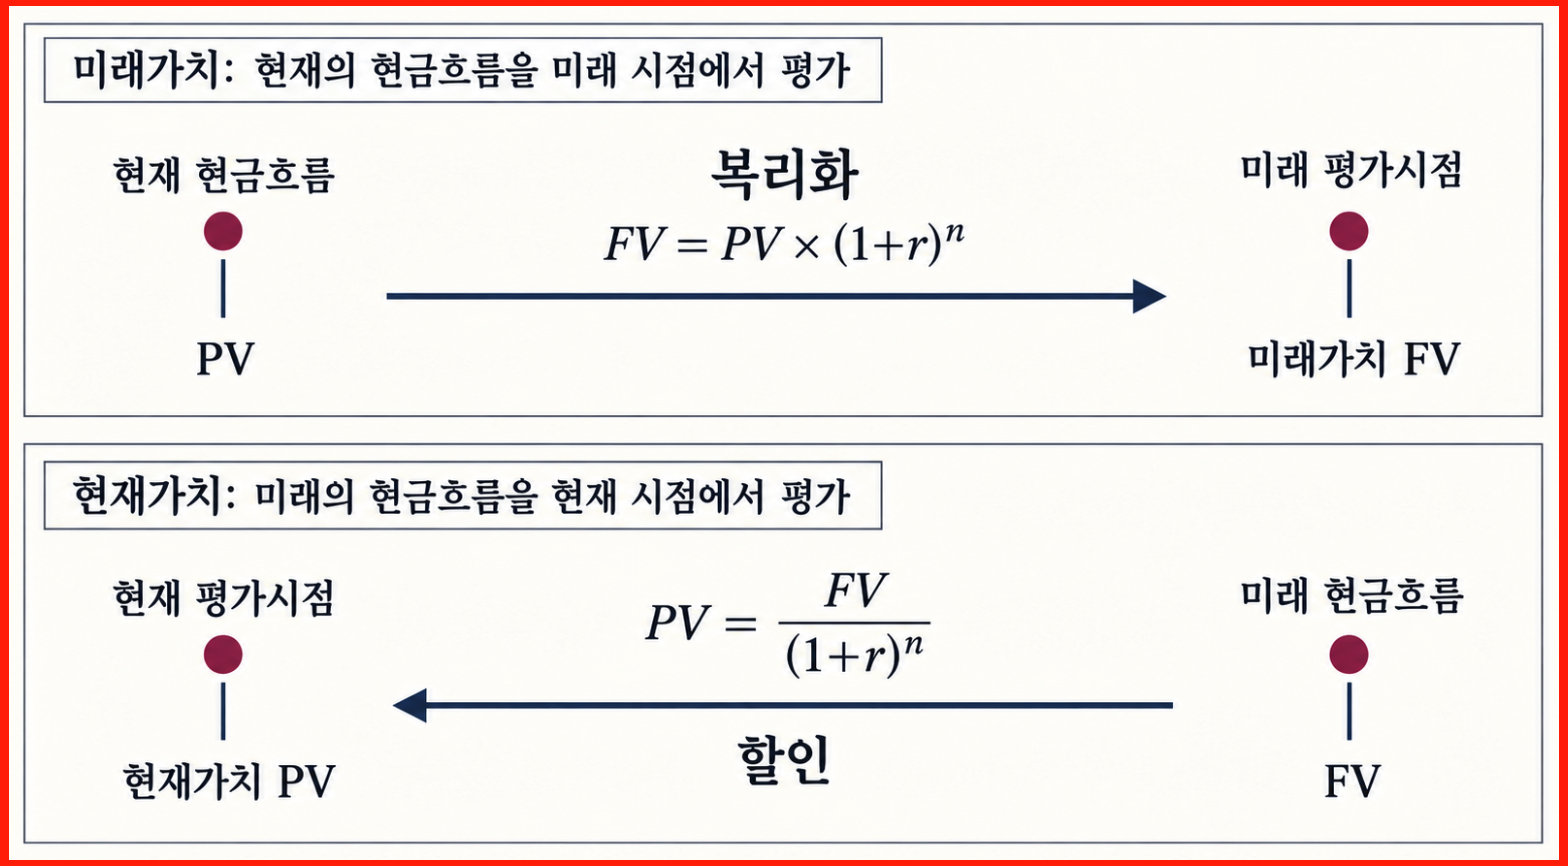
- 미래가치 :
- 현재가치 :
- r: 이자율(할인율)
- n: 기간
1-3. 무위험 이자율의 계산
무위험이자율은 "정해지는" 게 아니라 "채권가격에서 역산되는" 것
미국 재무성이 다음과 같이 발표한다고 하자.
"현재 $0.9942를 빌려주면 1년 뒤 $1을 드립니다."
이 경우 1년 무위험이자율은:
즉, 이자율을 먼저 정하고 채권가격이 따라오는 게 아니라, 시장에서 형성된 채권가격을 보고 이자율을 역산하는 것.
왜 주가가 떨어지면 채권가격이 오를까?
이자율이 채권가격을 결정하는 게 아니라, 채권가격이 이자율을 결정한다는 걸 알면 쉽게 풀림.
주가 하락 → 투자자들의 무위험자산(채권) 수요 증가 → 채권가격 상승 → (채권가격에서 역산되는) 이자율은 자연히 하락.
즉 "이자율이 낮아져서 채권가격이 오른 것"이 아니라 "채권가격이 올라서 이자율이 낮아진 것". 다만 채권이 이자율에 민감하게 반응하는 자산이라는 사실 자체는 변하지 않음 (→ 이 민감도를 다루는 게 바로 듀레이션·볼록성)
1-4. 만기수익률 (Yield to Maturity, YTM)
미국 재무성이 다음과 같이 발표한다면:
"현재 $0.881659를 빌려주면 2년 뒤 $1을 드립니다."
-
이렇게 계산된 연 6.5%가 2년 만기 채권의 만기수익률(YTM)
-
만기가 다르면 왜 연간 이자율도 달라질까?
- 신용등급이 A+인 사람에게 1년간 5%로 빌려줬다고 해서, 2년간 빌려줄 때도 연 5%가 적용되는 건 아님
- 1년 뒤 신용등급이 오를 수도, 내릴 수도 있기 때문에 기간이 길어질수록 불확실성(위험)이 커짐
- 따라서 일반적으로 만기가 길어질수록 더 높은 이자율을 요구함
1-5. 이자율의 기간구조 (Term Structure)와 수익률곡선 (Yield Curve)
미국 재무성 발표 예시:
| 만기 | 현재 지불액 | 1년 뒤 수령액 | 연 이자율(YTM) |
|---|---|---|---|
| 1년 | $0.943396 | $1 | 6.0% |
| 2년 | $0.881659 | $1 | 6.5% |
| 3년 | $0.816298 | $1 | 7.3%대 |
- 만기별로 다르게 형성되는 이 이자율 체계를 Term Structure(이자율의 기간구조)라 함
- 시장에서 관측된 점들을 매끄러운 곡선으로 이은 것이 Yield Curve(수익률곡선)
- 곡선을 어떻게 보간(연결)할지는 그 자체로 어려운 연구 주제
- 기간이 길어질수록 이자율이 높아지는 이유: 시간이 지날수록 경제 상황의 불확실성이 커지기 때문
2. 듀레이션(Duration)
2-1. 듀레이션의 정의 및 유도 과정
- 만기가 T인 무이표채(Zero-coupon Bond)를 t 시점에 평가한 가격을 라 하면, 이 가격은 t~T 사이에 적용되는 이자율 에 의해 결정되는 확률변수임 (연속복리 가정)
- 자연스러운 질문: "이자율 가 변하면 채권가격은 얼마나 변할까?" → 이 질문에 답하는 개념이 Duration(듀레이션)
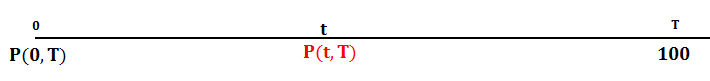
- Duration은 이자율 변화량에 대한 채권가격의 변화율, 즉 이자율 변동에 대한 채권가격의 민감도
ex) Duration = 3 이라는 의미: 이자율이 1% 오르면 채권가격은 3% 내려감 (반대 방향으로 움직임)
Duration = 잔존기간(T−t) 유도
연속복리 가정 하에서 무이표채 가격은 다음과 같이 쓸 수 있음
이를 이자율 로 미분하면:
즉,
이를 정의식 와 비교하면, 자연스럽게 Duration = (T−t) = 잔존기간이라는 결론이 나옴.
결론 : 만기가 많이 남은 채권일수록 이자율 변화의 영향을 더 오래(복리로) 받으므로 가격이 이자율에 더 민감하게 반응함. 반대로 만기가 임박한 채권은 이자율이 변해도 가격 변동폭이 작음 — "Duration = 잔존기간"은 곧 "만기가 길수록 이자율 리스크에 더 크게 노출된다"는 직관과 일치함.
2-2. duration의 종류
-
Modified Duration (수정 듀레이션)
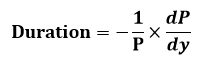
- 만기수익률(YTM)이 1% 변할 때 채권가격이 몇 % 변하는지 나타내는, YTM에 대한 민감도
-
Macaulay Duration (맥컬리 듀레이션)
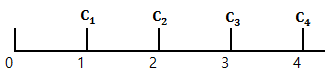
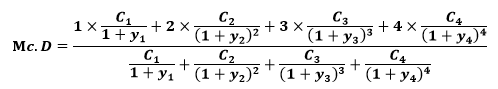
- 모든 현금흐름을 회수하기까지 걸리는 시간의 가중평균
- 현금흐름을 할인할 때는 만기수익률(YTM)을 사용
A에게 100원을 빌려주고 10년에 걸쳐 10원씩 갚기로 하면, 가까운 미래엔 돈을 받을 확률이 높지만 시간이 지날수록 불확실성이 커짐. Macaulay Duration은 이 회수 시점들의 평균적인 시간
- 이자율 변동에 따른 가격 민감도라는 기존 Duration 개념과는 다소 결이 다르지만, Duration 자체가 채권투자 위험을 나타내는 광범위한 개념이므로 위험지표의 하나로 볼 수 있음
-
Effective Duration (유효 듀레이션)
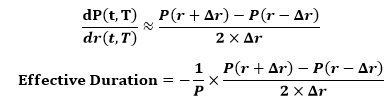
- 채권가격을 이자율로 미분하는 수학적 어려움을 피하기 위해 만든 근사 방법
- 수치적 미분의 중앙차분법(central difference)을 이용해 근사적으로 Duration을 측정
2-3. Duration → Value at Risk / Expected Shortfall
채권가격 변화량 공식
-
여기서 를 상수로 고정하면, 채권가격 변화량은 결국 이자율의 확률분포에만 의존
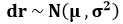
-
만약 이자율 변화량 이 정규분포를 따른다고 가정하면
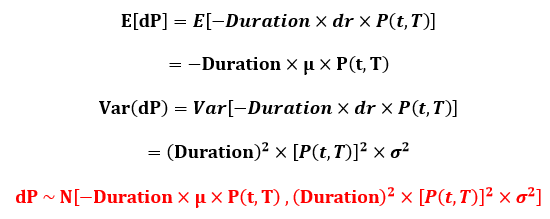
- 채권가격 변화량 도 하나의 확률분포를 가짐
- 이 확률분포를 알면 "채권가격 변화의 95%를 커버하는 손실 규모는?"에 답할 수 있음 → 이것이 바로 Value at Risk (VaR)의 정의
- 같은 논리로 Expected Shortfall (ES)도 정의 가능
실무적 의미
채권 를 보유한 기업이 미래 t 시점에 사업상 큰 지출로 인해 채권을 팔아야 하는 상황이 올 수 있음. t 시점의 정확한 가격 는 확률변수라 미리 알 수 없지만, 그 확률분포를 알면 신뢰수준에서의 가격 범위(VaR)를 미리 파악해 대비할 수 있음. 극단적인 값의 실현 가능성은 낮으므로, "일어날 가능성이 큰 것들 중 가장 큰 손실"만 알아도 상당한 대비가 가능함.
3.Convexity(채권의 볼록성)
3-1. Duration의 한계
Duration을 이용한 채권가격 변화량 공식:
이것은 이자율 변화에 대한 1차 테일러 전개(1차 선형근사)이다. 즉, 채권가격 함수를 현재 지점에서 직선으로 근사한 것입니다.
하지만 실제 시장에서 관측되는 채권가격과 이자율의 관계는 비선형이다.
- 이자율이 내려가면 → 채권가격이 올라감 (비례 이상으로 상승)
- 이자율이 올라가면 → 채권가격이 내려감 (비례 이하로 하락)
이를 그래프로 그리면 곡선 모양이 되는데, Duration의 직선 근사는 크기가 큰 이자율 변화에 대해 점점 오차를 만든다.
이 오차를 보정하기 위해 2차 항(Convexity)이 필요한 것이다.
3-2. 채권가격과 이자율의 관계식 (연속복리)
무이표채의 가격:
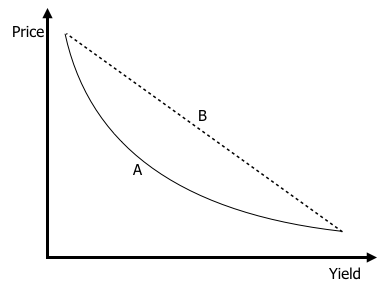
- 이자율 이 증가하면 → 의 지수가 더 음수로 커져서 → 가격이 더 빠르게 내려감 (음의 관계)
- 하지만 내려가는 속도는 이자율 수준에 따라 달라짐 (비선형)
이를 시각화하면, 이자율-가격 관계 곡선이 아래로 볼록한 곡선(convex)이 된다. 따라서 이 곡률 자체를 수치화하는 것이 Convexity이다.
3-3. Convexity의 정의: 2차 테일러 전개
를 현재 이자율 수준 주변에서 2차 테일러 전개하면:
2차 테일러 전개에서 가격변화량은:
여기서 2차 항 를 현재가격 로 나누면:
즉, 백분율 수익률로 표현하면:
여기서 괄호 안의 를 Convexity라고 정의한다.
3-4. 최종 정의
Convexity는 다음과 같이 정의됩니다:
또는 정규화된 형태(흔히 사용):
여기서 는 만기수익률(YTM)
3-5. Convexity의 부호와 의미
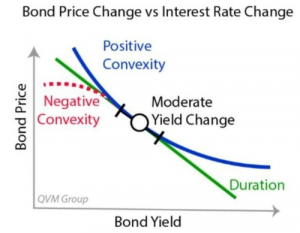
- Positive Convexity (양의 볼록성): 일반적인 채권
- Convexity 항이 양수이므로 → 이자율이 올라갈 때 손실을 줄여주고, 내려갈 때 이득을 늘려줌
- 투자자에게 유리한 특성
- Negative Convexity (음의 볼록성): 일부 채권(예: 미국 국채 선물 옵션 내재 채권)
- 콜옵션(issuer가 채권을 조기상환할 권리)이 있을 때 발생
- Convexity 항이 음수이므로 → 이자율이 내려갈 때 이득이 제한됨
3-6. 현실에서의 중요성
- 정확한 위험 측정: Duration만으로는 큰 이자율 변화를 제대로 예측 못 함 → Convexity 포함 필수
- 포트폴리오 헤징: 여러 채권의 Duration과 Convexity를 함께 관리해야 리스크 제어 가능
- 상대가치 평가: 같은 Duration이라도 Convexity가 높은 채권이 가치 있음 → 선호도 차이 발생
- 이자율 시뮬레이션: 큰 시장 변동(금리 급등/급락)을 시뮬레이션할 때 1차 근사로는 충분하지 않음