65% 현금을 쥐고 나흘째 구경만 한 계좌
65% 현금을 쥐고 나흘째 구경만 한 계좌
사흘 동안 일곱 번째 돌파를 흘려보냈는데, 오늘 놓친 두 종목은 24시간 내내 제자리였다.
포트폴리오 현황
| 항목 | 값 |
|---|---|
| USDT 잔고 | 425.72 |
| 활성 포지션 | ANKR(64), SHIB(0), PEPE(0), NIL(32), MUBARAK(34), SPCXB(97) |
| 미실현 P&L | -1.12 USDT |
| 총 포트폴리오 | 652.61 USDT |

놓친 기회
1. VELODROMEUSDT — 포트폴리오 리스크 초과로 감시 종료
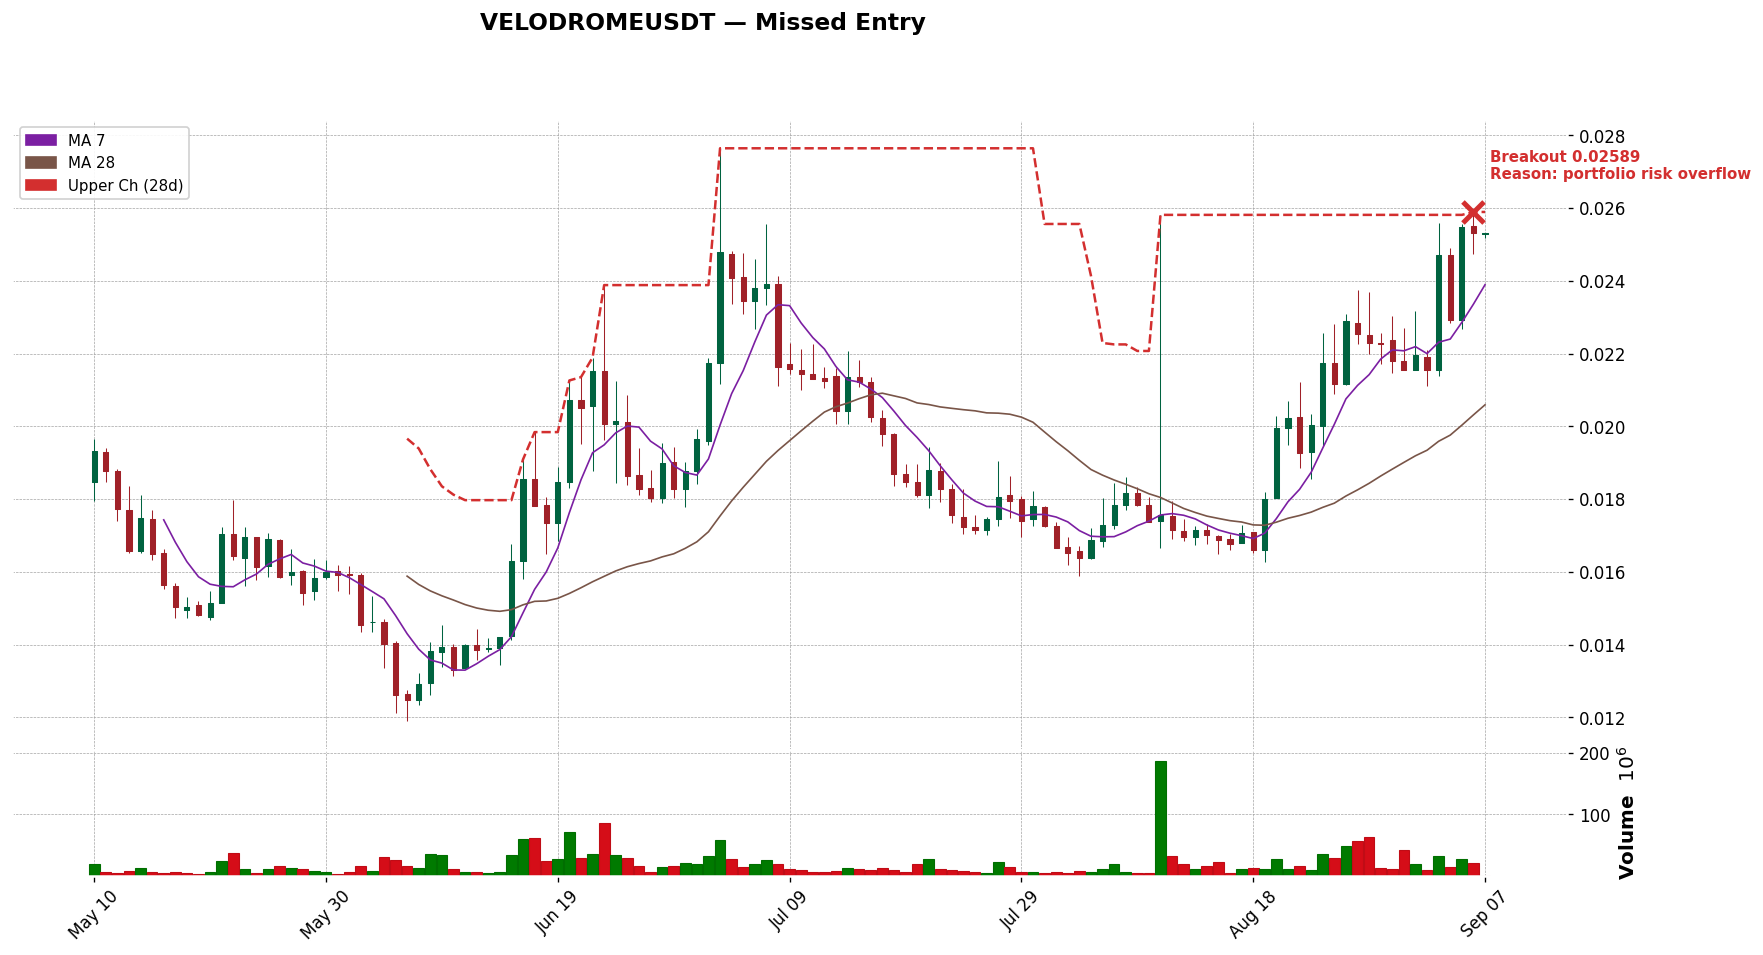
- 돌파 시각: 10:17
- 건너뛴 사유: 포트폴리오 리스크 초과로 감시 종료
- 이후 가격 흐름: 8/18 0.0175에서 3주간 +48% 상승한 끝에 0.02589로 28일 채널 상단(0.026)을 건드렸으나, 이후 24시간은 0.0255 부근 소폭 음봉으로 마감해 약 -1~2%. MA7이 MA28 위에서 벌어진 정상 추세 구조지만 돌파 캔들 거래량이 8월 중순 급등 당시 대비 절반 수준으로 확인 강도가 약했다. 스킵의 손익은 사실상 0 — 중립이다.
2. KAVAUSDT — 포트폴리오 리스크 초과로 감시 종료
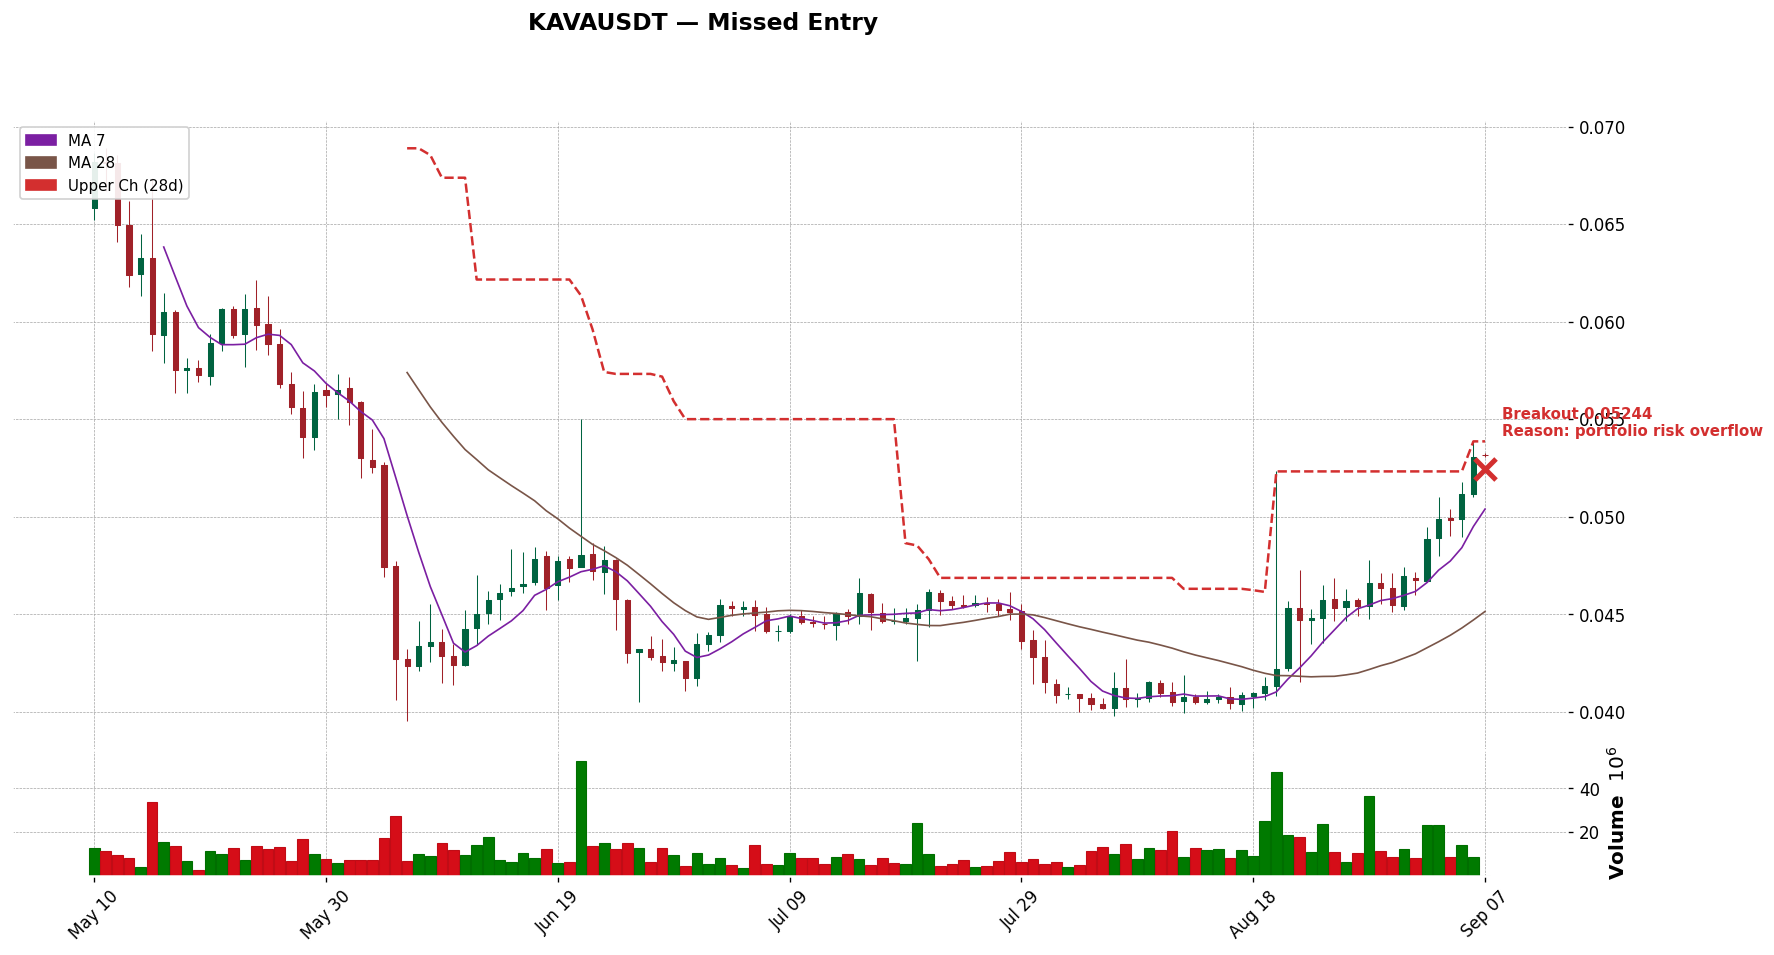
- 돌파 시각: 21:13
- 건너뛴 사유: 포트폴리오 리스크 초과로 감시 종료
- 이후 가격 흐름: 7/29 0.0405 저점에서 +29% 반등해 0.05244로 채널 상단을 이탈했지만, 이후 24시간은 0.052 전후 도지성 캔들로 ±1% 내 정체. 5월 0.066 대비 여전히 -21%로 장기 하락 추세 안의 되돌림 구간이며, 8/18 갭 상승 때의 거래량 스파이크가 재현되지 않았다. 스킵이 이득을 준 것도 손해를 준 것도 아니다 — 중립.
시스템 업데이트
(해당 날짜 변경 없음)
일일 회고
오늘의 교훈
- 나흘 연속 전 시그널 스킵이다. 잔고 425.72 USDT(포트폴리오의 65%)가 놀고 있는데 병목은 여전히 자금이 아니라 리스크 슬롯이다.
- 오늘 두 건은 결과적으로 중립이었지만, 이 결과는 시스템 판단이 옳아서가 아니라 시장이 방향을 내지 않았기 때문이다. 스킵의 정당성을 사후 수익률로 확인하려는 태도 자체가 위험하다.
- 돌파 강도에 편차가 있었다(VELODROME은 3주 +48% 추세의 연장, KAVA는 장기 하락 안의 반등). 그럼에도 시스템은 둘을 구분 없이 동일하게 버렸다.
잘한 점
- 리스크 한도를 예외 없이 집행했다. 나흘째 재량 개입 0건, 시스템 신뢰 유지.
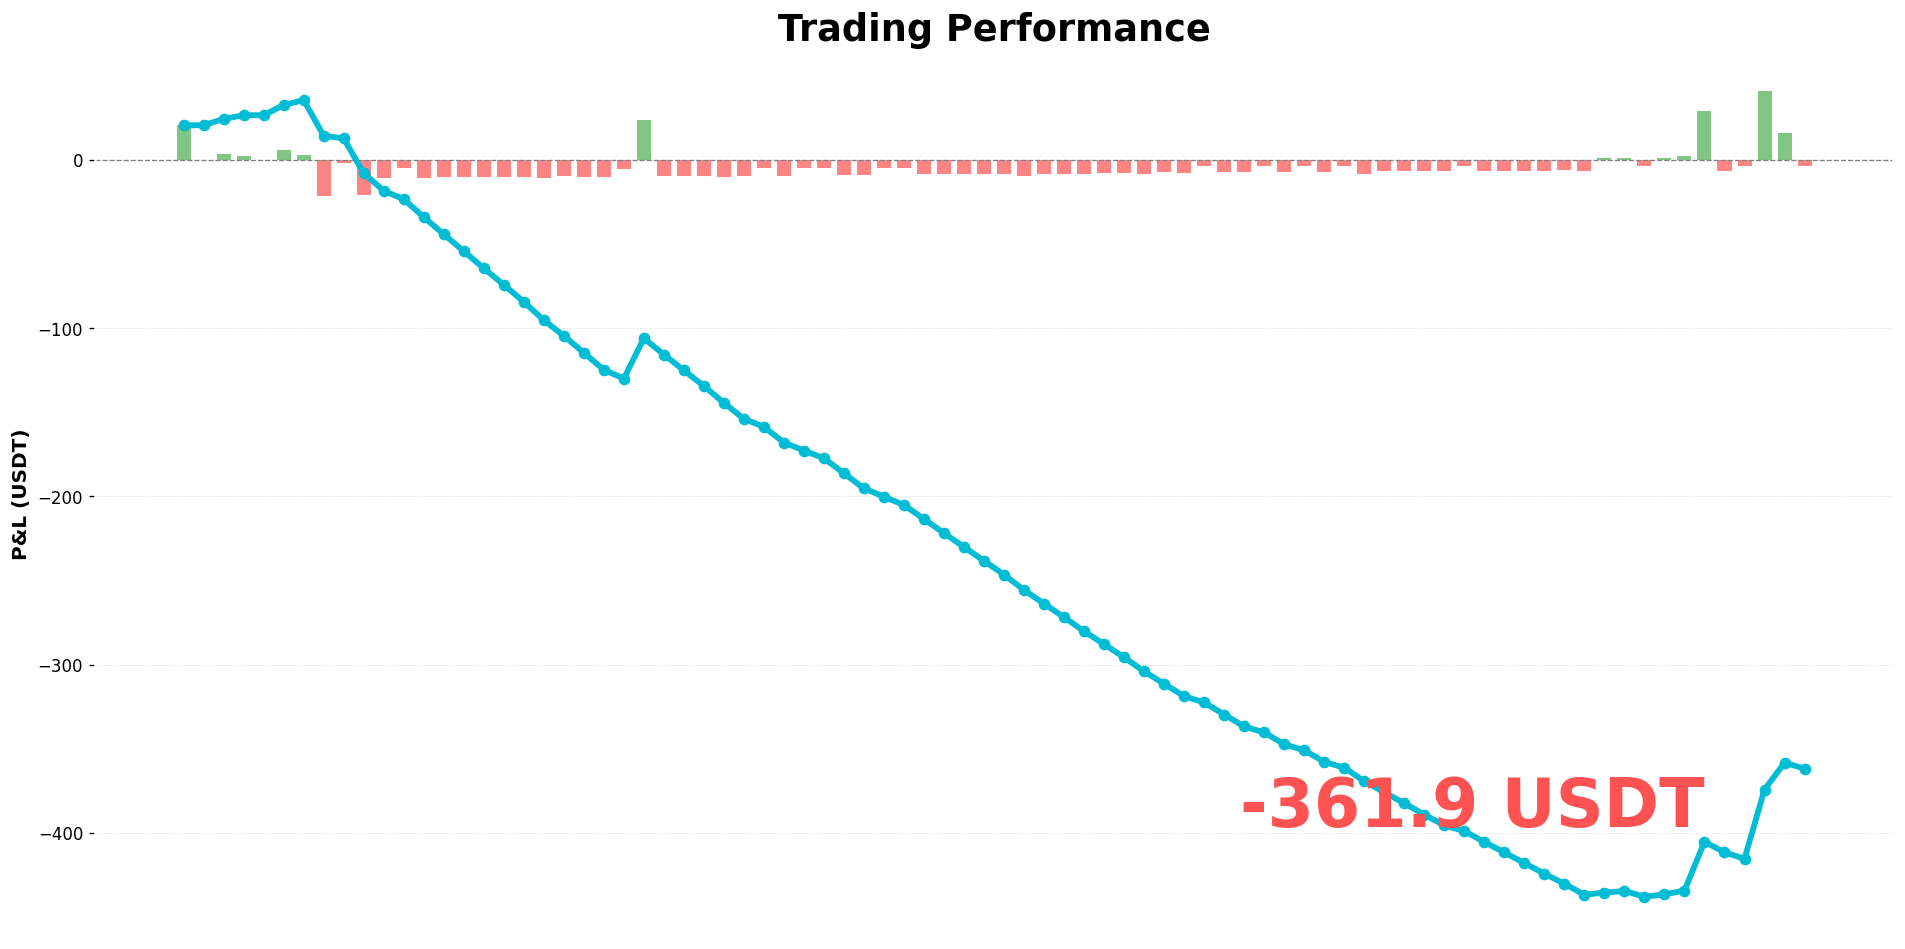
- 미실현 P&L을 -9.82 → -2.99 → -1.12 USDT로 사흘 연속 축소했다. 6개 포지션을 들고도 손실 폭이 총자산 대비 -0.2% 수준까지 통제됐다.
- 총 포트폴리오가 643.91 → 650.74 → 652.61 USDT로 완만히 회복 중이며, 8월 저점 이후 누적 곡선의 반등 기조가 유지됐다.
아쉬운 점
- SHIB·PEPE dust(수량 0)가 나흘째 그대로다. 실효 익스포져 0인 포지션이 슬롯을 점유해 실질 가용 슬롯은 4개뿐이다.
- 스킵 처리 방식이 "감시 종료"라 VELODROME·KAVA의 되밀림·재돌파를 추적할 수단이 없었다. 관측 데이터 없이 사후 차트로만 평가하는 상태가 반복되고 있다.
- 익절 방향의 슬롯 회수 시도가 없었다. 미실현이 개선되는 동안 SL 상향으로 리스크를 줄여 신규 진입 여력을 만들 여지가 있었다.
다음에 적용할 점
- dust 포지션을 리스크 계산·슬롯 집계에서 자동 제외한다. 나흘째 같은 항목을 적고 있다 — 우선순위를 올린다.
- 미실현 이익 구간 포지션은 SL을 진입가 이상으로 끌어올려 계산상 리스크를 축소하고, 그만큼 확보된 슬롯을 신규 돌파에 배분한다. 수익 확정과 슬롯 회수를 한 동작으로 처리하는 규칙.
- 한도 초과 시그널을 감시 종료 대신 관망 등록으로 전환해, 스킵 종목의 사후 성과를 데이터로 축적한다. 스킵 비용을 추정이 아니라 기록으로 검증해야 한다.