시작하면서~~
이 논문도 쉬운 논문이다. 단순하게 Skew를 이용해서 투자하는 전략이다. 논문은 여기서 볼 수 있다.
난이도 ⭐⭐ (선수 지식이 있으면 쉽게 볼 수 있다!!)
선수지식
- 선물에 대한 기본 지식
- Linear Regression
- 기초 통계 (skewness 등등)
기초적인 논문을 많이하고 있는데 실제 투자를 하면서 기초적인 전략을 안구현해보고 넘어가는건 말도 안된다고 생각한다.
어려운 전략들의 기본 base 아이디어는 이러한 간단한 전략부터 나오는 경우가 많으니 화이팅해보자~~
Abstract
이 논문은 원자재 선물 수익률의 비대칭성(skewness)과 기대 수익률 간의 관계를 연구합니다. 비대칭성이 가장 큰 원자재 선물에 롱(long) 포지션을 취하고, 비대칭성이 가장 작은 원자재 선물에 숏(short) 포지션을 취하는 거래 전략은 일반적으로 알려진 위험 요인을 통제한 후에도 유의미한 초과 수익을 창출합니다.
거래 가능한 비대칭성 요인은 기존의 위험 프리미엄에 더해 원자재 선물 수익률의 횡단면(Cross-Sectional)을 설명합니다. 이러한 비대칭성이 미래 수익률에 미치는 영향은 누적 전망 이론(Cumulative Prospect Theory) 하에서 투자자들의 비대칭성에 대한 선호와 선택적 헤징(Selective Hedging) 관행에 의해 설명됩니다.
Skew를 이용해서 투자하는 전략이 효과가 있고 누적 전망이론과 선택적 헤징 즉 행동경제학 기반으로 이러한 전략의 수익률을 설명하려고 하는것 같다.
1. Introduction
최근 주식 시장에 대한 연구에서는 비대칭성(skewness)과 기대 수익률 간의 관계를 집중적으로 분석했습니다.
이론적으로는 비대칭성과 기대 수익률 사이에 부정적인 관계가 있을 것이라고 예측하지만(Mitton and Vorkink, 2007; Barberis and Huang, 2008), 실증 결과는 다양하게 나타났습니다.
이러한 혼재된 결과를 고려할 때, 다른 자산군에 초점을 맞춘 연구는 비대칭성과 기대 수익률의 관계를 더 명확히 밝혀줄 수 있습니다. 이 논문에서는 이러한 간극을 메우고자 원자재 선물에 집중하여, 일일 원자재 선물 수익률의 비대칭성이 해당 선물의 기대 수익률에 대해 어떤 정보를 제공하는지 살펴봅니다.
Timeseries 분석 방법을 사용하여, 우리는 과거 12개월 동안의 일일 수익률을 기반으로 비대칭성에 따라 정렬된 롱-숏 포트폴리오의 성과를 조사합니다. 각 달 말에 비대칭성이 가장 큰 20%의 원자재 선물에 완전 담보로 롱 포지션을 취하고, 비대칭성이 가장 작은 20%의 선물에 숏 포지션을 취하는 전략은 연평균 8.01%의 초과 수익을 창출하며, 이는 통계적으로 유의미한 것으로 나타났습니다(t-통계량 3.83). 비대칭성에 따라 분류된 롱-숏 포트폴리오의 평균 알파는 연간 6.21%로 나타났으며, 다양한 가격 모델에서도 일관되게 나타났습니다. 따라서 이러한 초과 수익은 기존의 가격 모델로는 설명되지 않습니다. Timeseries 분석 결과는 거래 비용 및 유동성 문제를 고려했을 때도 강건하게 유지됩니다.
횡단면 (Cross-sectional) 분석 결과, 롱-숏 비대칭성 포트폴리오는 원자재 선물의 가격 책정에 있어서도 중요한 설명력을 지닙니다. 비대칭성 프리미엄은 통계적으로 유의미하고, 연평균 5.04%로 측정되었습니다. 다른 요인들과 비교했을 때, 비대칭성 요인이 가장 크고 유의미한 프리미엄을 기록했습니다. 비대칭성 요인을 포함했을 때 원자재 가격 모델의 설명력은 평균적으로 31.77%에서 35.26%로, 약 3.5% 증가합니다. 이 결과는 원자재 선물 가격 책정에서 비대칭성이 중요한 요소임을 보여주며, 투자자들은 비대칭성이 낮은 원자재에 대해 더 높은 보상을 요구한다는 점을 나타냅니다.
종합적으로 이러한 결과는 비대칭성 선호 이론(Mitton and Vorkink, 2007; Barberis and Huang, 2008)을 뒷받침합니다.
이 이론에 따르면, 투자자들은 긍정적인 비대칭성(복권과 같은 지불 구조를 가진 자산)을 선호하기 때문에, 긍정적인 비대칭성을 가진 주식은 과대평가되어, 부정적인 비대칭성을 가진 주식보다 낮은 기대 수익률을 기록하게 됩니다. 이러한 과대평가는 공매도 제한(Mitton and Vorkink, 2007)이나 긍정적인 비대칭성이 투자자의 효용에 미치는 중요한 영향(Barberis and Huang, 2008) 때문에 사라지지 않습니다.
예시를 생각해보자!!
skewness에 따라서 이런 분포를 가지게 되는데 여기서
- Positive Skewness자산을 봐보면 지속적으로 손실이 나다가 한번에 큰 이익이 나는 것을 볼 수 있다. 선물로 예시를 들면 Vix 선물 Long 포지션과 비슷하다!!
- Negative Skewness자산을 봐보면 계속 수익이 나다가 한번 큰 손실이 나는 것을 볼 수 있는데 예시를 들면 Vix 선물 Short 포지션과 비슷하다!!
이러한 분포를 볼 때 사람들은 복권과 같은 Positive Skewness인 자산이나 주식을 좋아한다는게 행동경제학적인 내용이다.

원자재 선물 시장은 공매도 제한이 없고, 개인 투자자보다는 투기자와 헤지거래자가 지배적이므로, 우리의 발견은 Barberis와 Huang(2008)의 누적 전망 이론(Cumulative Prospect Theory)과 더 일치합니다.
비대칭성이 원자재 가격에 영향을 미칠 수 있는 추가적인 메커니즘은 선택적 헤징(Selective Hedging)과 관련이 있습니다(Stulz, 1996; Gilbert et al., 2006; Lien and Wang, 2015). 선택적 헤징은 미래 가격 변동에 대한 헤지거래자의 관점이 최적의 헤지 비율에 영향을 미치는 관행입니다. 이러한 관점에서, 누적 전망 이론에 따라 행동하는 헤지거래자는 위험을 최소화하는 것뿐만 아니라 비대칭성을 극대화하려고 할 수 있습니다. 예를 들어, 헤지거래자는 긍정적인 비대칭성(Positive Skewness)을 가진 자산에 더 Long 포지션을 취하거나, 부정적인 비대칭성(Negative Skewness)을 가진 자산에 더 Short 포지션을 취할 수 있습니다.
2. Theoretical background
이 섹션에서는 비대칭성이 원자재 기대 수익률에 영향을 미치는 이유를 논의합니다. 특히, 자산의 분포 특성에 대한 투자자 선호가 자산 수요에 미치는 영향을 설명하는 비대칭성 선호 이론에 초점을 맞추고, 헤지거래자가 미래 가격 변동에 대한 관점을 기반으로 노출을 헤징하는 선택적 헤징 이론을 논의합니다.
2.1. 비대칭성과 기대 수익률 간의 관계
비대칭성과 기대 수익률 간의 부정적 관계를 설명하는 두 가지 이론적 틀이 있습니다.
첫 번째 틀은 Mitton과 Vorkink(2007)에 의해 제안되었으며, 여기서 투자자는 두 가지 유형으로 나뉩니다.
- 첫 번째는 전통적인 평균-분산 최적화(mean-variance optimizer)를 수행하는 투자자이고,
- 두 번째는 긍정적인 비대칭성을 가진 자산(즉, 복권과 같은 자산)에 본질적으로 선호를 가지는 투자자입니다.
이 틀은 투자자들이 긍정적인 비대칭성(Positive Skewness)을 가진 주식을 과대평가하여, 이러한 주식이 부정적인 비대칭성(Negative Skewness)을 가진 주식보다 낮은 기대 수익률을 기록하게 된다는 행동 편향(behavioral bias)에 기반하고 있습니다. 이러한 과대평가는 공매도 제한 때문에 사라지지 않습니다. 실증적으로 Kumar(2009)는 복권 유형의 주식을 선호하는 투자자는 주로 소매 투자자임(개미)을 보여줍니다.
두 번째 틀은 Barberis와 Huang(2008)의 연구에 기반하며, 모든 투자자가 동일한 선호를 가지지만, 누적 전망 이론(Cumulative Prospect Theory, Tversky와 Kahneman, 1992)에 기반한 효용 함수를 가진다는 점에서 다릅니다. 누적 전망 이론 하에서 투자자의 가치 함수는 이익에서는 오목하고 손실에서는 볼록합니다(이로 인해 투자자는 중간 정도의 이익에서는 위험 회피적이지만, 중간 정도의 손실에서는 위험을 감수하게 됩니다). 또한, 투자자들은 발생 가능성이 낮은 사건의 확률을 과대평가하고, 발생 가능성이 높은 사건의 확률을 과소평가합니다.
비대칭성을 가진 자산과 공매도 제한이 있는 경제에서, 투자자들이 극단적인 사건이 발생할 가능성을 과대평가하게 되며, 이에 따라 작은 확률로 큰 긍정적 결과를 낼 수 있는 자산에 더 많은 대가를 지불하게 된다고 설명합니다. 따라서 긍정적인 비대칭성을 가진 자산은 과대평가되고 낮은 기대 수익률을 가질 것입니다. 다시 말해, 이 설정에서는 비대칭성과 기대 수익률 간에 부정적 관계가 존재할 것으로 예측됩니다.
그러나 Barberis와 Huang(2008)이 지적했듯이, 공매도가 허용되는 경우에도 누적 전망 이론 하에서 비대칭성이 있는 자산은 잘못 가격이 책정될 수 있습니다.
긍정적인 비대칭성을 가진 자산의 경우, 투자자들은 이러한 자산을 공매도하지 않으려 할 것입니다. 왜냐하면, 이는 큰 부정적 수익률의 가능성에 노출되기 때문입니다. 또한, 이러한 투자자들은 이러한 부정적인 사건이 발생할 확률을 과대평가하기 때문에, 이러한 위험을 감수하는 데 필요한 프리미엄을 받지 않는 한 긍정적인 비대칭성을 가진 자산에 대해 공매도 포지션을 선호하지 않을 것입니다. 마찬가지로, 누적 전망 이론 선호를 가진 투자자들은 부정적인 비대칭성을 가진 자산을 보유하기보다는 이러한 자산을 공매도하여, 긍정적인 비대칭성에 노출되기를 선호할 것입니다. 따라서 공매도가 허용되는 원자재 선물 시장에서도 우리는 부정적인 비대칭성을 가진 자산이 저평가되고, 긍정적인 비대칭성을 가진 자산이 과대평가되는 현상을 관찰할 수 있을 것입니다. 따라서 우리는 비대칭성과 원자재 기대 수익률 간의 부정적인 관계를 예상할 수 있습니다.
2.2. 선택적 헤징과 비대칭성의 역할
비대칭성 선호가 원자재 가격에 영향을 미칠 수 있는 또 다른 메커니즘은 선택적 헤징(Selective Hedging)입니.
선택적 헤징은 위험 관리자의 미래 가격 변동에 대한 관점이 헤지 비율의 선택에 영향을 미치는 관행입니다. 이 경우 상업적 거래자는 자신의 포지션을 완전히 헤징하지 않으며, 대신 미래 가격 변화에 대한 자신만의 예측을 헤징 전략에 반영하여, 투기적인 요소를 가미합니다.
이런 관점에서, 헤지거래자가 누적 전망 이론에 기반한 선호를 가지거나 일반적으로 비대칭성 기반 선호에 의해 행동한다면, 이들은 위험을 최소화하는 동시에 비대칭성을 극대화하는 포지션을 원할 것입니다. 예를 들어, 긍정적인 비대칭성을 가진 포지션에서 Short하는 헤지 거래자(공매도자)는 자신의 최소 분산 헤지 비율에 미치지 못하는 Short 선물 포지션을 가지게 될 것입니다(전체 헤지 포지션을 취하면 헤지거래자가 원하는 긍정적인 비대칭성이 사라지기 때문입니다). 마찬가지로, 긍정적인 비대칭성을 가진 원자재에서 Long 헤지거래를 하는 소비자(공매도자)는 자신의 최소 분산 헤지 비율을 초과하는 헤지 수요를 가질 것입니다(이를 통해 소비자가 직면한 부정적인 비대칭성을 긍정적인 비대칭성으로 전환할 수 있기 때문입니다).
따라서 헤지 수요 측면에서 우리는 긍정적인 비대칭성을 가진 자산에서 더 많은 순 Long 헤지 수요를 기대할 수 있으며, 이러한 자산은 과대평가될 것입니다. 반대로 부정적인 비대칭성을 가진 자산에서는 더 많은 순 숏 헤지 수요를 기대할 수 있으며, 이는 이러한 자산을 저평가하게 만들 것입니다.
최근 헤지거래 문헌은 이러한 잠재적 메커니즘을 강조합니다. 예를 들어, Gilbert et al.(2006)은 헤지거래자가 기대되는 수익 분포의 평균, 분산, 비대칭성에 관심을 가지는 최적 헤지 모델을 개발했으며, 이를 평균-분산 효용 모델과 비교했습니다. 이 모델에서는 선물 가격이 미래 현물 가격의 기대값을 편향되게 추정한다고 가정할 때, 긍정적인 비대칭성은 Short 헤지거래를 줄이고, 부정적인 비대칭성은 Short 헤지거래를 증가시킨다는 점을 증명했습니다. Lien과 Wang(2015)은 현물 가격이 비대칭성을 가진 스튜던트 t-분포를 따르고, 생산자가 부정적 지수 효용을 가진다고 가정했을 때, 생산자는 부정적인 비대칭성이 존재할 때 더 많이 헤지하며, 긍정적인 비대칭성이 존재할 때는 덜 헤지한다는 점을 보여주었습니다. 이 두 논문 모두에서, 자산의 비대칭성은 헤지거래자의 헤지 포지션과 선물 수요에 영향을 미친다고 설명됩니다.
3. Data and Pricing Models
3.1. Description of Commodity Futures Data
우리의 분석을 위한 주요 데이터는 Datastream에서 제공되는 일일 결제 가격이며, 이는 27개 원자재의 근월물(front-end) 및 차월물(second-nearest) 선물 계약을 포함합니다.
- 원자재는 농업(코코아, 커피 C, 옥수수, 면화 n°2, 냉동 농축 오렌지 주스, 귀리, 거친 쌀, 대두박, 대두유, 대두, 설탕 n°11, 밀)
- 에너지(전기, 휘발유, 난방유 n°2, 경질 원유, 천연가스)
- 축산(비육우, 냉동 돼지 배, 살코기 돼지, 생우)
- 금속(구리, 금, 팔라듐, 백금, 은)
- 목재(랜덤 길이 목재)
로 구분됩니다. 수익률은 만기 전 한 달까지 근월물 계약의 로그 가격 변화로 계산하며, 이후에는 차월물로 롤오버(roll)됩니다. 샘플 기간은 1987년 1월부터 2014년 11월까지입니다.
가격이 어떻게 계산되는지랑 롤오버를 언제하는지에 대한 정보를 알려주고 있다.
우리는 각 원자재의 비대칭성을 매달 말에 계산합니다. 비대칭성은 지난 12개월 동안의 일일 수익률을 이용하여 Pearson의 3차 모멘트로 정의됩니다.
여기서 는 번째 원자재의 번째 일일 수익률이고, 는 기간 내에서의 일일 관찰 수입니다. 매개변수 와 는 각각 일일 수익률 분포의 평균과 분산 추정치입니다.
비대칭성 값이 클수록, 해당 분포의 비대칭성이 더 큽니다.

그림 1은 각 섹터(옥수수, 원유, 금, 비육우)를 대표하는 원자재에 대해 비대칭성 의 변화를 95% 신뢰 구간과 함께 보여줍니다. 그래프의 범례는 각 원자재 에 대해 샘플 기간 동안 비대칭성 및 인 달의 비율을 요약합니다. 표 I은 각 원자재의 수익률 비대칭성 분포를 평균, 25번째 백분위수, 중앙값(50번째 백분위수), 75번째 백분위수 및 표준 편차로 요약합니다.

그림 1과 표 I의 표준 편차 및 25번째 백분위수와 75번째 백분위수 통계치를 보면, 12개월의 관찰 기간이 중복됨에도 불구하고, 원자재 선물 수익률의 비대칭성은 시간에 따라 크게 변하며, 또한 부호가 바뀌는 경우도 있음을 알 수 있습니다. 비대칭성 계수가 양수(음수)가 되는 달의 비율은 원자재에 따라 20%에서 71%(29%에서 80%) 사이에 있으며, 평균적으로는 43%(57%)입니다.
3.2. Commodity Risk Factors
비대칭성이 중요한지 여부를 제대로 다루기 위해, 우리는 다음의 3.2.1 및 3.2.2 절에서 각각 제시될 기본 및 확장된 원자재 가격 모델의 맥락에서 시계열 분석과 횡단면 분석을 수행합니다. 3.2.3 절에서는 사용된 원자재 위험 요인들의 다양한 요약 통계를 논의합니다.
3.2.1. Baseline Commodity Pricing Model
Bakshi et al. (2017)은 모든 원자재 선물의 동일 가중 롱 포트폴리오의 초과 수익으로 세 가지 체계적 위험 요인을 구성했습니다.
이들은 각각
- 평균 원자재 요인(EW 요인)
- 기간 구조 포트폴리오(TS)
- 모멘텀 포트폴리오(Mom)
로 정의됩니다. Basu와 Miffre(2013)는 헤징 압력(HP) 요인을 추가로 제안했습니다. EW 요인은 전체 원자재 시장 위험을 포착하기 위한 것이고, TS, Mom 및 HP 요인들은 원자재 선물 시장에서 백워데이션(backwardation)/콘탱고(contango) 주기와 관련된 위험을 대변합니다.
기본 4요인 모델의 베타-기대 수익률 표현은 다음과 같이 작성할 수 있습니다:
여기서 는 원자재 선물을 나타내며, 는 위험 요인들입니다. 는 모든 원자재에 공통되는 요인 위험 프리미엄의 벡터를 나타내고, 는 원자재별 베타 또는 스케일된 조건부 공분산을 나타냅니다.
너무 많이해서 지겨울 정도인 CAPM 분석이다.
EW 포트폴리오는 모든 원자재 선물의 롱-온리(long-only), 동등 가중, 월별 리밸런싱된 포트폴리오입니다. TS, Mom, HP로 언급되는 요인들은 가장 백워데이션된(콘탱고된) 원자재 선물 포트폴리오에서 롱(숏) 포지션을 취하는 완전 담보 롱-숏 포트폴리오의 초과 수익을 나타냅니다.
TS와 HP 위험 요인은 각각 저장 이론과 헤징 압력 이론에서 직접적으로 도출됩니다. Mom 요인은 저장 이론에 의해 간접적으로 동기 부여될 수 있습니다. 대부분의 원자재에서, 백워데이션된 시장에서의 생산을 통한 희소 재고의 보충 또는 콘탱고된 시장에서의 소비를 통한 풍부한 재고의 감소는 시간이 오래 걸리는 과정으로, 그동안 가격이 계속해서 움직일 가능성이 큽니다. 다시 말해, 희소한(백워데이션된) 원자재는 모멘텀 승자가 될 가능성이 높으며, 풍부한(콘탱고된) 원자재는 모멘텀 패자가 될 가능성이 큽니다.
TS, Mom, HP 위험 요인을 구축하기 위해, 우리는 다음의 신호들을 이전 12개월 동안 평균 내고, 완전 담보 롱-숏 포트폴리오를 한 달 동안 유지합니다.
Long-Short TS 포트폴리오를 구성하는 데 사용되는 신호는 각 원자재의 롤 수익률(Roll Yield)로, 이는 근월물과 차월물의 로그 가격 차이를 일일로 측정한 값입니다.** 포트폴리오는 지난 12개월 동안 평균 롤 수익률이 가장 높은(낮은) 5분위의 원자재를 매수(동시에 매도)합니다.
Long-Short Mom 포트폴리오는 지난 12개월 동안의 과거 성과에 기반합니다. 포트폴리오는 평균 수익률이 가장 높은(낮은) 5분위의 원자재를 매수(매도)합니다.
마지막으로, 롱-숏 HP 포트폴리오를 구성하는 데 사용되는 신호는 각 원자재에 대해 헤지거래자와 투기자의 헤징 압력(hedging pressure)으로 측정됩니다.
여기서 는 헤지거래자의 롱 포지션의 미결제약정(open interest)을, 는 헤지거래자의 숏 포지션의 미결제약정을 나타냅니다.
Long-Short HP 포트폴리오는 가 가장 낮은(높은) 5분위의 원자재를 매수(매도)하고, 가 가장 높은(낮은) 원자재를 매도(매수)합니다. 샘플 기간 동안의 시간 범위와 순위 산정 기간의 선택은 1987년 1월부터 2014년 11월까지의 위험 요인에 대한 월별 관측값을 얻는다는 것을 의미합니다. 12개월의 "롱" 순위 산정 기간의 선택은 백워데이션/콘탱고 주기의 느린 변화로 인해 저장 이론 및 헤징 압력 가설에 의해 설명됩니다.
여기서는 Risk Factor로 사용했지만 EW, TS, HP, MOM같은 전략들은 개별 전략으로 사용해도 평타는 치는 전략들이다. 위의 전략들을 합치면 더욱 강건한(Robust) 전략이 나온다.
3.2.2. Augmented Commodity Pricing Models
우리는 기본 원자재 가격 모델(EW, TS, Mom, HP 요인을 포함)을 확장하여 원자재 선물 가격을 설명할 수 있는 요인들을 추가했습니다(Hong and Yogo, 2012; Asness et al., 2013; Szymanowska et al., 2014). 이 추가적인 체계적 요인들은 원자재 선물 가격을 평가할 수 있는 다음의 요인들을 포함합니다:
-
유동성 위험 요인: Amihud et al. (1997)의 달러 거래량을 절대 수익률 비율로 나눈 값을 정렬 신호로 사용하며, 최근 두 달 동안의 평균을 계산하여 유동성 위험을 측정합니다.
-
미결제약정 변화(): 개별 원자재의 미결제약정 변화를 기반으로, 미래 가격 인플레이션을 포착하기 위해 사용됩니다. 포트폴리오 형성 시점에서의 미결제약정 변화를 측정합니다.
-
인플레이션 요인: 이전 60개월 동안 월별 원자재 선물 수익률에 대한 회귀분석에서의 기울기 계수()를 사용하여, 미국 소비자물가지수(CPI) 인플레이션율의 월별 변화로 측정된 예상치 못한 인플레이션을 반영합니다.
-
통화 위험 요인: 이전 60개월 동안 월별 원자재 선물 수익률과 미국 달러 대비 외국 통화 바스켓의 변화에 대한 회귀분석의 기울기 계수()를 사용하여, 통화 위험을 반영합니다.
-
가치 요인: 장기적인 평균 회귀성을 포착하며, 4.5년에서 5.5년 전의 평균 일일 근월물 선물 가격의 로그를 사용해 정렬된 원자재를, 해당 시점의 근월물 선물 가격의 로그와 비교하여 측정합니다.
-
변동성 요인: 지난 36개월 동안의 일일 선물 수익률의 변동 계수(CV)를 사용해 모멘텀 효과를 제거하고, 변동성 요인을 포착합니다.
문헌에서는 낮은 유동성, 높은 미결제약정, 높은 인플레이션 베타, 낮은 달러 베타, 높은 가치, 높은 변동 계수를 가진 계약이 반대 극단에 있는 계약들보다 더 우수한 성과를 낸다고 보고합니다.
3.2.3. Descriptive Statistics for the Risk Factors
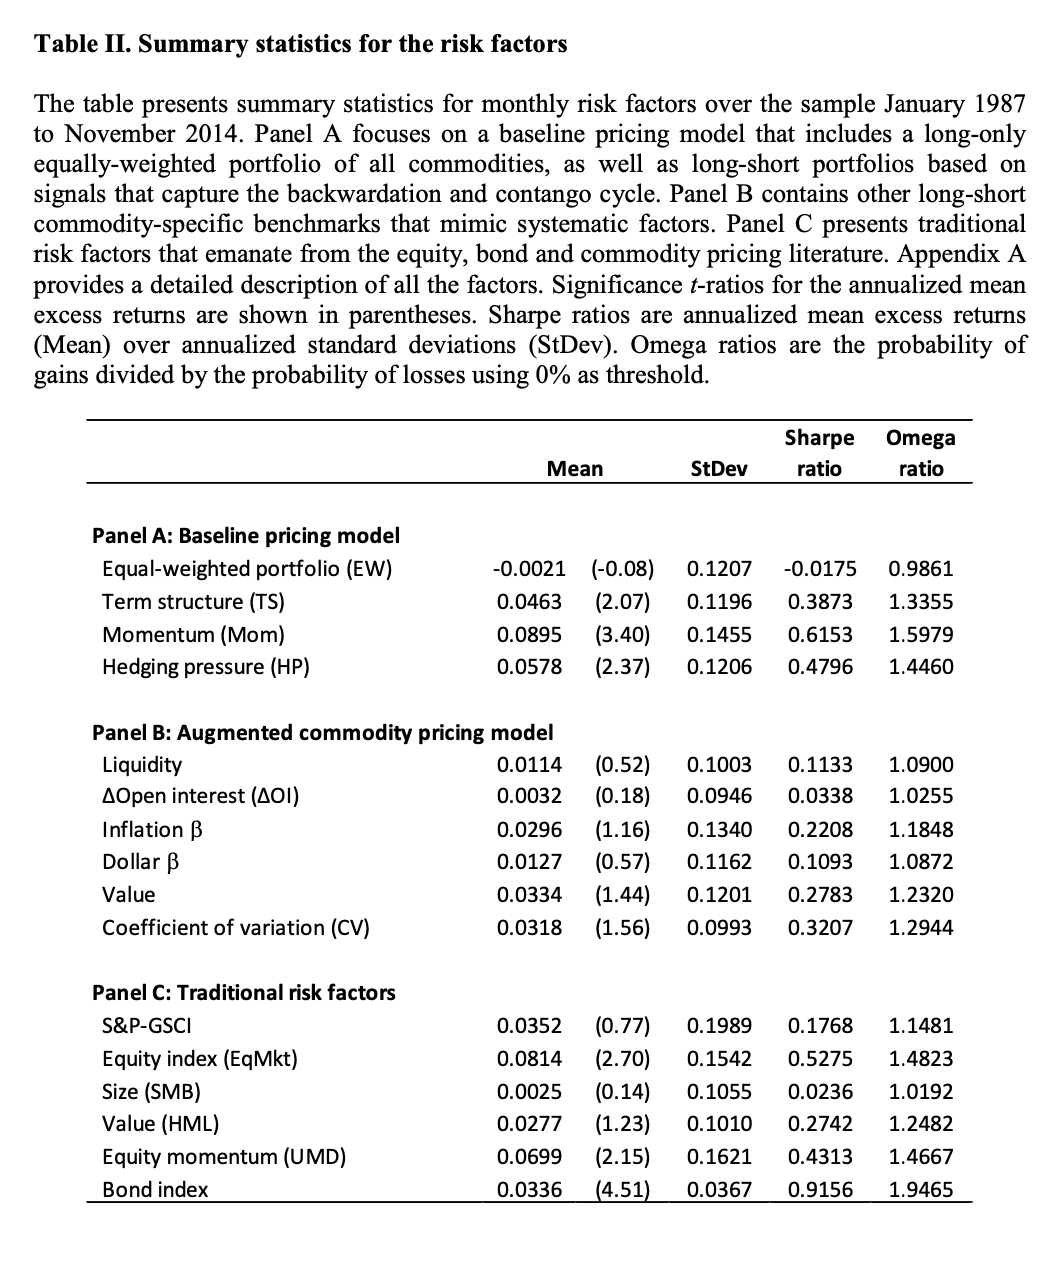
표 II는 본 논문에서 사용된 위험 요인들에 대한 기술 통계를 제시합니다. 원자재 위험 요인부터 시작하여, 결과는 원자재 선물의 리스크 프리미엄을 모델링할 때 백워데이션과 콘탱고의 단계를 포착하는 것이 중요함을 확인합니다. 1987년 1월부터 2014년 11월까지의 기간 동안, TS, Mom, HP 포트폴리오는 다른 모든 원자재 포트폴리오보다 우수한 성과를 보였습니다.
예를 들어, TS, Mom, HP로 정렬된 포트폴리오의 평균 초과 수익률은 연 4.63%에서 8.95%까지로, 모두 5% 유의 수준에서 유의미하거나 그 이상입니다. 반면에, 다른 원자재 포트폴리오는 최대 연 3.52%의 수익률을 기록했으며, 그 중 어느 것도 10% 유의 수준에서 유의미하지 않았습니다. 표 II에 보고된 위험 조정 성과 지표(Sharpe 및 Omega 비율)는 모두 TS, Mom, HP 포트폴리오가 모든 원자재 포트폴리오 중에서 우수한 성과를 보였음을 확인해줍니다.
표 II의 Panel C는 S&P-GSCI, 잘 알려진 주식(시장 포트폴리오, SMB, HML 및 UMD 위험 요인) 및 채권(Barclays 위험 요인)에 대한 요약 통계를 보고하며, 이들은 다양한 견고성 검증에서 사용됩니다. 부록 B는 각 Long-Short 요인들 간의 상관관계가 작음을 보여주며, 이는 이 요인들이 다양한 가격 모델에 함께 포함될 수 있음을 설명합니다.
(1)을 요약하면서...
Skew를 이용해서 원자재 선물을 투자한다. 12개월 수익률로 skewness를 측정한 것을 시그널로 사용한다.
전에 포스팅했던 논문에서도 얘기했지만 전략이 간단하면 검증에 관련된 내용이 더많다!!
논문 저자들은 EW, HP, MOM, TS 전략의 수익률을 Risk Factor로 사용해서 Skew 전략을 검증하려고 했고 추가적으로 유동성 요인, 인플레이션 요인 등등을 추가해서 Skew 전략이 Macro 상황에서도 강건(Robust)한지 검증하려고 하고 있다!!
위에 같은 방법들은 논문이 자신의 전략을 검증할 때 많이 사용하는 방식이니깐 익숙해지면 좋다~~